Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿Realmente necesita su casa en Houston TWIA? La respuesta en cinco ciudades
¿Realmente necesita su casa en Houston TWIA? La respuesta en cinco ciudades
¿Realmente necesita su casa en Houston TWIA? La respuesta en cinco ciudades
¿Realmente necesita su casa en Houston TWIA? La respuesta en cinco ciudades
¿Realmente necesita su casa en Houston TWIA? La respuesta en cinco ciudades

Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Cada temporada de huracanes, los propietarios de viviendas en Houston comienzan a escuchar la palabra TWIA. Aparece en la publicación de Facebook de un vecino, en un anuncio de bienes raíces, en un aviso de renovación de una aseguradora. Y genera la misma pregunta en miles de hogares a la vez: ¿necesito esto y estoy expuesto por no tenerlo? Desde 2003, AZ Insurance Agency ha estado respondiendo a esa pregunta para familias en Houston y Dallas, y la respuesta honesta sorprende a la mayoría de las personas. Para la gran mayoría de Houston, TWIA no es algo que se pueda comprar, ni algo que se necesite, ni una brecha en su cobertura. Aquí explicamos exactamente cómo saber de qué lado de esa línea se encuentra su dirección y qué es lo que realmente importa en su lugar.
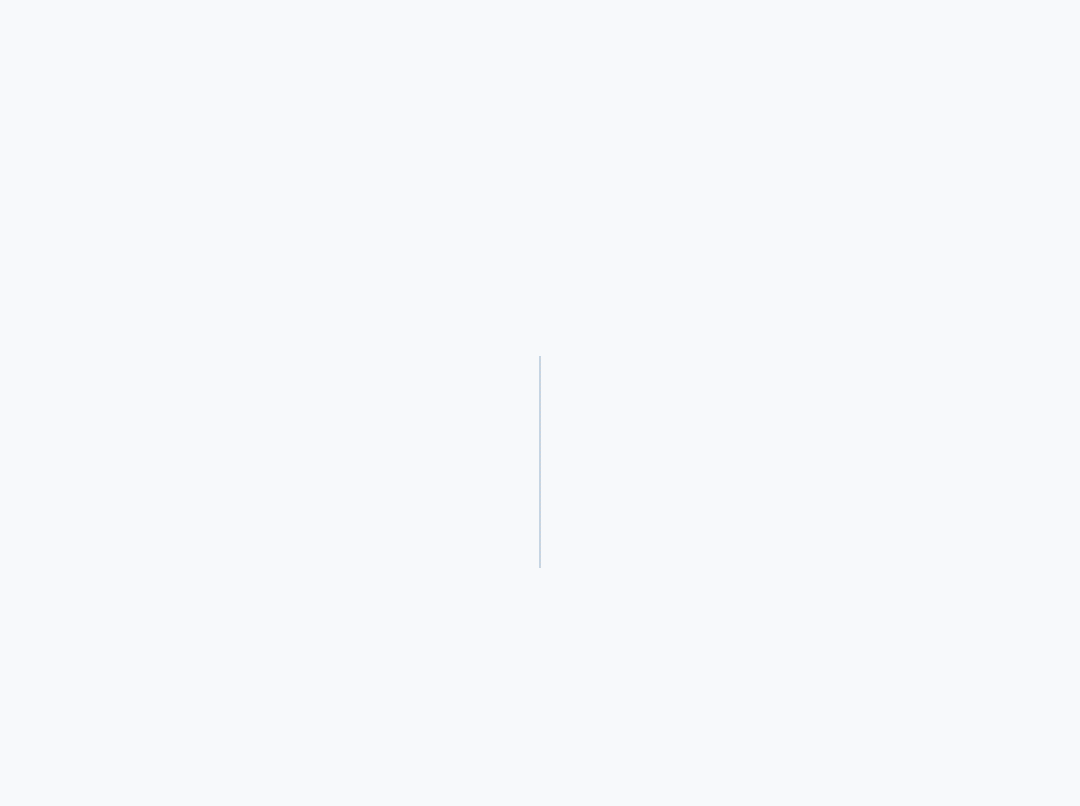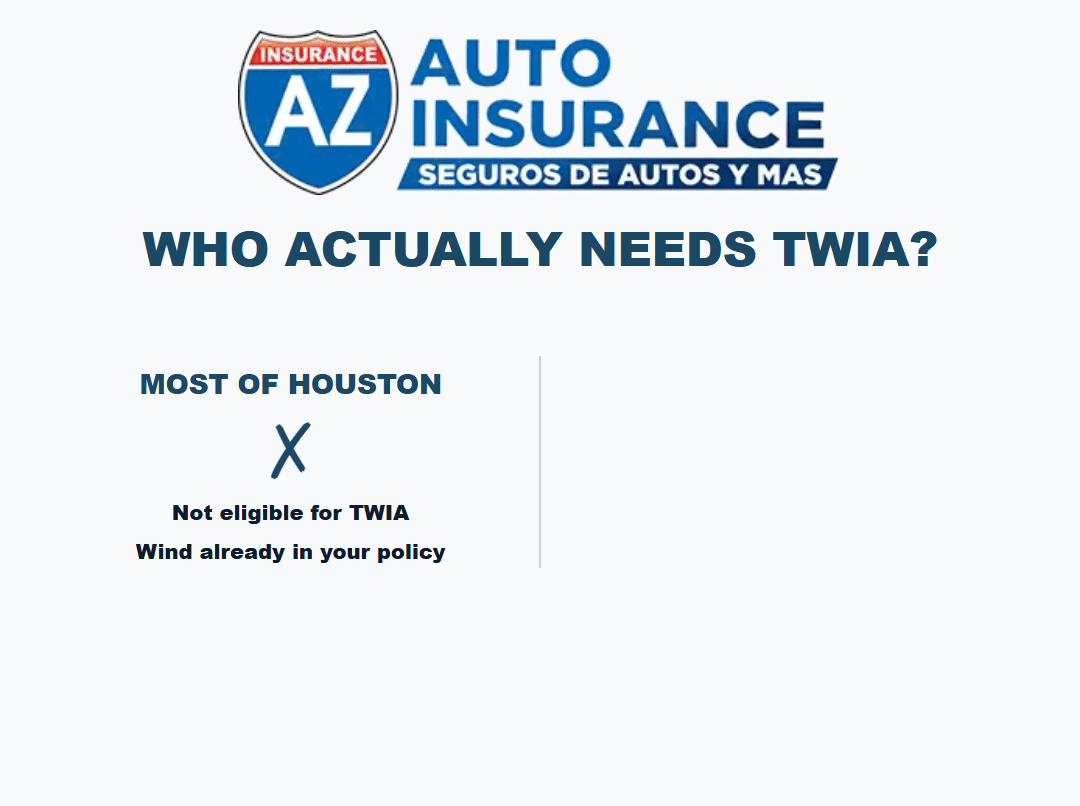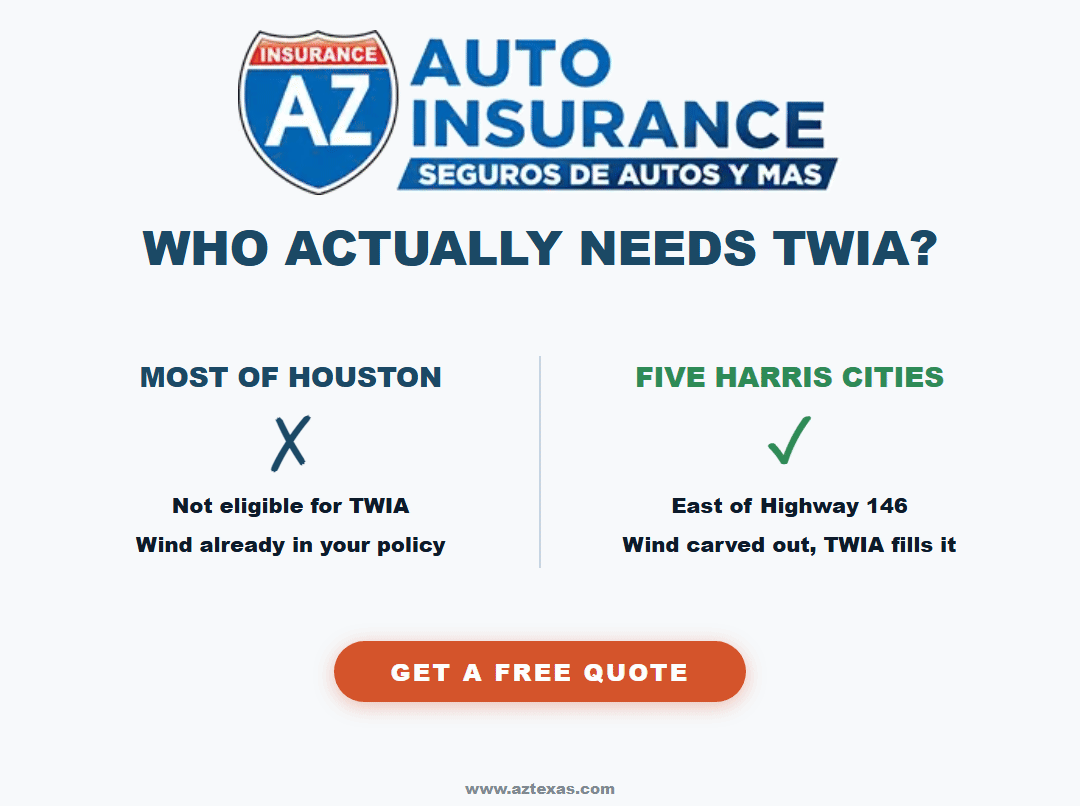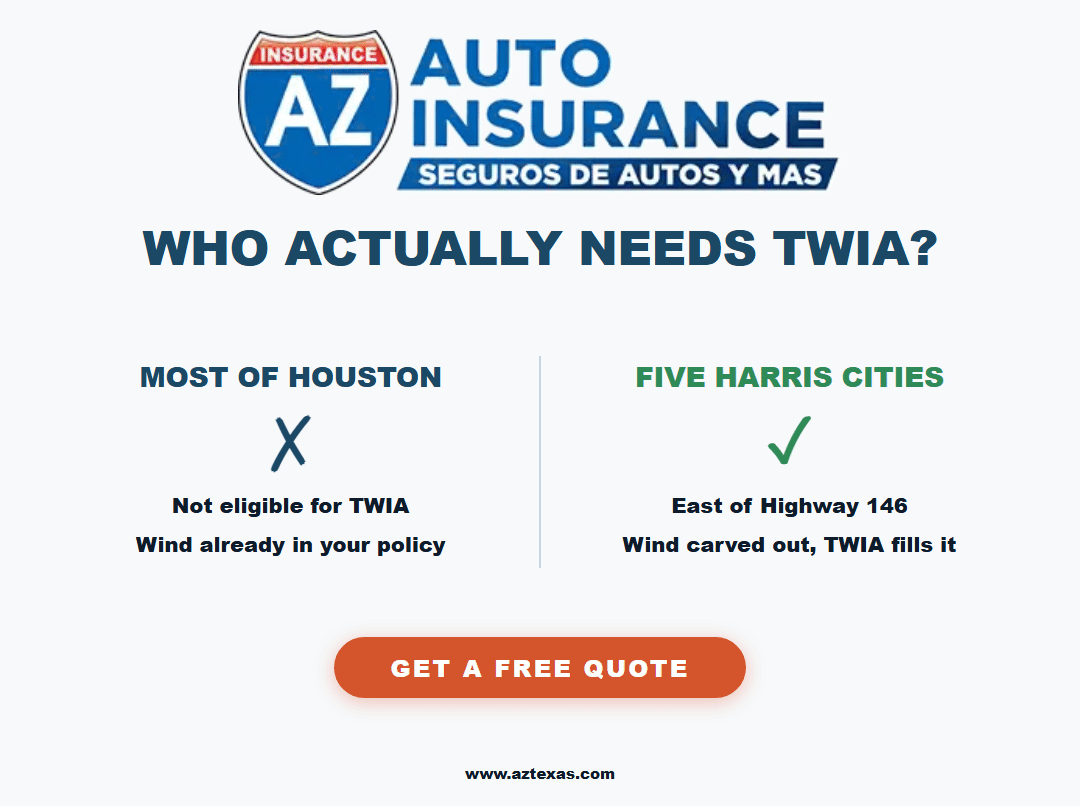
Respuesta rápida: Para la mayor parte de Houston, no. La Asociación de Seguros contra Tormentas de Texas (TWIA, por sus siglas en inglés) cubre 14 condados costeros de primer nivel más una pequeña parte del condado de Harris, y esa parte abarca solo cinco ciudades: La Porte, Morgan's Point, Pasadena, Seabrook y Shoreacres. Su propiedad debe estar dentro de esos límites de la ciudad y al este de la Carretera Estatal 146. Ambas condiciones, no una u otra. Solo 4,534 de las 286,251 pólizas de TWIA se encuentran en el condado de Harris, aproximadamente el 1.58 por ciento de su cartera. Si vive en Katy, Cypress, Sugar Land, The Woodlands o en la mayor parte de la ciudad de Houston, el viento y el granizo ya están cubiertos dentro de su póliza estándar de propietarios de vivienda.
Puntos clave
TWIA es la aseguradora de último recurso creada por el estado únicamente para viento y granizo, y está restringida por estatuto a una zona de catástrofe definida. No es un producto que pueda elegir comprar solo porque se sienta expuesto.
In el condado de Harris, la elegibilidad requiere dos condiciones simultáneas: estar dentro de los límites municipales de La Porte, Morgan's Point, Pasadena, Seabrook o Shoreacres, y al este de la Carretera Estatal 146.
La abreviación que se ve casi en todas partes, de que TWIA cubre el "condado de Harris al este de la Carretera 146", omite la condición de los límites municipales y da una respuesta incorrecta a muchos hogares. Baytown está al este de la 146 y no es elegible.
Si no es elegible, el viento y el granizo ya están cubiertos dentro de su póliza estándar de propietarios de vivienda. No falta nada.
La cifra que los propietarios de viviendas en el interior de Houston realmente deberían verificar es su deducible por viento y granizo, que en Texas suele ser un porcentaje de la cobertura de la vivienda en lugar de una cantidad fija.
Las casas costeras elegibles generalmente necesitan tres pólizas que funcionen en conjunto: la de propietarios de vivienda con exclusión de viento, la de TWIA para viento y granizo, y una póliza de inundación separada.
TWIA ha solicitado no realizar cambios en las tarifas cuatro veces consecutivas, pero las primas promedio de todos modos han aumentado debido a que un endoso automático de cobertura de la edificación eleva su Cobertura A aproximadamente un 3 por ciento al momento de la renovación.
En esta guía
Qué es realmente TWIA
La regla de las cinco ciudades y cómo verificar su dirección
Por qué tanta gente se equivoca en esto
Si no es elegible, qué cubre su viento
Si es elegible, el conjunto de las tres pólizas
Por qué TWIA nunca cubre inundaciones
Tarifas fijas y facturas en aumento
El certificado WPI-8 que puede detener una póliza
Límites de cobertura y el aumento que fue denegado
Qué está pasando con TWIA en este momento
Preguntas frecuentes
Qué es realmente TWIA
La Asociación de Seguros contra Tormentas de Texas existe porque a lo largo de partes de la costa de Texas, las aseguradoras privadas no estaban dispuestas a vender cobertura de viento y granizo a ningún precio que un hogar normal pudiera pagar. TWIA es el mercado residual creado por el estado para ese riesgo. Es la aseguradora de último recurso para viento y granizo, y únicamente para viento y granizo.
De esto se deducen dos cosas, y ambas son importantes.
En primer lugar, TWIA está restringida geográficamente por ley. No es un producto que pueda elegir comprar porque se sienta expuesto a las tormentas. Su propiedad se encuentra dentro de la zona de catástrofe designada o no, y ninguna cantidad de deseos de tener la cobertura cambiará eso.
En segundo lugar, dentro de su propia área de cobertura, TWIA no es una opción marginal. Según los datos del Departamento de Seguros de Texas para 2024, TWIA posee aproximadamente el 53 por ciento del mercado residencial dentro del territorio que cubre. El mercado de último recurso es el mercado mayoritario allí.
La regla de las cinco ciudades y cómo verificar su dirección
La zona de catástrofe designada por TWIA abarca los 14 condados costeros de primer nivel, más una porción específica del condado de Harris.
Esa porción del condado de Harris es donde reside casi toda la confusión, por lo que aquí se detalla exactamente como lo define el estado. Las áreas elegibles en el condado de Harris son aquellas ubicadas al este de la Carretera Estatal 146 e dentro de los límites de la ciudad de La Porte, Morgan's Point, Pasadena, Seabrook o Shoreacres.
Se deben cumplir ambas condiciones. Estar al este de la Carretera 146 no es suficiente por sí solo. Estar dentro de una de esas cinco ciudades tampoco es suficiente por sí solo.
Dónde se ubica su casa | ¿Dentro de una de las cinco ciudades? | ¿Al este de la Carretera 146? | ¿Elegible para TWIA? |
|---|---|---|---|
Seabrook, al este de la 146 | Sí | Sí | Sí |
Pasadena, al oeste de la 146 | Sí | No | No |
Baytown, al este de la 146 | No | Sí | No |
Clear Lake o Webster | No | Varía | No |
Territorio no incorporado al este de la 146 | No | Sí | No |
Katy, Cypress, Sugar Land, The Woodlands | No | No | No |
La mayor parte de la ciudad de Houston | No | No | No |
A veces verá escrito Shoreacres como Shore Acres, dependiendo de si está leyendo los materiales de TWIA o el mapa del Departamento de Seguros de Texas. Es la misma ciudad.
Si su dirección está cerca de uno de esos límites municipales, no intente adivinar mediante una aplicación de mapas. Los límites de la ciudad en esa parte del condado de Harris son irregulares, y la diferencia entre ser elegible y no serlo puede ser de una sola calle. Esa es una verificación de cinco minutos para un agente con las herramientas adecuadas, y vale la pena hacerlo antes de asumir cualquier cosa sobre su cobertura.
Por qué tanta gente se equivoca en esto
La abreviación que encontrará en casi todas partes, incluso en muchos sitios web de agencias de seguros, es que TWIA cubre "la parte del condado de Harris al este de la Carretera 146". Esa abreviación omite la condición de los límites municipales, y omitirla cambia la respuesta para muchísimos hogares.
Baytown es el ejemplo más claro. Baytown se encuentra al este de la Carretera 146. Baytown no está en la lista de elegibles. Tampoco lo están Clear Lake, Webster, Nassau Bay, ni el territorio no incorporado que se encuentra en medio.
El número de pólizas vigentes hace evidente la magnitud del error conceptual.
Pólizas vigentes de TWIA | Cantidad | Porcentaje de la cartera de TWIA |
|---|---|---|
Total estatal | 286,251 | 100 por ciento |
Condado de Galveston | 86,697 | Aproximadamente 30 por ciento |
Todo el condado de Harris | 4,534 | Aproximadamente 1.58 por ciento |
Tan solo el condado de Galveston tiene aproximadamente diecinueve veces la cantidad de pólizas de TWIA de todo el condado de Harris. Por lo tanto, cuando un propietario de vivienda en Houston lee que "podría necesitar TWIA", la realidad estadística es que casi con certeza no la necesita.
Si no es elegible, qué cubre su viento
Esta es la parte que debería resultar tranquilizadora, y que generalmente se pasa por alto.
Si su vivienda no está en el área de TWIA, los daños por viento y granizo están cubiertos dentro de su póliza estándar de propietarios de vivienda. No falta en su póliza. No es una brecha. No necesita agregar nada, y cualquier agente que le diga a un propietario de vivienda del interior de Houston que está expuesto al viento porque carece de TWIA está confundido o está tratando de vender algo.
Lo que debe verificar en su lugar es su deducible por tormenta de viento o granizo, el cual en Texas es frecuentemente un porcentaje de la cobertura de su vivienda en lugar de una cantidad en dólares fija. La mayoría de los propietarios de viviendas no tienen idea de a cuánto asciende hasta que presentan un reclamo, y para entonces la cifra ya está establecida.
Cobertura de la vivienda (Cobertura A) | Deducible del 1 por ciento | Deducible del 2 por ciento | Deducible del 5 por ciento |
|---|---|---|---|
$250,000 | $2,500 | $5,000 | $12,500 |
$300,000 | $3,000 | $6,000 | $15,000 |
$400,000 | $4,000 | $8,000 | $20,000 |
$500,000 | $5,000 | $10,000 | $25,000 |
$750,000 | $7,500 | $15,000 | $37,500 |
Solo estimaciones, mostradas para ilustrar cómo escalan los deducibles porcentuales. Su deducible real está impreso en su página de declaraciones.
Esa cifra del deducible es el dato individual más útil que debe conocer un propietario de vivienda en el interior de Houston, y no tiene nada que ver con TWIA. Es la diferencia entre que valga la pena o no presentar un reclamo por granizo.
Si es elegible, el conjunto de las tres pólizas
Si su vivienda se encuentra en el área elegible, su cobertura no proviene de una sola póliza. Por lo general, proviene de tres, y cada una cubre algo que las otras excluyen.
Póliza | Qué cubre | Qué no cubre |
|---|---|---|
Propietarios de vivienda con viento y granizo excluidos | Incendio, robo, responsabilidad civil, daños por agua debido a plomería, y casi todo lo demás | Viento, granizo, inundación |
Póliza de TWIA | Viento y granizo | Inundación y todo lo que cubre la póliza de propietarios de vivienda |
Póliza de inundación (NFIP o privada) | Crecidas de agua, marejada ciclónica | Viento, granizo, incendio, robo |
En la costa, las aseguradoras comúnmente emiten la póliza de propietarios sin el peligro de viento, razón por la cual existe la parte de TWIA en primer lugar. Si le falta una de las tres, la brecha no se anunciará sola. Aparecerá después de la tormenta, cuando el ajustador le explique qué póliza se suponía que debía responder y usted descubra que es una que nunca compró.
Por qué TWIA nunca cubre inundaciones
Vale la pena expresarlo claramente, porque es el malentendido más costoso en la costa: TWIA cubre viento y granizo. No cubre inundaciones. Nunca lo ha hecho y no está diseñada para eso.
Su póliza de propietarios de vivienda tampoco cubre inundaciones. La de inundación es siempre una póliza separada en Texas, en todos los condados, a cualquier nivel de precio y con cualquier aseguradora.
La marejada ciclónica es una inundación. La crecida de agua es una inundación. La lluvia impulsada por el viento que ingresa a través de una abertura creada por el propio viento es una cuestión diferente y más técnica, que es exactamente por lo que desea un agente que pueda leer ambas pólizas, una al lado de la otra, antes de presentar el reclamo y no después.
Tarifas fijas y facturas en aumento
Aquí hay algo que casi nadie explica a los asegurados de TWIA.
TWIA ha solicitado ahora no realizar cambios en las tarifas cuatro veces consecutivas. Cero por ciento. Y sin embargo, la prima residencial promedio ha pasado de aproximadamente $2,000 a mediados de 2023 a $2,877 al 31 de marzo de 2026.
Tarifas estables, facturas en aumento. La explicación es un endoso.
TWIA añade un ajuste automático de cobertura de la edificación, formulario TWIA-220, que incrementa el monto de la Cobertura A de su vivienda en aproximadamente un 3 por ciento al momento de la renovación. Más cobertura cuesta más prima, por lo que su factura aumenta incluso cuando la tarifa no lo hizo.
Existe un segundo efecto que afecta a la gente. Si su deducible está expresado como un porcentaje de la Cobertura A, aumentar la Cobertura A también aumenta su deducible en dólares reales. Está pagando más y asumiendo más riesgo al mismo tiempo, sin que nadie haya aumentado la tarifa.
El detalle de tiempo que importa: este ajuste se aplica a las renovaciones vigentes a partir del 1 de septiembre de 2026. Si desea cambiar el monto de su Cobertura A, la solicitud debe llegar a TWIA antes de la fecha de renovación. No se puede fechar con efecto retroactivo después. Ese es un plazo estrecho, y actuar dentro de él es responsabilidad exclusiva del asegurado.
El certificado WPI-8 que puede detener una póliza
TWIA no asegura simplemente cualquier estructura en el área elegible. Las construcciones, adiciones y muchas reparaciones necesitan un certificado de cumplimiento, comúnmente llamado WPI-8, que confirme que el trabajo cumplió con las normas de construcción para tormentas de viento aplicables. El certificado se emite a través del Departamento de Seguros de Texas.
Para las cinco ciudades del condado de Harris, el requisito del certificado se aplica a construcciones posteriores a fechas específicas a mediados y finales de la década de 1990, y esas fechas difieren según la ciudad. Para trabajos realizados en ciertos plazos anteriores, TWIA puede aceptar en su lugar una declaración de un inspector de construcción local, un ingeniero o un arquitecto.
La versión práctica: si va a comprar una casa costera, o si acaba de reemplazar un techo, pregunte por el certificado antes de asumir que la cobertura contra tormentas de viento simplemente continuará. La falta de documentación sobre trabajos completados es una de las formas más frustrantes en que se retrasa un cierre de compraventa costera, y casi siempre se descubre a última hora.
Límites de cobertura y el aumento que fue denegado
TWIA no puede emitir cobertura ilimitada. Existen límites máximos estrictos.
Límite máximo de responsabilidad de TWIA | Monto |
|---|---|
Vivienda residencial | $1,773,000 |
Casa manufacturada | $119,000 |
TWIA propuso aumentar el máximo residencial. El Departamento de Seguros de Texas rechazó esa solicitud en una orden con fecha del 6 de octubre de 2025. El límite para casas manufacturadas sí aumentó.
Si reconstruir su casa costera costara más de $1,773,000, TWIA por sí sola no podrá cubrirle el valor total de reemplazo. Esa es una conversación que se debe tener mucho antes de la temporada de huracanes y no durante ella, porque la solución implica estructurar coberturas en capas y requiere tiempo para organizarse.
Qué está pasando con TWIA en este momento
Dos novedades que vale la pena conocer a partir de este mes.
La presentación de tarifas de 2027. La junta directiva de TWIA abordó la presentación de tarifas de 2027 el 4 de agosto de 2026, en Galveston. Su comité actuarial ya había recomendado no realizar cambios por una votación de 4 a 1 el 30 de junio. La fecha límite legal para la presentación es el 15 de agosto.
La despoblación está prácticamente inactiva. TWIA tiene un programa diseñado para trasladar pólizas de TWIA de regreso al mercado privado. Ninguna aseguradora ha participado desde 2023. Si está esperando que una aseguradora privada venga a quitarle el riesgo de tormentas de viento de las manos a TWIA, ese no es un plan con el que pueda contar en este momento.
Una cosa más, porque surge a menudo: el Plan FAIR de Texas es un mercado residual diferente, y es mucho más relevante para el interior del condado de Harris de lo que es TWIA. Pero el Plan FAIR no puede emitir cobertura de viento y granizo dentro del área de cobertura de TWIA. Ambos no se superponen, y cualquier artículo que sugiera que el Plan FAIR es su opción de respaldo para el viento costero está equivocado.
Si el español es su primer idioma
TWIA no publica un sitio web en español. Ni uno parcial, ni una sección de preguntas frecuentes traducida. Nada.
Es peor que eso. La propia página de tormentas de viento en español del Departamento de Seguros de Texas contiene un enlace hacia una dirección de TWIA en español, y esa dirección redirige a la página de inicio en inglés de TWIA. Un propietario de vivienda de habla hispana que sigue la recomendación del propio estado aterriza en una página que no puede leer.
Si ha estado intentando entender su cobertura contra tormentas de viento en español y no ha encontrado nada, el material realmente no existe. Eso no es culpa suya. Cada agente en AZ Insurance puede guiarle a través del proceso en español, incluyendo la verificación de elegibilidad y el deducible de su póliza actual.
Preguntas frecuentes
P: ¿Necesita mi casa en Houston seguro contra tormentas de viento de TWIA?
Casi con certeza no. TWIA cubre 14 condados costeros de primer nivel más una parte recortada del condado de Harris limitada a cinco ciudades: La Porte, Morgan's Point, Pasadena, Seabrook y Shoreacres, y únicamente al este de la Carretera Estatal 146. Solo cerca del 1.58 por ciento de las pólizas de TWIA se encuentran en el condado de Harris. Si vive en Katy, Cypress, Sugar Land, The Woodlands o en la mayor parte de la ciudad de Houston, el viento y el granizo ya están incluidos en su póliza estándar de propietarios de vivienda.
P: ¿Es suficiente estar al este de la Carretera 146 para calificar para TWIA en el condado de Harris?
No. Ese es el error más común y aparece en muchos sitios web de seguros. Necesita cumplir con ambas condiciones a la vez: al este de la Carretera 146 y dentro de los límites municipales de una de las cinco ciudades elegibles. Baytown se ubica al este de la 146 y no es elegible. Tampoco lo son Clear Lake, Webster, Nassau Bay, ni el territorio no incorporado entre ellas.
P: Si no puedo comprar TWIA, ¿me quedo sin cobertura para daños por viento?
No. Si su vivienda está fuera del área de TWIA, los daños por viento y granizo están cubiertos dentro de su póliza estándar de propietarios de vivienda. No falta nada y no hay ninguna brecha que llenar. Lo que debería verificar en su lugar es su deducible por viento y granizo, que en Texas suele ser un porcentaje de la cobertura de su vivienda en lugar de una cantidad fija.
P: ¿Cubre TWIA inundaciones o marejadas ciclónicas?
No. TWIA cubre únicamente viento y granizo. Las inundaciones, incluyendo las marejadas ciclónicas y las crecidas de agua, requieren una póliza separada a través del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada de inundaciones. Su póliza de propietarios de vivienda tampoco cubre inundaciones en ningún condado de Texas.
P: ¿Por qué aumentó mi prima de TWIA si TWIA no aumentó las tarifas?
TWIA ha solicitado no realizar cambios en las tarifas cuatro veces consecutivas, pero el formulario TWIA-220, un ajuste automático de cobertura de la edificación, eleva el monto de la Cobertura A de su vivienda en aproximadamente un 3 por ciento al momento de la renovación. Más cobertura significa más prima. Si su deducible es un porcentaje de la Cobertura A, ese deducible también aumenta en dólares reales al mismo tiempo.
P: ¿Qué es un certificado WPI-8 y necesito uno?
Un WPI-8 es un certificado de cumplimiento emitido a través del Departamento de Seguros de Texas que confirma que una construcción, adición o reparación cumplió con las normas de construcción contra tormentas de viento aplicables. TWIA lo requiere para trabajos calificados en el área elegible. Si va a comprar una casa costera o acaba de reemplazar un techo, confirme que el certificado exista antes de asumir que la cobertura contra tormentas de viento continúa.
P: ¿Cuánta cobertura puede emitir TWIA sobre una vivienda?
El límite máximo para una vivienda residencial es de $1,773,000, y el máximo para una casa manufacturada es de $119,000. TWIA solicitó aumentar el máximo residencial y el Departamento de Seguros de Texas rechazó esa solicitud en una orden con fecha del 6 de octubre de 2025. Las viviendas que cuesten más del límite para ser reconstruidas necesitan cobertura adicional estructurada encima.
P: ¿Cómo puedo saber con certeza si mi dirección es elegible?
Pida a un agente que lo verifique con el mapa de tormentas de viento del Departamento de Seguros de Texas y los límites municipales, no con una aplicación de mapas general. Los límites de la ciudad en esa parte del condado de Harris son irregulares y la elegibilidad puede cambiar de una calle a la siguiente. Llame al 713-777-2886 y confirmaremos su dirección en unos cinco minutos. Hablamos español.
Por qué AZ Insurance se destaca
AZ Insurance ha protegido a las familias de Texas desde 2003. Agentes reales en 15 oficinas locales en todo Houston y Dallas, no centros de llamadas que leen guiones. Soporte bilingüe para que el idioma nunca sea un obstáculo para comprender su propia póliza. Más de 100,000 clientes confían en nosotros para la protección de sus familias.
Lo más útil que puede hacer un agente respecto a TWIA es decirle cuándo no la necesita. Esa conversación toma unos cinco minutos y evita que las personas compren una póliza para un riesgo que su cobertura existente ya maneja. Cuando nos confía una vivienda, confirmamos si la dirección está realmente en el área elegible, verificamos el deducible por viento y granizo en su póliza actual, le decimos si la cobertura de inundación debe formar parte del panorama y comparamos 8 aseguradoras para lo que sea que realmente necesite. Si usted es uno de los hogares que sí necesita TWIA, estructuramos el conjunto completo para que no haya brechas entre las tres pólizas.
Obtenga una cotización gratuita para propietarios de vivienda hoy mismo con un agente que le dirá lo que no necesita con la misma honestidad con la que le dirá lo que sí.
Artículos relacionados
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Cada temporada de huracanes, los propietarios de viviendas en Houston comienzan a escuchar la palabra TWIA. Aparece en la publicación de Facebook de un vecino, en un anuncio de bienes raíces, en un aviso de renovación de una aseguradora. Y genera la misma pregunta en miles de hogares a la vez: ¿necesito esto y estoy expuesto por no tenerlo? Desde 2003, AZ Insurance Agency ha estado respondiendo a esa pregunta para familias en Houston y Dallas, y la respuesta honesta sorprende a la mayoría de las personas. Para la gran mayoría de Houston, TWIA no es algo que se pueda comprar, ni algo que se necesite, ni una brecha en su cobertura. Aquí explicamos exactamente cómo saber de qué lado de esa línea se encuentra su dirección y qué es lo que realmente importa en su lugar.
Respuesta rápida: Para la mayor parte de Houston, no. La Asociación de Seguros contra Tormentas de Texas (TWIA, por sus siglas en inglés) cubre 14 condados costeros de primer nivel más una pequeña parte del condado de Harris, y esa parte abarca solo cinco ciudades: La Porte, Morgan's Point, Pasadena, Seabrook y Shoreacres. Su propiedad debe estar dentro de esos límites de la ciudad y al este de la Carretera Estatal 146. Ambas condiciones, no una u otra. Solo 4,534 de las 286,251 pólizas de TWIA se encuentran en el condado de Harris, aproximadamente el 1.58 por ciento de su cartera. Si vive en Katy, Cypress, Sugar Land, The Woodlands o en la mayor parte de la ciudad de Houston, el viento y el granizo ya están cubiertos dentro de su póliza estándar de propietarios de vivienda.
Puntos clave
TWIA es la aseguradora de último recurso creada por el estado únicamente para viento y granizo, y está restringida por estatuto a una zona de catástrofe definida. No es un producto que pueda elegir comprar solo porque se sienta expuesto.
In el condado de Harris, la elegibilidad requiere dos condiciones simultáneas: estar dentro de los límites municipales de La Porte, Morgan's Point, Pasadena, Seabrook o Shoreacres, y al este de la Carretera Estatal 146.
La abreviación que se ve casi en todas partes, de que TWIA cubre el "condado de Harris al este de la Carretera 146", omite la condición de los límites municipales y da una respuesta incorrecta a muchos hogares. Baytown está al este de la 146 y no es elegible.
Si no es elegible, el viento y el granizo ya están cubiertos dentro de su póliza estándar de propietarios de vivienda. No falta nada.
La cifra que los propietarios de viviendas en el interior de Houston realmente deberían verificar es su deducible por viento y granizo, que en Texas suele ser un porcentaje de la cobertura de la vivienda en lugar de una cantidad fija.
Las casas costeras elegibles generalmente necesitan tres pólizas que funcionen en conjunto: la de propietarios de vivienda con exclusión de viento, la de TWIA para viento y granizo, y una póliza de inundación separada.
TWIA ha solicitado no realizar cambios en las tarifas cuatro veces consecutivas, pero las primas promedio de todos modos han aumentado debido a que un endoso automático de cobertura de la edificación eleva su Cobertura A aproximadamente un 3 por ciento al momento de la renovación.
En esta guía
Qué es realmente TWIA
La regla de las cinco ciudades y cómo verificar su dirección
Por qué tanta gente se equivoca en esto
Si no es elegible, qué cubre su viento
Si es elegible, el conjunto de las tres pólizas
Por qué TWIA nunca cubre inundaciones
Tarifas fijas y facturas en aumento
El certificado WPI-8 que puede detener una póliza
Límites de cobertura y el aumento que fue denegado
Qué está pasando con TWIA en este momento
Preguntas frecuentes
Qué es realmente TWIA
La Asociación de Seguros contra Tormentas de Texas existe porque a lo largo de partes de la costa de Texas, las aseguradoras privadas no estaban dispuestas a vender cobertura de viento y granizo a ningún precio que un hogar normal pudiera pagar. TWIA es el mercado residual creado por el estado para ese riesgo. Es la aseguradora de último recurso para viento y granizo, y únicamente para viento y granizo.
De esto se deducen dos cosas, y ambas son importantes.
En primer lugar, TWIA está restringida geográficamente por ley. No es un producto que pueda elegir comprar porque se sienta expuesto a las tormentas. Su propiedad se encuentra dentro de la zona de catástrofe designada o no, y ninguna cantidad de deseos de tener la cobertura cambiará eso.
En segundo lugar, dentro de su propia área de cobertura, TWIA no es una opción marginal. Según los datos del Departamento de Seguros de Texas para 2024, TWIA posee aproximadamente el 53 por ciento del mercado residencial dentro del territorio que cubre. El mercado de último recurso es el mercado mayoritario allí.
La regla de las cinco ciudades y cómo verificar su dirección
La zona de catástrofe designada por TWIA abarca los 14 condados costeros de primer nivel, más una porción específica del condado de Harris.
Esa porción del condado de Harris es donde reside casi toda la confusión, por lo que aquí se detalla exactamente como lo define el estado. Las áreas elegibles en el condado de Harris son aquellas ubicadas al este de la Carretera Estatal 146 e dentro de los límites de la ciudad de La Porte, Morgan's Point, Pasadena, Seabrook o Shoreacres.
Se deben cumplir ambas condiciones. Estar al este de la Carretera 146 no es suficiente por sí solo. Estar dentro de una de esas cinco ciudades tampoco es suficiente por sí solo.
Dónde se ubica su casa | ¿Dentro de una de las cinco ciudades? | ¿Al este de la Carretera 146? | ¿Elegible para TWIA? |
|---|---|---|---|
Seabrook, al este de la 146 | Sí | Sí | Sí |
Pasadena, al oeste de la 146 | Sí | No | No |
Baytown, al este de la 146 | No | Sí | No |
Clear Lake o Webster | No | Varía | No |
Territorio no incorporado al este de la 146 | No | Sí | No |
Katy, Cypress, Sugar Land, The Woodlands | No | No | No |
La mayor parte de la ciudad de Houston | No | No | No |
A veces verá escrito Shoreacres como Shore Acres, dependiendo de si está leyendo los materiales de TWIA o el mapa del Departamento de Seguros de Texas. Es la misma ciudad.
Si su dirección está cerca de uno de esos límites municipales, no intente adivinar mediante una aplicación de mapas. Los límites de la ciudad en esa parte del condado de Harris son irregulares, y la diferencia entre ser elegible y no serlo puede ser de una sola calle. Esa es una verificación de cinco minutos para un agente con las herramientas adecuadas, y vale la pena hacerlo antes de asumir cualquier cosa sobre su cobertura.
Por qué tanta gente se equivoca en esto
La abreviación que encontrará en casi todas partes, incluso en muchos sitios web de agencias de seguros, es que TWIA cubre "la parte del condado de Harris al este de la Carretera 146". Esa abreviación omite la condición de los límites municipales, y omitirla cambia la respuesta para muchísimos hogares.
Baytown es el ejemplo más claro. Baytown se encuentra al este de la Carretera 146. Baytown no está en la lista de elegibles. Tampoco lo están Clear Lake, Webster, Nassau Bay, ni el territorio no incorporado que se encuentra en medio.
El número de pólizas vigentes hace evidente la magnitud del error conceptual.
Pólizas vigentes de TWIA | Cantidad | Porcentaje de la cartera de TWIA |
|---|---|---|
Total estatal | 286,251 | 100 por ciento |
Condado de Galveston | 86,697 | Aproximadamente 30 por ciento |
Todo el condado de Harris | 4,534 | Aproximadamente 1.58 por ciento |
Tan solo el condado de Galveston tiene aproximadamente diecinueve veces la cantidad de pólizas de TWIA de todo el condado de Harris. Por lo tanto, cuando un propietario de vivienda en Houston lee que "podría necesitar TWIA", la realidad estadística es que casi con certeza no la necesita.
Si no es elegible, qué cubre su viento
Esta es la parte que debería resultar tranquilizadora, y que generalmente se pasa por alto.
Si su vivienda no está en el área de TWIA, los daños por viento y granizo están cubiertos dentro de su póliza estándar de propietarios de vivienda. No falta en su póliza. No es una brecha. No necesita agregar nada, y cualquier agente que le diga a un propietario de vivienda del interior de Houston que está expuesto al viento porque carece de TWIA está confundido o está tratando de vender algo.
Lo que debe verificar en su lugar es su deducible por tormenta de viento o granizo, el cual en Texas es frecuentemente un porcentaje de la cobertura de su vivienda en lugar de una cantidad en dólares fija. La mayoría de los propietarios de viviendas no tienen idea de a cuánto asciende hasta que presentan un reclamo, y para entonces la cifra ya está establecida.
Cobertura de la vivienda (Cobertura A) | Deducible del 1 por ciento | Deducible del 2 por ciento | Deducible del 5 por ciento |
|---|---|---|---|
$250,000 | $2,500 | $5,000 | $12,500 |
$300,000 | $3,000 | $6,000 | $15,000 |
$400,000 | $4,000 | $8,000 | $20,000 |
$500,000 | $5,000 | $10,000 | $25,000 |
$750,000 | $7,500 | $15,000 | $37,500 |
Solo estimaciones, mostradas para ilustrar cómo escalan los deducibles porcentuales. Su deducible real está impreso en su página de declaraciones.
Esa cifra del deducible es el dato individual más útil que debe conocer un propietario de vivienda en el interior de Houston, y no tiene nada que ver con TWIA. Es la diferencia entre que valga la pena o no presentar un reclamo por granizo.
Si es elegible, el conjunto de las tres pólizas
Si su vivienda se encuentra en el área elegible, su cobertura no proviene de una sola póliza. Por lo general, proviene de tres, y cada una cubre algo que las otras excluyen.
Póliza | Qué cubre | Qué no cubre |
|---|---|---|
Propietarios de vivienda con viento y granizo excluidos | Incendio, robo, responsabilidad civil, daños por agua debido a plomería, y casi todo lo demás | Viento, granizo, inundación |
Póliza de TWIA | Viento y granizo | Inundación y todo lo que cubre la póliza de propietarios de vivienda |
Póliza de inundación (NFIP o privada) | Crecidas de agua, marejada ciclónica | Viento, granizo, incendio, robo |
En la costa, las aseguradoras comúnmente emiten la póliza de propietarios sin el peligro de viento, razón por la cual existe la parte de TWIA en primer lugar. Si le falta una de las tres, la brecha no se anunciará sola. Aparecerá después de la tormenta, cuando el ajustador le explique qué póliza se suponía que debía responder y usted descubra que es una que nunca compró.
Por qué TWIA nunca cubre inundaciones
Vale la pena expresarlo claramente, porque es el malentendido más costoso en la costa: TWIA cubre viento y granizo. No cubre inundaciones. Nunca lo ha hecho y no está diseñada para eso.
Su póliza de propietarios de vivienda tampoco cubre inundaciones. La de inundación es siempre una póliza separada en Texas, en todos los condados, a cualquier nivel de precio y con cualquier aseguradora.
La marejada ciclónica es una inundación. La crecida de agua es una inundación. La lluvia impulsada por el viento que ingresa a través de una abertura creada por el propio viento es una cuestión diferente y más técnica, que es exactamente por lo que desea un agente que pueda leer ambas pólizas, una al lado de la otra, antes de presentar el reclamo y no después.
Tarifas fijas y facturas en aumento
Aquí hay algo que casi nadie explica a los asegurados de TWIA.
TWIA ha solicitado ahora no realizar cambios en las tarifas cuatro veces consecutivas. Cero por ciento. Y sin embargo, la prima residencial promedio ha pasado de aproximadamente $2,000 a mediados de 2023 a $2,877 al 31 de marzo de 2026.
Tarifas estables, facturas en aumento. La explicación es un endoso.
TWIA añade un ajuste automático de cobertura de la edificación, formulario TWIA-220, que incrementa el monto de la Cobertura A de su vivienda en aproximadamente un 3 por ciento al momento de la renovación. Más cobertura cuesta más prima, por lo que su factura aumenta incluso cuando la tarifa no lo hizo.
Existe un segundo efecto que afecta a la gente. Si su deducible está expresado como un porcentaje de la Cobertura A, aumentar la Cobertura A también aumenta su deducible en dólares reales. Está pagando más y asumiendo más riesgo al mismo tiempo, sin que nadie haya aumentado la tarifa.
El detalle de tiempo que importa: este ajuste se aplica a las renovaciones vigentes a partir del 1 de septiembre de 2026. Si desea cambiar el monto de su Cobertura A, la solicitud debe llegar a TWIA antes de la fecha de renovación. No se puede fechar con efecto retroactivo después. Ese es un plazo estrecho, y actuar dentro de él es responsabilidad exclusiva del asegurado.
El certificado WPI-8 que puede detener una póliza
TWIA no asegura simplemente cualquier estructura en el área elegible. Las construcciones, adiciones y muchas reparaciones necesitan un certificado de cumplimiento, comúnmente llamado WPI-8, que confirme que el trabajo cumplió con las normas de construcción para tormentas de viento aplicables. El certificado se emite a través del Departamento de Seguros de Texas.
Para las cinco ciudades del condado de Harris, el requisito del certificado se aplica a construcciones posteriores a fechas específicas a mediados y finales de la década de 1990, y esas fechas difieren según la ciudad. Para trabajos realizados en ciertos plazos anteriores, TWIA puede aceptar en su lugar una declaración de un inspector de construcción local, un ingeniero o un arquitecto.
La versión práctica: si va a comprar una casa costera, o si acaba de reemplazar un techo, pregunte por el certificado antes de asumir que la cobertura contra tormentas de viento simplemente continuará. La falta de documentación sobre trabajos completados es una de las formas más frustrantes en que se retrasa un cierre de compraventa costera, y casi siempre se descubre a última hora.
Límites de cobertura y el aumento que fue denegado
TWIA no puede emitir cobertura ilimitada. Existen límites máximos estrictos.
Límite máximo de responsabilidad de TWIA | Monto |
|---|---|
Vivienda residencial | $1,773,000 |
Casa manufacturada | $119,000 |
TWIA propuso aumentar el máximo residencial. El Departamento de Seguros de Texas rechazó esa solicitud en una orden con fecha del 6 de octubre de 2025. El límite para casas manufacturadas sí aumentó.
Si reconstruir su casa costera costara más de $1,773,000, TWIA por sí sola no podrá cubrirle el valor total de reemplazo. Esa es una conversación que se debe tener mucho antes de la temporada de huracanes y no durante ella, porque la solución implica estructurar coberturas en capas y requiere tiempo para organizarse.
Qué está pasando con TWIA en este momento
Dos novedades que vale la pena conocer a partir de este mes.
La presentación de tarifas de 2027. La junta directiva de TWIA abordó la presentación de tarifas de 2027 el 4 de agosto de 2026, en Galveston. Su comité actuarial ya había recomendado no realizar cambios por una votación de 4 a 1 el 30 de junio. La fecha límite legal para la presentación es el 15 de agosto.
La despoblación está prácticamente inactiva. TWIA tiene un programa diseñado para trasladar pólizas de TWIA de regreso al mercado privado. Ninguna aseguradora ha participado desde 2023. Si está esperando que una aseguradora privada venga a quitarle el riesgo de tormentas de viento de las manos a TWIA, ese no es un plan con el que pueda contar en este momento.
Una cosa más, porque surge a menudo: el Plan FAIR de Texas es un mercado residual diferente, y es mucho más relevante para el interior del condado de Harris de lo que es TWIA. Pero el Plan FAIR no puede emitir cobertura de viento y granizo dentro del área de cobertura de TWIA. Ambos no se superponen, y cualquier artículo que sugiera que el Plan FAIR es su opción de respaldo para el viento costero está equivocado.
Si el español es su primer idioma
TWIA no publica un sitio web en español. Ni uno parcial, ni una sección de preguntas frecuentes traducida. Nada.
Es peor que eso. La propia página de tormentas de viento en español del Departamento de Seguros de Texas contiene un enlace hacia una dirección de TWIA en español, y esa dirección redirige a la página de inicio en inglés de TWIA. Un propietario de vivienda de habla hispana que sigue la recomendación del propio estado aterriza en una página que no puede leer.
Si ha estado intentando entender su cobertura contra tormentas de viento en español y no ha encontrado nada, el material realmente no existe. Eso no es culpa suya. Cada agente en AZ Insurance puede guiarle a través del proceso en español, incluyendo la verificación de elegibilidad y el deducible de su póliza actual.
Preguntas frecuentes
P: ¿Necesita mi casa en Houston seguro contra tormentas de viento de TWIA?
Casi con certeza no. TWIA cubre 14 condados costeros de primer nivel más una parte recortada del condado de Harris limitada a cinco ciudades: La Porte, Morgan's Point, Pasadena, Seabrook y Shoreacres, y únicamente al este de la Carretera Estatal 146. Solo cerca del 1.58 por ciento de las pólizas de TWIA se encuentran en el condado de Harris. Si vive en Katy, Cypress, Sugar Land, The Woodlands o en la mayor parte de la ciudad de Houston, el viento y el granizo ya están incluidos en su póliza estándar de propietarios de vivienda.
P: ¿Es suficiente estar al este de la Carretera 146 para calificar para TWIA en el condado de Harris?
No. Ese es el error más común y aparece en muchos sitios web de seguros. Necesita cumplir con ambas condiciones a la vez: al este de la Carretera 146 y dentro de los límites municipales de una de las cinco ciudades elegibles. Baytown se ubica al este de la 146 y no es elegible. Tampoco lo son Clear Lake, Webster, Nassau Bay, ni el territorio no incorporado entre ellas.
P: Si no puedo comprar TWIA, ¿me quedo sin cobertura para daños por viento?
No. Si su vivienda está fuera del área de TWIA, los daños por viento y granizo están cubiertos dentro de su póliza estándar de propietarios de vivienda. No falta nada y no hay ninguna brecha que llenar. Lo que debería verificar en su lugar es su deducible por viento y granizo, que en Texas suele ser un porcentaje de la cobertura de su vivienda en lugar de una cantidad fija.
P: ¿Cubre TWIA inundaciones o marejadas ciclónicas?
No. TWIA cubre únicamente viento y granizo. Las inundaciones, incluyendo las marejadas ciclónicas y las crecidas de agua, requieren una póliza separada a través del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada de inundaciones. Su póliza de propietarios de vivienda tampoco cubre inundaciones en ningún condado de Texas.
P: ¿Por qué aumentó mi prima de TWIA si TWIA no aumentó las tarifas?
TWIA ha solicitado no realizar cambios en las tarifas cuatro veces consecutivas, pero el formulario TWIA-220, un ajuste automático de cobertura de la edificación, eleva el monto de la Cobertura A de su vivienda en aproximadamente un 3 por ciento al momento de la renovación. Más cobertura significa más prima. Si su deducible es un porcentaje de la Cobertura A, ese deducible también aumenta en dólares reales al mismo tiempo.
P: ¿Qué es un certificado WPI-8 y necesito uno?
Un WPI-8 es un certificado de cumplimiento emitido a través del Departamento de Seguros de Texas que confirma que una construcción, adición o reparación cumplió con las normas de construcción contra tormentas de viento aplicables. TWIA lo requiere para trabajos calificados en el área elegible. Si va a comprar una casa costera o acaba de reemplazar un techo, confirme que el certificado exista antes de asumir que la cobertura contra tormentas de viento continúa.
P: ¿Cuánta cobertura puede emitir TWIA sobre una vivienda?
El límite máximo para una vivienda residencial es de $1,773,000, y el máximo para una casa manufacturada es de $119,000. TWIA solicitó aumentar el máximo residencial y el Departamento de Seguros de Texas rechazó esa solicitud en una orden con fecha del 6 de octubre de 2025. Las viviendas que cuesten más del límite para ser reconstruidas necesitan cobertura adicional estructurada encima.
P: ¿Cómo puedo saber con certeza si mi dirección es elegible?
Pida a un agente que lo verifique con el mapa de tormentas de viento del Departamento de Seguros de Texas y los límites municipales, no con una aplicación de mapas general. Los límites de la ciudad en esa parte del condado de Harris son irregulares y la elegibilidad puede cambiar de una calle a la siguiente. Llame al 713-777-2886 y confirmaremos su dirección en unos cinco minutos. Hablamos español.
Por qué AZ Insurance se destaca
AZ Insurance ha protegido a las familias de Texas desde 2003. Agentes reales en 15 oficinas locales en todo Houston y Dallas, no centros de llamadas que leen guiones. Soporte bilingüe para que el idioma nunca sea un obstáculo para comprender su propia póliza. Más de 100,000 clientes confían en nosotros para la protección de sus familias.
Lo más útil que puede hacer un agente respecto a TWIA es decirle cuándo no la necesita. Esa conversación toma unos cinco minutos y evita que las personas compren una póliza para un riesgo que su cobertura existente ya maneja. Cuando nos confía una vivienda, confirmamos si la dirección está realmente en el área elegible, verificamos el deducible por viento y granizo en su póliza actual, le decimos si la cobertura de inundación debe formar parte del panorama y comparamos 8 aseguradoras para lo que sea que realmente necesite. Si usted es uno de los hogares que sí necesita TWIA, estructuramos el conjunto completo para que no haya brechas entre las tres pólizas.
Obtenga una cotización gratuita para propietarios de vivienda hoy mismo con un agente que le dirá lo que no necesita con la misma honestidad con la que le dirá lo que sí.
Artículos relacionados
Últimos Blogs
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.