Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
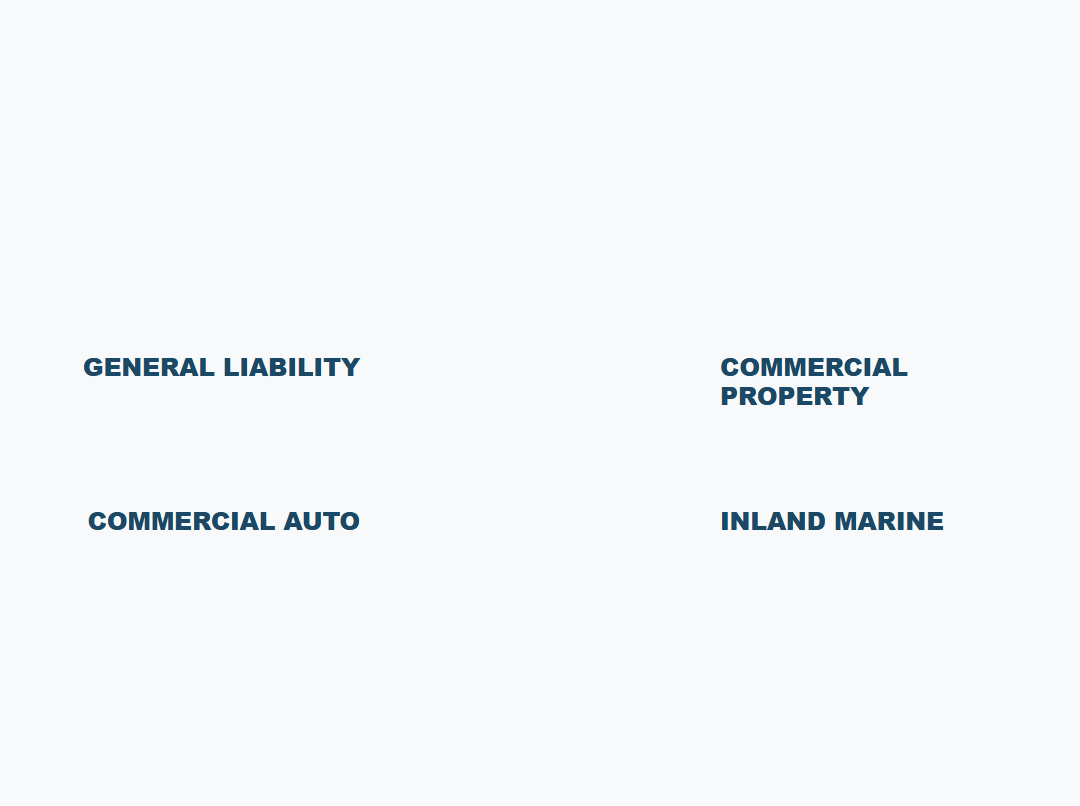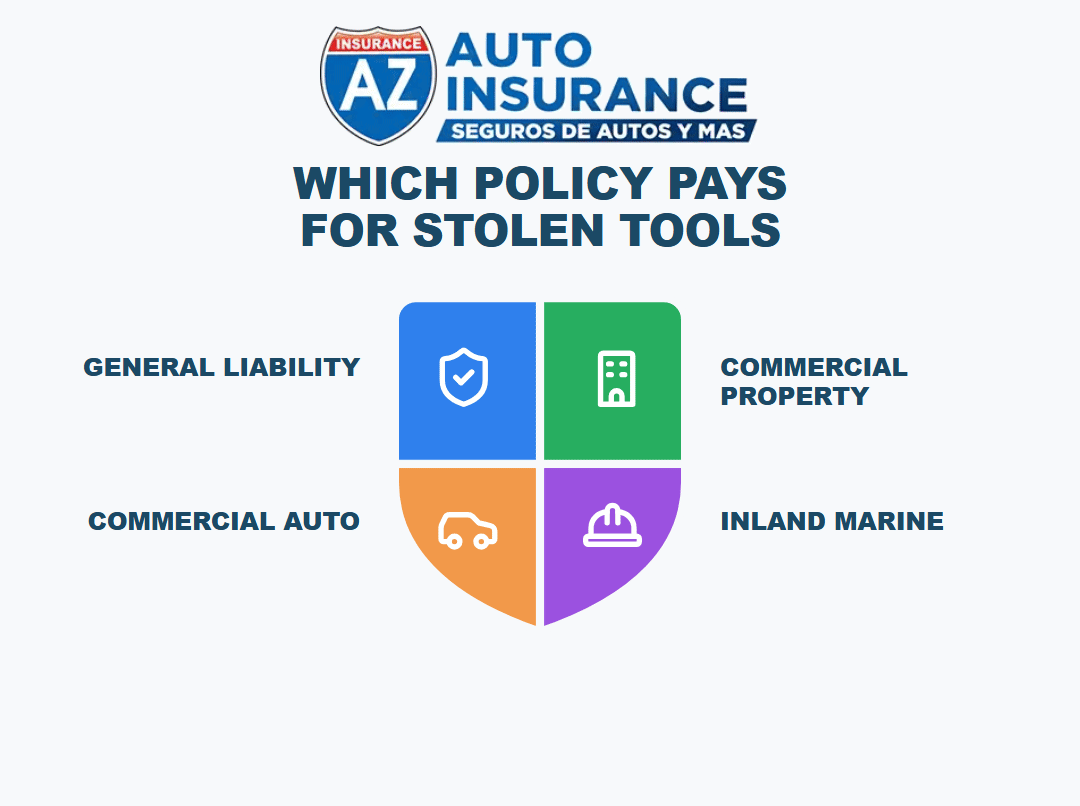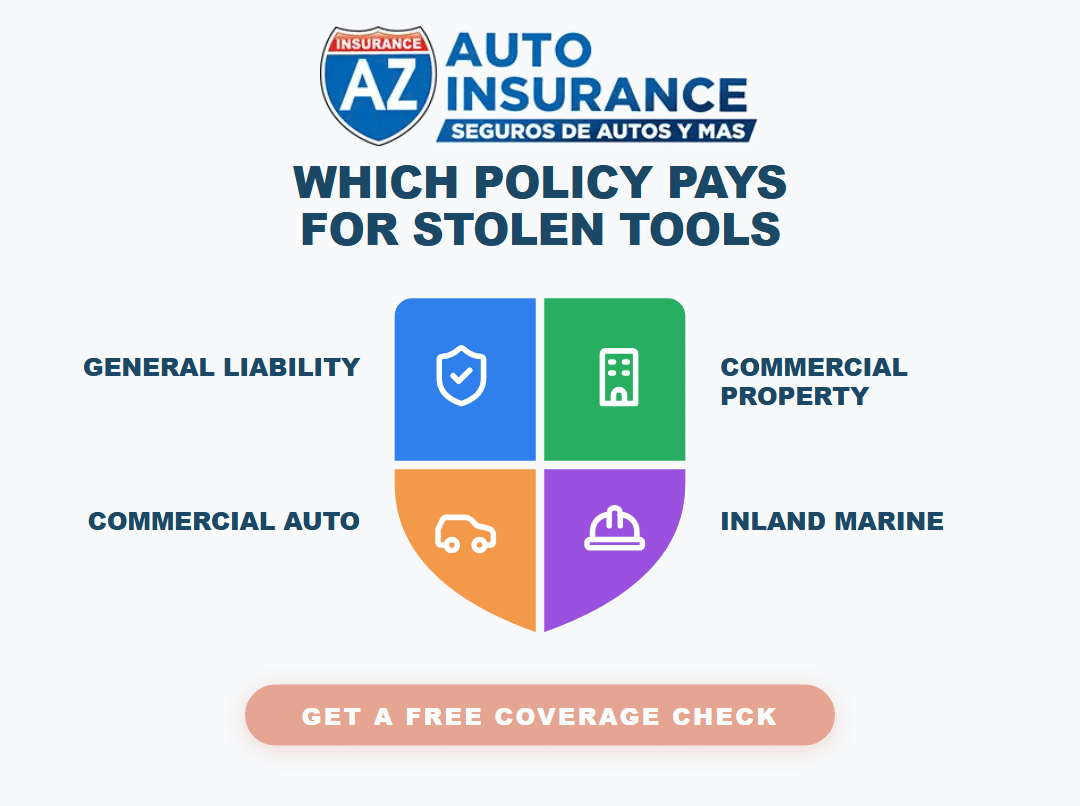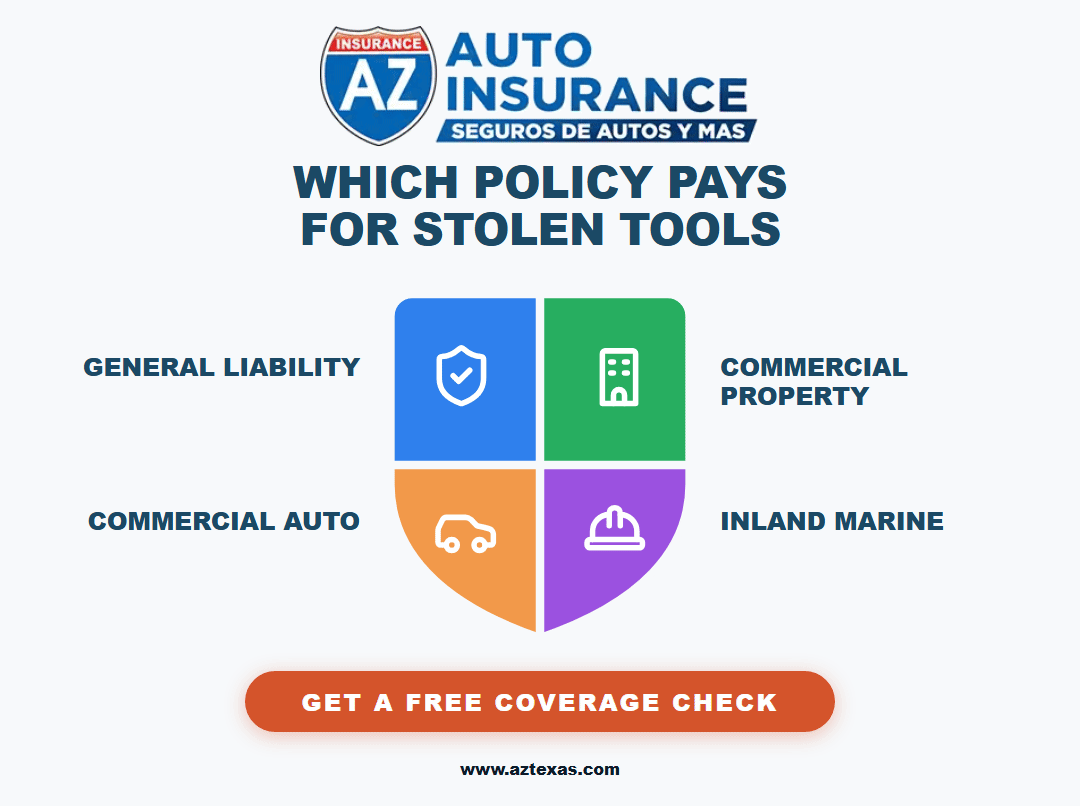
Respuesta rápida: Las pólizas de responsabilidad civil general, propiedad comercial y auto comercial rechazan un reclamo por robo de herramientas: la responsabilidad civil solo cubre daños a terceros, la de propiedad se limita a su taller y la de auto paga por el vehículo, no por el contenido. La póliza que reemplaza las herramientas robadas es la de transporte terrestre (inland marine), por lo general un endoso de equipo flotante (equipment floater) que cubre las herramientas en tránsito, en los sitios de trabajo y en almacenamiento.
Qué cubre este artículo
Por qué cada póliza dice que no
Qué es en realidad el transporte terrestre (inland marine), a pesar de su nombre
La cifra de Houston, y una nota honesta sobre su antigüedad
Las tres cosas que determinan si su reclamo realmente se paga
Dos trampas específicas de la Costa del Golfo
A quién afecta esto más severamente
Qué hacer esta semana
Preguntas frecuentes
Un contratista de plomería se estaciona en una calle cerca de la avenida Washington un jueves por la noche. Para el viernes por la mañana, la ventana trasera de la camioneta está en el pavimento y todo lo que estaba detrás del panel divisorio ha desaparecido: dos prensadoras, una cámara, un rotomartillo y las herramientas de mano que tres trabajadores necesitan para laborar ese día.
Tiene responsabilidad civil general. Tiene auto comercial. Tiene una póliza para propietarios de empresas (BOP). Presenta un reclamo y le dicen que la póliza de auto pagará por la ventana.
Eso no es un error de la aseguradora. Es lo que dictan esas tres pólizas.
La responsabilidad civil general cubre los daños que usted cause a otras personas y a sus propiedades, por lo que nunca cubre sus propias herramientas. La cobertura de propiedad comercial se redacta en torno a una ubicación fija, por lo que normalmente se limita a la puerta de su taller. El seguro de auto comercial asegura el vehículo en sí, por lo que paga por la ventana rota y no por lo que se llevaron a través de ella. La póliza que realmente reemplaza las herramientas robadas es la de transporte terrestre (inland marine), normalmente redactada como un endoso de equipo flotante para contratistas o una póliza de herramientas y equipos, y en la mayoría de los contratistas de Houston esta cobertura falta o está establecida en un límite de hace años.
Puntos clave
Tres pólizas por las que ya paga rechazan este reclamo, y cada una por una razón diferente. Ninguna de ellas está siendo injusta.
El transporte terrestre (inland marine) es la respuesta, generalmente como un endoso de equipo flotante que cubre las herramientas en tránsito y en el sitio de trabajo.
La diferencia entre cobertura declarada (scheduled) o global (blanket) importa más que el límite mismo. Los artículos de alto valor a menudo deben registrarse con su número de serie para estar cubiertos.
Texas lideró el país en robo de equipo pesado y Houston lideró todas las ciudades, según el último informe detallado de la serie.
Solo el 23 por ciento del equipo pesado robado fue recuperado en ese mismo informe.
Los contratistas costeros de Houston tienen una segunda trampa: los deducibles por tormentas con nombre y las exclusiones por inundación también se aplican a las pólizas de equipos, no solo a los edificios.
Costo de reemplazo o valor en efectivo real es la pregunta que decide lo que realmente recibirá. Un rotomartillo de cinco años de antigüedad a valor en efectivo real no equivale a un rotomartillo nuevo.
Por qué cada póliza dice que no
Póliza | Para qué está diseñada | Por qué falla el reclamo de herramientas robadas |
|---|---|---|
Responsabilidad civil general | Lesiones o daños que usted cause a otros | Sus herramientas son propiedad suya, no de un tercero |
Propiedad comercial | Edificios y contenidos en una ubicación descrita | La camioneta y el sitio de trabajo no son la ubicación descrita |
Auto comercial | El vehículo y la responsabilidad civil derivada de este | Paga por el vidrio y la puerta, no por la carga |
Póliza para propietarios de empresas (BOP) | Responsabilidad civil más propiedad en sus instalaciones | Contiene el mismo límite de ubicación que la de propiedad arriba mencionada |
Transporte terrestre (Inland marine) | Propiedad que se mueve | Esta es la que paga |
Vale la pena reflexionar sobre este patrón por un momento. El seguro se organiza en función del propósito de una póliza, no de lo que uno siente que debería estar cubierto. El Departamento de Seguros de Texas describe la responsabilidad civil general comercial como una protección contra reclamos por lesiones corporales, daños a la propiedad y lesiones personales o publicitarias, todos los cuales son reclamos presentados contra usted por otra persona. Un robo en su propia camioneta no es un reclamo en su contra. Nadie lo está demandando. No hay un tercero involucrado. Por eso no se activa la cobertura, y esa misma lógica es la que analizamos en ¿la responsabilidad civil general cubre los daños a la propiedad del cliente?, donde la respuesta cambia porque la propiedad pertenece a otra persona.
La póliza de propiedad comercial es la que más sorprende a la gente, porque sí cuentan con una cobertura de propiedad. Pero esa cobertura se redacta para unas instalaciones descritas. Su taller está cubierto. El equipo en la camioneta a las 6 a. m. de un martes no está en su taller. Nuestra guía explicativa sobre bienes personales comerciales detalla lo que realmente contabiliza esa cobertura, y propiedad comercial en Houston cubre el aspecto de los edificios.
La de auto comercial es la más engañosa de las tres, porque paga algo. El vidrio, la chapa de la puerta, la columna de encendido si la forzaron. Todo cubierto. El contenido no es parte del vehículo, por lo que queda completamente fuera de la póliza. Si desea una perspectiva más amplia sobre esa cobertura, por qué los contratistas de Houston necesitan un seguro de auto comercial antes de comenzar cualquier trabajo y qué es el seguro de auto comercial y si lo necesita lo explican detalladamente.
Qué es en realidad el transporte terrestre (inland marine), a pesar de su nombre
El nombre es un accidente histórico. El seguro marítimo cubría la carga en el mar, luego se extendió a la carga que se movía por tierra, y el término se quedó para toda una categoría de cobertura para propiedad que se mueve o que se encuentra en un lugar distinto a una dirección fija.
Para un contratista, normalmente se presenta en una de estas dos formas:
Un endoso de equipo flotante (equipment floater), a veces llamado cobertura de equipo de contratistas. Cubre las herramientas y el equipo de su propiedad mientras están en tránsito, en un sitio de trabajo y almacenados. Esta es la que responde ante el robo en la camioneta.
Un endoso de instalación (installation floater). Cubre los materiales que ha comprado y que está instalando pero que aún no ha terminado de instalar, momento en el cual normalmente pasan a ser responsabilidad del propietario del inmueble y no suya.
Las causas de pérdida cubiertas generalmente incluyen robo, incendio, vandalismo, viento y ciertos tipos de daños por agua. Se puede redactar para cubrir el equipo de su propiedad, y por separado el equipo que renta o tiene en arrendamiento financiero (lease), lo cual es importante porque un contrato de renta casi siempre lo hace responsable de la máquina desde el momento en que sale del patio de renta.
Una póliza para propietarios de empresas (BOP) a veces incluye una pequeña cantidad de esto mediante un endoso, a menudo de unos pocos miles de dólares. Eso es una cortesía, no una solución, y vale la pena verificar lo que realmente dice la suya antes de confiar en ella.
Qué cambia cuando el transporte terrestre (inland marine) está en la póliza
Escenario | Sin transporte terrestre (inland marine) | Con un endoso de equipo flotante |
|---|---|---|
Herramientas robadas de la camioneta durante la noche | Auto comercial paga únicamente por la ventana | Pagado hasta su límite, menos el deducible |
Generador robado de un sitio de trabajo | Ninguna póliza responde | Cubierto en el sitio de trabajo |
Minicargador rentado robado del sitio | Usted le debe a la compañía de renta | Cubierto si se incluye el equipo rentado en la póliza |
Materiales robados antes de instalarlos | Normalmente usted debe reemplazarlos | Cubiertos bajo un endoso de instalación |
Equipo inundado en un sitio de trabajo | Excluido | Sigue excluido a menos que se agregue un endoso de inundación |
Obtenga una revisión gratuita de su cobertura de herramientas y equipos o llame al (281) 833-6755. Hablamos Español.
La cifra de Houston, y una nota honesta sobre su antigüedad
Texas lidera el país en robo de equipo pesado y Houston lidera todas las ciudades de Texas.
En el Informe de Robo de Equipo Pesado de 2014 de la Oficina Nacional de Delitos de Seguros (NICB), producido junto con el Registro Nacional de Equipos, Texas ocupó el primer lugar entre los estados con 1,650 robos reportados, por delante de Carolina del Norte con 918 y Florida con 915. Entre las ciudades, Houston ocupó el primer lugar con 201, seguida de Miami con 105 y San Antonio con 83. A nivel nacional, se reportaron 11,625 robos de equipo pesado a las autoridades ese año. El informe del año anterior también colocó a Texas en primer lugar, con 1,494 robos y a Houston nuevamente a la cabeza de las ciudades con 199.
Dos aclaraciones honestas, porque verá estas cifras citadas en todas partes sin ellas. Primero, estos son datos de 2014. La Oficina Nacional de Delitos de Seguros y el Registro Nacional de Equipos dejaron de publicar informes públicos anuales detallados sobre el robo de equipos después de 2016, razón por la cual casi todas las páginas de "estadísticas de robo en la construcción de 2026" que encuentre están reciclando este mismo conjunto de datos de hace una década sin mencionarlo. Segundo, este informe contabiliza equipo pesado, las máquinas, no las herramientas de mano en la parte trasera de una camioneta. El robo de herramientas de mano no se registra de manera sistemática en ningún lado, que es precisamente por lo que es fácil de subestimar.
La cifra de recuperación es la que debería hacernos cambiar de conducta: solo el 23 por ciento del equipo pesado robado en 2014 fue recuperado. Independientemente de lo que haya sucedido con la tasa desde entonces, la naturaleza del problema no ha cambiado. Es mucho más probable que tenga que reemplazar la máquina a que la recupere.
Las tres cosas que determinan si su reclamo realmente se paga
Contar con la póliza es el paso uno. Estas tres determinan el resultado.
1. Declarada (scheduled) o global (blanket). Un límite global cubre una categoría de artículos hasta una cifra total y es la estructura adecuada para una gran cantidad de herramientas de precio moderado. La cobertura declarada detalla artículos específicos, generalmente por número de serie y valor, y es como se asegura normalmente el equipo de alto valor. La trampa está en asumir que la cobertura global abarca todo. En muchas pólizas, el robo de una pieza específica está cubierto solo si esa pieza está registrada en la lista de la póliza (schedule). Revise su lista y léala antes de una pérdida, no después.
2. Costo de reemplazo o valor en efectivo real. El costo de reemplazo paga lo que cuesta comprar el artículo hoy. El valor en efectivo real resta primero la depreciación. En las herramientas, que se deprecian rápido y se usan mucho, esa diferencia es enorme. Un rotomartillo de cinco años de antigüedad liquidado a valor en efectivo real no sirve para comprar un rotomartillo nuevo, y la diferencia sale de su bolsillo exactamente en el momento en que no puede trabajar.
3. El límite, establecido una vez y nunca vuelto a revisar. Este es el fallo más común que vemos. Un contratista establece un límite de $15,000 cuando empieza, compra herramientas constantemente durante seis años y nunca lo actualiza. Luego, roban $40,000 de una camioneta y la póliza hace exactamente lo que prometió: paga $15,000. Eso no es un reclamo rechazado, es un reclamo cubierto que agotó su límite, la misma aritmética que lleva a los contratistas a adquirir una póliza sombrilla comercial (umbrella) en el lado de la responsabilidad civil.
Las cinco configuraciones, comparadas
Configuración de la póliza | Qué significa | Dónde puede afectarle |
|---|---|---|
Límite global (blanket) | Un total cubre toda una categoría de herramientas | Es posible que un solo artículo costoso no esté cubierto a menos que esté declarado |
Artículos declarados (scheduled) | Piezas específicas registradas por número de serie y valor | Cualquier cosa comprada desde la última actualización no estará en la lista |
Costo de reemplazo | Paga lo que cuesta comprar el artículo hoy | Prima más alta, pero el cheque compra una herramienta que funciona |
Valor en efectivo real | Paga el precio de hoy menos la depreciación | Las herramientas de uso rudo se liquidan muy por debajo del costo de reemplazo |
El límite en sí | Lo máximo que la póliza paga por un siniestro | Si se establece una vez y nunca se revisa, se agotará ante un robo grande |
Dos trampas específicas de la Costa del Golfo
La cobertura de equipos no está exenta de las complejidades que afectan a cualquier otra póliza en Houston.
La inundación normalmente está excluida. Los formularios estándar de transporte terrestre (inland marine) cubren daños por viento pero excluyen inundaciones, lo cual en esta región no es una distinción teórica. El equipo que se encuentra en un sitio de trabajo en una zona propensa a inundaciones del condado de Harris necesita que esto se aborde deliberadamente, ya sea mediante un endoso o a través de una póliza separada. La misma división de la que escribimos para los edificios en seguro comercial contra inundaciones en Houston se aplica a las máquinas que se encuentran junto a ellos.
Los deducibles por tormentas con nombre también se aplican aquí. En las zonas costeras expuestas al viento, es común que se aplique un deducible porcentual a una pérdida por tormenta con nombre en lugar de una cifra de dinero fija, exactamente como ocurre con la propiedad comercial. Los deducibles porcentuales son el elemento más incomprendido en los seguros de Texas y vale la pena calcularlos detalladamente una vez, por adelantado, en papel.
A quién afecta esto más severamente
Operadores independientes y cuadrillas pequeñas, donde las herramientas representan la mayor parte de sus activos. Para un propietario único, el robo en una camioneta no es un inconveniente, es la paralización del negocio.
Oficios con equipos portátiles costosos: plomería, HVAC, electricidad, concreto, servicio de árboles. La misma brecha de cobertura que trazamos para diseño de paisajes y cuidado del césped les afecta a todos ellos.
Cualquier persona que rente equipos, porque el contrato de renta hace que la máquina sea su responsabilidad y su responsabilidad civil general no responderá por ella.
Contratistas que utilizan personal bajo la forma 1099, donde la propiedad de las herramientas se vuelve confusa y nadie ha establecido con claridad qué póliza se supone que debe responder.
Negocios móviles en general, incluyendo camiones de comida (food trucks) y compañías de limpieza, cuya operación completa depende de equipos que se mueven.
Qué hacer esta semana
Aigüe si tiene contratada la cobertura de transporte terrestre (inland marine). Aparecerá en su página de declaraciones como "inland marine", "contractors equipment" (equipo de contratistas) o "tools and equipment" (herramientas y equipos). Si no aparece ninguna de esas palabras, no la tiene.
Sume lo que realmente hay en la camioneta y en el remolque hoy, basándose en lo que costaría volver a comprarlo, no en lo que pagó originalmente.
Compare ese número con su límite. La mayoría de los contratistas que hacen este ejercicio descubren que están subasegurados por el doble o más.
Verifique si es a costo de reemplazo o a valor en efectivo real.
Declare cualquier cosa costosa con sus números de serie. Tome fotos mientras lo hace, porque un reclamo se procesa más rápido con una lista detallada que confiando en la memoria.
Pregunte específicamente sobre el equipo rentado o en arrendamiento financiero, si es que alguna vez renta.
Nada de eso requiere iniciar una póliza nueva. Requiere saber lo que dice la actual, lo cual es una tarea de quince minutos y es la misma disciplina que determina si un certificado que le entrega a un contratista general es realmente preciso.
Preguntas frecuentes
P: ¿La responsabilidad civil general cubre mis herramientas robadas?
No. La responsabilidad civil general cubre las lesiones corporales y los daños a la propiedad que usted cause a otras personas. Sus propias herramientas son propiedad suya, por lo que no hay un reclamo de terceros al que la póliza deba responder. Este es uno de los malentendidos más comunes que corregimos.
P: Me robaron las herramientas de mi camioneta de trabajo. ¿Pagará el seguro de auto comercial?
Normalmente pagará para reparar el vehículo, incluyendo la ventana rota o la puerta dañada, pero no para reemplazar el contenido. Las propiedades almacenadas dentro de un vehículo necesitan un seguro de transporte terrestre (inland marine) o una póliza de herramientas y equipos para estar cubiertas contra robo.
P: ¿Qué es el seguro de transporte terrestre (inland marine) y por qué se llama así?
Es la cobertura para propiedades que se mueven o que se encuentran en un lugar distinto a una dirección fija. El nombre proviene del seguro de carga marítima, que se extendió a los bienes que se movían por tierra firme, y el término se conservó. Para los contratistas, generalmente se redacta como un endoso de equipo flotante que cubre las herramientas en tránsito, en el sitio de trabajo y en almacenamiento.
P: ¿Mi póliza para propietarios de empresas (BOP) ya incluye cobertura para herramientas?
A veces incluye una pequeña cantidad mediante un endoso, a menudo de solo unos pocos miles de dólares. La cobertura de propiedad de una BOP está diseñada en torno a una ubicación descrita, por lo que el equipo en una camioneta o en un sitio de trabajo generalmente queda fuera de ella. Revise la página de declaraciones en lugar de asumirlo.
P: ¿Tengo que declarar cada herramienta por su número de serie?
No cada herramienta. Los artículos de menor valor normalmente están cubiertos bajo un límite global para la categoría. El equipo de alto valor suele declararse de manera individual, y en muchas pólizas el robo de una pieza específica está cubierto solo si esa pieza está declarada. Revise la lista (schedule) y léala.
P: ¿Cubre el equipo que rento?
Solo si la póliza está redactada para incluir equipos rentados o en arrendamiento financiero, lo cual es una elección específica y no una opción predeterminada. Es importante porque un contrato de renta casi siempre lo hace responsable de la máquina desde el momento en que sale del patio de renta. Llame a nuestra línea comercial al (281) 833-6755 y revisaremos su formulario.
P: ¿Qué tan probable es que recupere el equipo robado?
Históricamente, no mucho. El Informe de Robo de Equipo Pesado de 2014 de la Oficina Nacional de Delitos de Seguros reveló que solo el 23 por ciento del equipo pesado robado fue recuperado. Ese informe también colocó a Texas en el primer lugar entre los estados y a Houston en el primero entre las ciudades. Son datos de 2014, el último conjunto de datos públicos detallado de esa serie, y contabiliza máquinas en lugar de herramientas de mano.
P: ¿Un reclamo por robo hará que cancelen mi póliza?
En la mayoría de los casos, no a mitad del plazo. Una vez que una póliza de responsabilidad civil de Texas ha superado sus primeros 60 días o ha sido renovada, los motivos permitidos para la cancelación son muy específicos y un reclamo no se encuentra entre ellos. Sin embargo, puede afectar totalmente el hecho de que se la renueven. Explicamos cómo funciona esto en qué puede realmente cancelar o anular su póliza de responsabilidad civil general en Texas.
Artículos relacionados
Seguro de bienes personales comerciales y por qué es importante
¿La responsabilidad civil general cubre los daños a la propiedad del cliente?
Por qué AZ Insurance se destaca
La mayoría de las agencias cotizan a un contratista la responsabilidad civil general y una camioneta, cobran la prima y nunca preguntan qué hay en la parte trasera de la camioneta. Nosotros sí preguntamos, porque el equipo suele valer más que el vehículo y es lo único que paraliza el negocio por completo cuando desaparece de la noche a la mañana. Somos independientes, estamos en Houston desde 2003 y comparamos múltiples compañías de seguros en lugar de defender el formulario de una sola aseguradora.
Sume lo que tiene hoy en su camión y tráiganos esa cifra junto con su página de declaraciones. Solicite una revisión gratuita de su cobertura de herramientas y equipos o llame a nuestra línea comercial al (281) 833-6755, y le diremos exactamente qué habrían pagado y qué no sus pólizas actuales.
Respuesta rápida: Las pólizas de responsabilidad civil general, propiedad comercial y auto comercial rechazan un reclamo por robo de herramientas: la responsabilidad civil solo cubre daños a terceros, la de propiedad se limita a su taller y la de auto paga por el vehículo, no por el contenido. La póliza que reemplaza las herramientas robadas es la de transporte terrestre (inland marine), por lo general un endoso de equipo flotante (equipment floater) que cubre las herramientas en tránsito, en los sitios de trabajo y en almacenamiento.
Qué cubre este artículo
Por qué cada póliza dice que no
Qué es en realidad el transporte terrestre (inland marine), a pesar de su nombre
La cifra de Houston, y una nota honesta sobre su antigüedad
Las tres cosas que determinan si su reclamo realmente se paga
Dos trampas específicas de la Costa del Golfo
A quién afecta esto más severamente
Qué hacer esta semana
Preguntas frecuentes
Un contratista de plomería se estaciona en una calle cerca de la avenida Washington un jueves por la noche. Para el viernes por la mañana, la ventana trasera de la camioneta está en el pavimento y todo lo que estaba detrás del panel divisorio ha desaparecido: dos prensadoras, una cámara, un rotomartillo y las herramientas de mano que tres trabajadores necesitan para laborar ese día.
Tiene responsabilidad civil general. Tiene auto comercial. Tiene una póliza para propietarios de empresas (BOP). Presenta un reclamo y le dicen que la póliza de auto pagará por la ventana.
Eso no es un error de la aseguradora. Es lo que dictan esas tres pólizas.
La responsabilidad civil general cubre los daños que usted cause a otras personas y a sus propiedades, por lo que nunca cubre sus propias herramientas. La cobertura de propiedad comercial se redacta en torno a una ubicación fija, por lo que normalmente se limita a la puerta de su taller. El seguro de auto comercial asegura el vehículo en sí, por lo que paga por la ventana rota y no por lo que se llevaron a través de ella. La póliza que realmente reemplaza las herramientas robadas es la de transporte terrestre (inland marine), normalmente redactada como un endoso de equipo flotante para contratistas o una póliza de herramientas y equipos, y en la mayoría de los contratistas de Houston esta cobertura falta o está establecida en un límite de hace años.
Puntos clave
Tres pólizas por las que ya paga rechazan este reclamo, y cada una por una razón diferente. Ninguna de ellas está siendo injusta.
El transporte terrestre (inland marine) es la respuesta, generalmente como un endoso de equipo flotante que cubre las herramientas en tránsito y en el sitio de trabajo.
La diferencia entre cobertura declarada (scheduled) o global (blanket) importa más que el límite mismo. Los artículos de alto valor a menudo deben registrarse con su número de serie para estar cubiertos.
Texas lideró el país en robo de equipo pesado y Houston lideró todas las ciudades, según el último informe detallado de la serie.
Solo el 23 por ciento del equipo pesado robado fue recuperado en ese mismo informe.
Los contratistas costeros de Houston tienen una segunda trampa: los deducibles por tormentas con nombre y las exclusiones por inundación también se aplican a las pólizas de equipos, no solo a los edificios.
Costo de reemplazo o valor en efectivo real es la pregunta que decide lo que realmente recibirá. Un rotomartillo de cinco años de antigüedad a valor en efectivo real no equivale a un rotomartillo nuevo.
Por qué cada póliza dice que no
Póliza | Para qué está diseñada | Por qué falla el reclamo de herramientas robadas |
|---|---|---|
Responsabilidad civil general | Lesiones o daños que usted cause a otros | Sus herramientas son propiedad suya, no de un tercero |
Propiedad comercial | Edificios y contenidos en una ubicación descrita | La camioneta y el sitio de trabajo no son la ubicación descrita |
Auto comercial | El vehículo y la responsabilidad civil derivada de este | Paga por el vidrio y la puerta, no por la carga |
Póliza para propietarios de empresas (BOP) | Responsabilidad civil más propiedad en sus instalaciones | Contiene el mismo límite de ubicación que la de propiedad arriba mencionada |
Transporte terrestre (Inland marine) | Propiedad que se mueve | Esta es la que paga |
Vale la pena reflexionar sobre este patrón por un momento. El seguro se organiza en función del propósito de una póliza, no de lo que uno siente que debería estar cubierto. El Departamento de Seguros de Texas describe la responsabilidad civil general comercial como una protección contra reclamos por lesiones corporales, daños a la propiedad y lesiones personales o publicitarias, todos los cuales son reclamos presentados contra usted por otra persona. Un robo en su propia camioneta no es un reclamo en su contra. Nadie lo está demandando. No hay un tercero involucrado. Por eso no se activa la cobertura, y esa misma lógica es la que analizamos en ¿la responsabilidad civil general cubre los daños a la propiedad del cliente?, donde la respuesta cambia porque la propiedad pertenece a otra persona.
La póliza de propiedad comercial es la que más sorprende a la gente, porque sí cuentan con una cobertura de propiedad. Pero esa cobertura se redacta para unas instalaciones descritas. Su taller está cubierto. El equipo en la camioneta a las 6 a. m. de un martes no está en su taller. Nuestra guía explicativa sobre bienes personales comerciales detalla lo que realmente contabiliza esa cobertura, y propiedad comercial en Houston cubre el aspecto de los edificios.
La de auto comercial es la más engañosa de las tres, porque paga algo. El vidrio, la chapa de la puerta, la columna de encendido si la forzaron. Todo cubierto. El contenido no es parte del vehículo, por lo que queda completamente fuera de la póliza. Si desea una perspectiva más amplia sobre esa cobertura, por qué los contratistas de Houston necesitan un seguro de auto comercial antes de comenzar cualquier trabajo y qué es el seguro de auto comercial y si lo necesita lo explican detalladamente.
Qué es en realidad el transporte terrestre (inland marine), a pesar de su nombre
El nombre es un accidente histórico. El seguro marítimo cubría la carga en el mar, luego se extendió a la carga que se movía por tierra, y el término se quedó para toda una categoría de cobertura para propiedad que se mueve o que se encuentra en un lugar distinto a una dirección fija.
Para un contratista, normalmente se presenta en una de estas dos formas:
Un endoso de equipo flotante (equipment floater), a veces llamado cobertura de equipo de contratistas. Cubre las herramientas y el equipo de su propiedad mientras están en tránsito, en un sitio de trabajo y almacenados. Esta es la que responde ante el robo en la camioneta.
Un endoso de instalación (installation floater). Cubre los materiales que ha comprado y que está instalando pero que aún no ha terminado de instalar, momento en el cual normalmente pasan a ser responsabilidad del propietario del inmueble y no suya.
Las causas de pérdida cubiertas generalmente incluyen robo, incendio, vandalismo, viento y ciertos tipos de daños por agua. Se puede redactar para cubrir el equipo de su propiedad, y por separado el equipo que renta o tiene en arrendamiento financiero (lease), lo cual es importante porque un contrato de renta casi siempre lo hace responsable de la máquina desde el momento en que sale del patio de renta.
Una póliza para propietarios de empresas (BOP) a veces incluye una pequeña cantidad de esto mediante un endoso, a menudo de unos pocos miles de dólares. Eso es una cortesía, no una solución, y vale la pena verificar lo que realmente dice la suya antes de confiar en ella.
Qué cambia cuando el transporte terrestre (inland marine) está en la póliza
Escenario | Sin transporte terrestre (inland marine) | Con un endoso de equipo flotante |
|---|---|---|
Herramientas robadas de la camioneta durante la noche | Auto comercial paga únicamente por la ventana | Pagado hasta su límite, menos el deducible |
Generador robado de un sitio de trabajo | Ninguna póliza responde | Cubierto en el sitio de trabajo |
Minicargador rentado robado del sitio | Usted le debe a la compañía de renta | Cubierto si se incluye el equipo rentado en la póliza |
Materiales robados antes de instalarlos | Normalmente usted debe reemplazarlos | Cubiertos bajo un endoso de instalación |
Equipo inundado en un sitio de trabajo | Excluido | Sigue excluido a menos que se agregue un endoso de inundación |
Obtenga una revisión gratuita de su cobertura de herramientas y equipos o llame al (281) 833-6755. Hablamos Español.
La cifra de Houston, y una nota honesta sobre su antigüedad
Texas lidera el país en robo de equipo pesado y Houston lidera todas las ciudades de Texas.
En el Informe de Robo de Equipo Pesado de 2014 de la Oficina Nacional de Delitos de Seguros (NICB), producido junto con el Registro Nacional de Equipos, Texas ocupó el primer lugar entre los estados con 1,650 robos reportados, por delante de Carolina del Norte con 918 y Florida con 915. Entre las ciudades, Houston ocupó el primer lugar con 201, seguida de Miami con 105 y San Antonio con 83. A nivel nacional, se reportaron 11,625 robos de equipo pesado a las autoridades ese año. El informe del año anterior también colocó a Texas en primer lugar, con 1,494 robos y a Houston nuevamente a la cabeza de las ciudades con 199.
Dos aclaraciones honestas, porque verá estas cifras citadas en todas partes sin ellas. Primero, estos son datos de 2014. La Oficina Nacional de Delitos de Seguros y el Registro Nacional de Equipos dejaron de publicar informes públicos anuales detallados sobre el robo de equipos después de 2016, razón por la cual casi todas las páginas de "estadísticas de robo en la construcción de 2026" que encuentre están reciclando este mismo conjunto de datos de hace una década sin mencionarlo. Segundo, este informe contabiliza equipo pesado, las máquinas, no las herramientas de mano en la parte trasera de una camioneta. El robo de herramientas de mano no se registra de manera sistemática en ningún lado, que es precisamente por lo que es fácil de subestimar.
La cifra de recuperación es la que debería hacernos cambiar de conducta: solo el 23 por ciento del equipo pesado robado en 2014 fue recuperado. Independientemente de lo que haya sucedido con la tasa desde entonces, la naturaleza del problema no ha cambiado. Es mucho más probable que tenga que reemplazar la máquina a que la recupere.
Las tres cosas que determinan si su reclamo realmente se paga
Contar con la póliza es el paso uno. Estas tres determinan el resultado.
1. Declarada (scheduled) o global (blanket). Un límite global cubre una categoría de artículos hasta una cifra total y es la estructura adecuada para una gran cantidad de herramientas de precio moderado. La cobertura declarada detalla artículos específicos, generalmente por número de serie y valor, y es como se asegura normalmente el equipo de alto valor. La trampa está en asumir que la cobertura global abarca todo. En muchas pólizas, el robo de una pieza específica está cubierto solo si esa pieza está registrada en la lista de la póliza (schedule). Revise su lista y léala antes de una pérdida, no después.
2. Costo de reemplazo o valor en efectivo real. El costo de reemplazo paga lo que cuesta comprar el artículo hoy. El valor en efectivo real resta primero la depreciación. En las herramientas, que se deprecian rápido y se usan mucho, esa diferencia es enorme. Un rotomartillo de cinco años de antigüedad liquidado a valor en efectivo real no sirve para comprar un rotomartillo nuevo, y la diferencia sale de su bolsillo exactamente en el momento en que no puede trabajar.
3. El límite, establecido una vez y nunca vuelto a revisar. Este es el fallo más común que vemos. Un contratista establece un límite de $15,000 cuando empieza, compra herramientas constantemente durante seis años y nunca lo actualiza. Luego, roban $40,000 de una camioneta y la póliza hace exactamente lo que prometió: paga $15,000. Eso no es un reclamo rechazado, es un reclamo cubierto que agotó su límite, la misma aritmética que lleva a los contratistas a adquirir una póliza sombrilla comercial (umbrella) en el lado de la responsabilidad civil.
Las cinco configuraciones, comparadas
Configuración de la póliza | Qué significa | Dónde puede afectarle |
|---|---|---|
Límite global (blanket) | Un total cubre toda una categoría de herramientas | Es posible que un solo artículo costoso no esté cubierto a menos que esté declarado |
Artículos declarados (scheduled) | Piezas específicas registradas por número de serie y valor | Cualquier cosa comprada desde la última actualización no estará en la lista |
Costo de reemplazo | Paga lo que cuesta comprar el artículo hoy | Prima más alta, pero el cheque compra una herramienta que funciona |
Valor en efectivo real | Paga el precio de hoy menos la depreciación | Las herramientas de uso rudo se liquidan muy por debajo del costo de reemplazo |
El límite en sí | Lo máximo que la póliza paga por un siniestro | Si se establece una vez y nunca se revisa, se agotará ante un robo grande |
Dos trampas específicas de la Costa del Golfo
La cobertura de equipos no está exenta de las complejidades que afectan a cualquier otra póliza en Houston.
La inundación normalmente está excluida. Los formularios estándar de transporte terrestre (inland marine) cubren daños por viento pero excluyen inundaciones, lo cual en esta región no es una distinción teórica. El equipo que se encuentra en un sitio de trabajo en una zona propensa a inundaciones del condado de Harris necesita que esto se aborde deliberadamente, ya sea mediante un endoso o a través de una póliza separada. La misma división de la que escribimos para los edificios en seguro comercial contra inundaciones en Houston se aplica a las máquinas que se encuentran junto a ellos.
Los deducibles por tormentas con nombre también se aplican aquí. En las zonas costeras expuestas al viento, es común que se aplique un deducible porcentual a una pérdida por tormenta con nombre en lugar de una cifra de dinero fija, exactamente como ocurre con la propiedad comercial. Los deducibles porcentuales son el elemento más incomprendido en los seguros de Texas y vale la pena calcularlos detalladamente una vez, por adelantado, en papel.
A quién afecta esto más severamente
Operadores independientes y cuadrillas pequeñas, donde las herramientas representan la mayor parte de sus activos. Para un propietario único, el robo en una camioneta no es un inconveniente, es la paralización del negocio.
Oficios con equipos portátiles costosos: plomería, HVAC, electricidad, concreto, servicio de árboles. La misma brecha de cobertura que trazamos para diseño de paisajes y cuidado del césped les afecta a todos ellos.
Cualquier persona que rente equipos, porque el contrato de renta hace que la máquina sea su responsabilidad y su responsabilidad civil general no responderá por ella.
Contratistas que utilizan personal bajo la forma 1099, donde la propiedad de las herramientas se vuelve confusa y nadie ha establecido con claridad qué póliza se supone que debe responder.
Negocios móviles en general, incluyendo camiones de comida (food trucks) y compañías de limpieza, cuya operación completa depende de equipos que se mueven.
Qué hacer esta semana
Aigüe si tiene contratada la cobertura de transporte terrestre (inland marine). Aparecerá en su página de declaraciones como "inland marine", "contractors equipment" (equipo de contratistas) o "tools and equipment" (herramientas y equipos). Si no aparece ninguna de esas palabras, no la tiene.
Sume lo que realmente hay en la camioneta y en el remolque hoy, basándose en lo que costaría volver a comprarlo, no en lo que pagó originalmente.
Compare ese número con su límite. La mayoría de los contratistas que hacen este ejercicio descubren que están subasegurados por el doble o más.
Verifique si es a costo de reemplazo o a valor en efectivo real.
Declare cualquier cosa costosa con sus números de serie. Tome fotos mientras lo hace, porque un reclamo se procesa más rápido con una lista detallada que confiando en la memoria.
Pregunte específicamente sobre el equipo rentado o en arrendamiento financiero, si es que alguna vez renta.
Nada de eso requiere iniciar una póliza nueva. Requiere saber lo que dice la actual, lo cual es una tarea de quince minutos y es la misma disciplina que determina si un certificado que le entrega a un contratista general es realmente preciso.
Preguntas frecuentes
P: ¿La responsabilidad civil general cubre mis herramientas robadas?
No. La responsabilidad civil general cubre las lesiones corporales y los daños a la propiedad que usted cause a otras personas. Sus propias herramientas son propiedad suya, por lo que no hay un reclamo de terceros al que la póliza deba responder. Este es uno de los malentendidos más comunes que corregimos.
P: Me robaron las herramientas de mi camioneta de trabajo. ¿Pagará el seguro de auto comercial?
Normalmente pagará para reparar el vehículo, incluyendo la ventana rota o la puerta dañada, pero no para reemplazar el contenido. Las propiedades almacenadas dentro de un vehículo necesitan un seguro de transporte terrestre (inland marine) o una póliza de herramientas y equipos para estar cubiertas contra robo.
P: ¿Qué es el seguro de transporte terrestre (inland marine) y por qué se llama así?
Es la cobertura para propiedades que se mueven o que se encuentran en un lugar distinto a una dirección fija. El nombre proviene del seguro de carga marítima, que se extendió a los bienes que se movían por tierra firme, y el término se conservó. Para los contratistas, generalmente se redacta como un endoso de equipo flotante que cubre las herramientas en tránsito, en el sitio de trabajo y en almacenamiento.
P: ¿Mi póliza para propietarios de empresas (BOP) ya incluye cobertura para herramientas?
A veces incluye una pequeña cantidad mediante un endoso, a menudo de solo unos pocos miles de dólares. La cobertura de propiedad de una BOP está diseñada en torno a una ubicación descrita, por lo que el equipo en una camioneta o en un sitio de trabajo generalmente queda fuera de ella. Revise la página de declaraciones en lugar de asumirlo.
P: ¿Tengo que declarar cada herramienta por su número de serie?
No cada herramienta. Los artículos de menor valor normalmente están cubiertos bajo un límite global para la categoría. El equipo de alto valor suele declararse de manera individual, y en muchas pólizas el robo de una pieza específica está cubierto solo si esa pieza está declarada. Revise la lista (schedule) y léala.
P: ¿Cubre el equipo que rento?
Solo si la póliza está redactada para incluir equipos rentados o en arrendamiento financiero, lo cual es una elección específica y no una opción predeterminada. Es importante porque un contrato de renta casi siempre lo hace responsable de la máquina desde el momento en que sale del patio de renta. Llame a nuestra línea comercial al (281) 833-6755 y revisaremos su formulario.
P: ¿Qué tan probable es que recupere el equipo robado?
Históricamente, no mucho. El Informe de Robo de Equipo Pesado de 2014 de la Oficina Nacional de Delitos de Seguros reveló que solo el 23 por ciento del equipo pesado robado fue recuperado. Ese informe también colocó a Texas en el primer lugar entre los estados y a Houston en el primero entre las ciudades. Son datos de 2014, el último conjunto de datos públicos detallado de esa serie, y contabiliza máquinas en lugar de herramientas de mano.
P: ¿Un reclamo por robo hará que cancelen mi póliza?
En la mayoría de los casos, no a mitad del plazo. Una vez que una póliza de responsabilidad civil de Texas ha superado sus primeros 60 días o ha sido renovada, los motivos permitidos para la cancelación son muy específicos y un reclamo no se encuentra entre ellos. Sin embargo, puede afectar totalmente el hecho de que se la renueven. Explicamos cómo funciona esto en qué puede realmente cancelar o anular su póliza de responsabilidad civil general en Texas.
Artículos relacionados
Seguro de bienes personales comerciales y por qué es importante
¿La responsabilidad civil general cubre los daños a la propiedad del cliente?
Por qué AZ Insurance se destaca
La mayoría de las agencias cotizan a un contratista la responsabilidad civil general y una camioneta, cobran la prima y nunca preguntan qué hay en la parte trasera de la camioneta. Nosotros sí preguntamos, porque el equipo suele valer más que el vehículo y es lo único que paraliza el negocio por completo cuando desaparece de la noche a la mañana. Somos independientes, estamos en Houston desde 2003 y comparamos múltiples compañías de seguros en lugar de defender el formulario de una sola aseguradora.
Sume lo que tiene hoy en su camión y tráiganos esa cifra junto con su página de declaraciones. Solicite una revisión gratuita de su cobertura de herramientas y equipos o llame a nuestra línea comercial al (281) 833-6755, y le diremos exactamente qué habrían pagado y qué no sus pólizas actuales.
Últimos Blogs

How Much Is ATV Insurance? Average Costs and Factors

What Does an Umbrella Insurance Policy Cover? (And What It Doesn't)
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?

How Much Does a Surety Bond Cost in Texas? (Rates & Pricing Guide)

Qué puede realmente cancelar o anular tu póliza de responsabilidad civil general en Texas
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
No son productos que compitan entre sí. Una BOP es un paquete que contiene responsabilidad civil general. Y el no tener empleados no elimina en nada la exposición para la cual existe la responsabilidad civil general.
How Much Does a Surety Bond Cost in Texas? (Rates & Pricing Guide)
Wondering how much a surety bond costs in Texas? See average premiums, what affects your rate, and how credit score impacts pricing.
How Much Does a Surety Bond Cost in Texas? (Rates & Pricing Guide)
Wondering how much a surety bond costs in Texas? See average premiums, what affects your rate, and how credit score impacts pricing.
How Much Does a Surety Bond Cost in Texas? (Rates & Pricing Guide)
Wondering how much a surety bond costs in Texas? See average premiums, what affects your rate, and how credit score impacts pricing.
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
No son productos que compitan entre sí. Una BOP es un paquete que contiene responsabilidad civil general. Y el no tener empleados no elimina en nada la exposición para la cual existe la responsabilidad civil general.