Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
La cláusula de los 5 millones de dólares: cómo un seguro sombrilla comercial cumple realmente con un requisito contractual
La cláusula de los 5 millones de dólares: cómo un seguro sombrilla comercial cumple realmente con un requisito contractual
La cláusula de los 5 millones de dólares: cómo un seguro sombrilla comercial cumple realmente con un requisito contractual
La cláusula de los 5 millones de dólares: cómo un seguro sombrilla comercial cumple realmente con un requisito contractual
La cláusula de los 5 millones de dólares: cómo un seguro sombrilla comercial cumple realmente con un requisito contractual

Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Casi nadie compra un paraguas comercial (umbrella policy) porque se haya despertado con miedo a una demanda. Lo compran la semana en que un contratista general, un administrador de propiedades o una ciudad les entrega un requisito de seguro que su póliza actual no cumple, y el trabajo comienza el lunes. Desde 2003, AZ Insurance Agency ha leído esas cláusulas al otro lado de la mesa de dueños de negocios de Houston y Dallas, y el mismo malentendido les cuesta dinero casi siempre.
Respuesta rápida: Un contrato que exige $5 millones en cobertura de responsabilidad civil le pide demostrar $5 millones de límite disponible, no que compre una sola póliza de $5 millones. Una póliza de responsabilidad civil general de $1 millón con un paraguas comercial de $4 millones superpuesto cumple con la cláusula y cuesta mucho menos que aumentar el límite primario. Un paraguas es una capa, no una póliza independiente.
Puntos clave
Un requisito de $5 millones se cumple mediante capas. Una póliza primaria de $1 millón más un paraguas de $4 millones equivale a $5 millones de límite disponible.
La acumulación (stacking) es considerablemente más barata que un límite primario grande, porque los límites de paraguas se ubican por encima de la capa donde realmente ocurren la mayoría de los reclamos.
Un paraguas se acopla por encima de la responsabilidad civil general, auto comercial y responsabilidad civil patronal. No puede crear cobertura que no exista debajo de ella.
Cada paraguas incluye un programa de seguros subyacentes. Reducir un límite primario en la renovación abre una brecha que usted pagará de su propio bolsillo.
El límite es solo la primera línea de la cláusula. Asegurado adicional, primario y no contributivo, y la renuncia a la subrogación son endosos separados que nunca son automáticos.
Los precios de los paraguas comerciales aumentaron un 4.8 por ciento en el primer trimestre de 2026, una de las tres únicas líneas que aumentaron en un trimestre en el que las primas comerciales generales cayeron un 1.2 por ciento.
En esta guía
El verdadero detonante es un papel
Lo que realmente significa un requisito de $5 millones
Cómo suele verse la cláusula
Sobre qué se asienta un paraguas
Límites subyacentes y por qué no son negociables
Los tres requisitos que no tienen que ver con el límite
Por qué el precio subió en un año en que todo lo demás bajó
Cómo se ve esto en un reclamo real
Por qué es tan difícil de investigar
Cómo lo maneja AZ Insurance
Preguntas frecuentes
El verdadero detonante es un papel
La mayoría de los textos sobre la cobertura de paraguas comercial comienzan en una sala de tribunales. Un accidente catastrófico, un veredicto devastador, un negocio destruido.
Ese enfoque no es como ocurre esto en realidad. En la práctica, los dueños de negocios no buscan cobertura de paraguas porque tengan un nuevo temor a una demanda. La buscan en la semana específica en que un contratista general, un administrador de propiedades, un municipio o un cliente grande les entrega un requisito de seguro y su póliza actual no lo cumple.
La emoción involucrada no es el miedo. Es la urgencia por un trabajo que está por comenzar.
Esta distinción importa porque cambia lo que usted necesita saber. Si el detonante fuera el miedo, la información útil sería sobre el riesgo. Dado que el detonante es un contrato, la información útil es sobre cómo se cumplen los números de ese contrato, y eso es lo que casi nadie publica. Es la misma brecha práctica que encontramos al escribir sobre el seguro de responsabilidad civil general para empresas de Texas, donde la cobertura se explica en todas partes y el papeleo en ninguna.
Lo que realmente significa un requisito de $5 millones
Aquí está la parte que les cuesta trabajos y dinero a los dueños de negocios de Houston.
Cuando un contrato dice que debe tener $5 millones en cobertura de responsabilidad civil, casi nunca le está pidiendo que compre una sola póliza de responsabilidad civil general de $5 millones. Le está pidiendo que demuestre $5 millones de límite disponible.
Eso se logra con capas.
Estructura | Responsabilidad general primaria | Paraguas por encima de esta | Límite total disponible | ¿Cumple con una cláusula de $5M? |
|---|---|---|---|---|
Solo primaria, límite bajo | $1,000,000 | ninguno | $1,000,000 | No |
Solo primaria, límite aumentado | $5,000,000 | ninguno | $5,000,000 | Sí, al costo más alto |
En capas, la respuesta común | $1,000,000 | $4,000,000 | $5,000,000 | Sí |
En capas, cláusula más alta | $1,000,000 | $9,000,000 | $10,000,000 | Sí, para una cláusula de $10M |
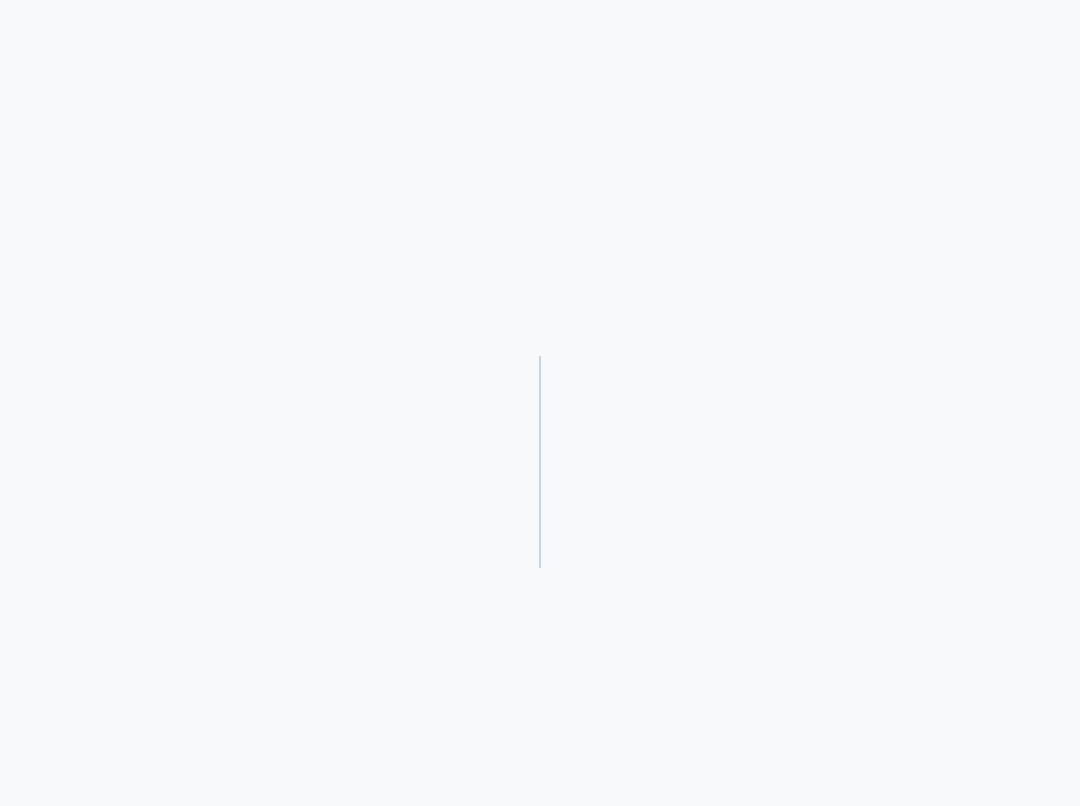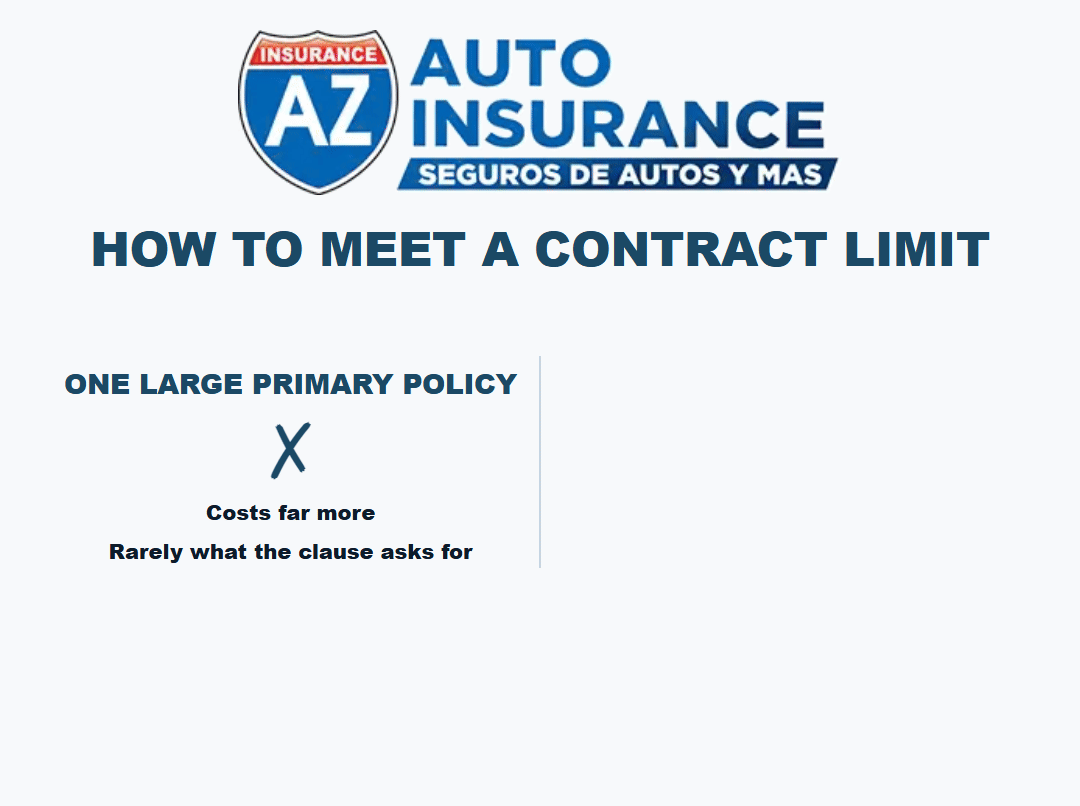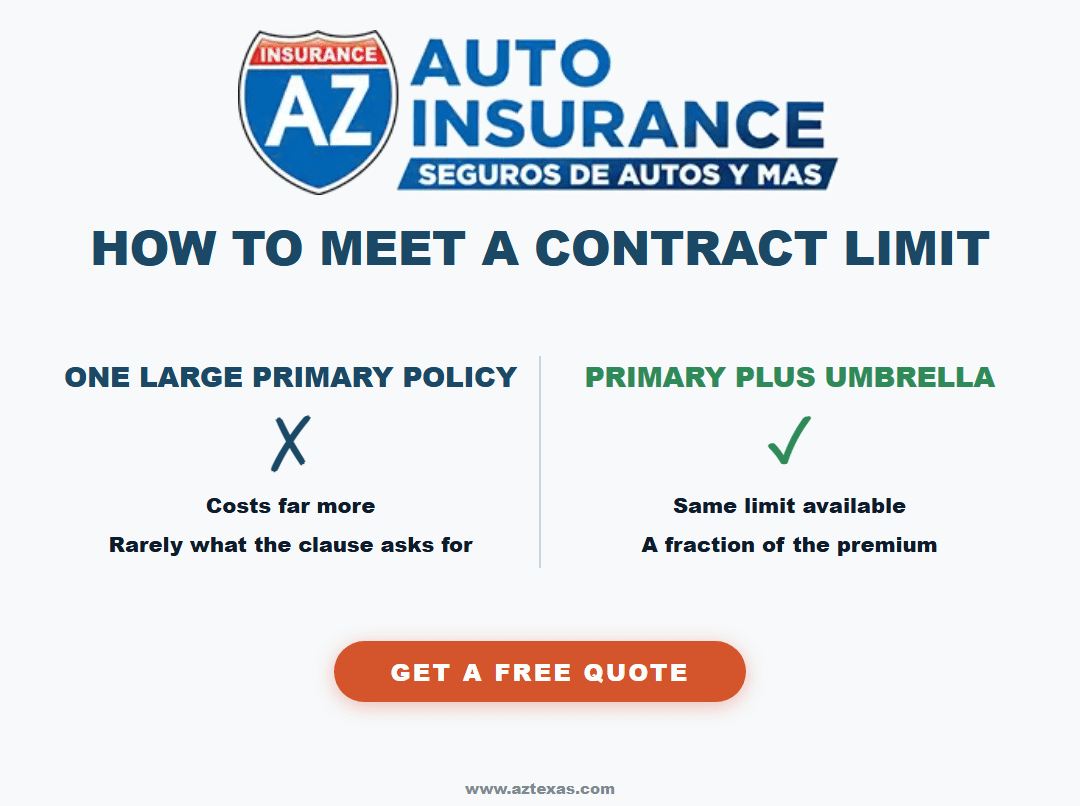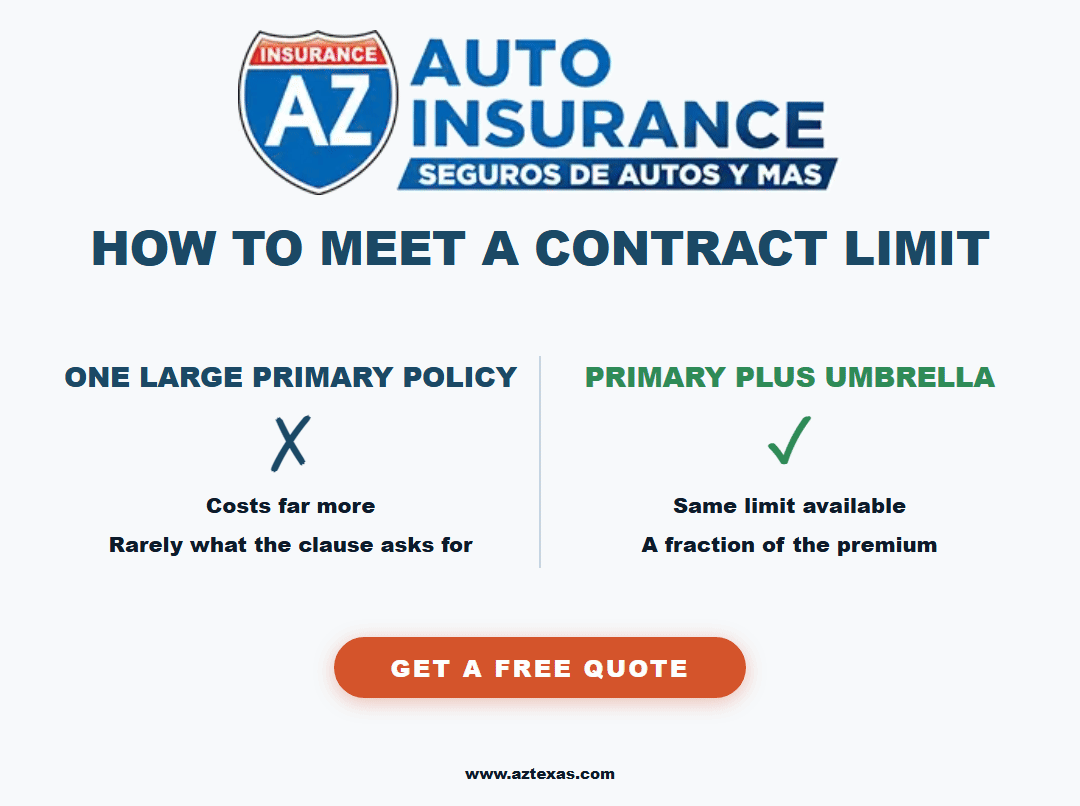
La diferencia de costo entre la segunda fila y la tercera no es pequeña. Los límites de responsabilidad primaria se encarecen rápidamente a medida que aumentan, porque la capa primaria es donde realmente ocurren la mayoría de los reclamos. Los límites de paraguas se sitúan por encima de la capa donde se producen la mayoría de las pérdidas, por lo que la aseguradora está cotizando una probabilidad mucho menor de tener que pagar. Es por eso que la acumulación es dramáticamente más barata que comprar una sola póliza primaria grande.
Los propietarios que no saben esto rechazan trabajos que podrían haber tomado o pagan una gran cantidad por un límite primario que no necesitaban. Ambos resultados se pueden evitar con una sola conversación.
Cómo suele verse la cláusula
El lenguaje de los requisitos de seguro está escrito para administradores de riesgos, no para el contratista que lo lee a las 9 p.m. Esto es aproximadamente lo que suele decir:
"El contratista mantendrá un seguro de Responsabilidad Civil General Comercial con límites de no menos de $1,000,000 por siniestro y $2,000,000 de agregado general, y de Responsabilidad Excedente o Paraguas con límites de no menos de $4,000,000, para un total combinado de no menos de $5,000,000. El propietario será designado como asegurado adicional. La cobertura será primaria y no contributiva. El contratista renuncia a los derechos de subrogación contra el propietario".
Lea eso con atención y notará que la cláusula misma a menudo le indica que espera una estructura en capas. Las palabras "excedente o paraguas" (excess or umbrella) suelen estar ahí. El requisito no oculta la respuesta. Simplemente está escrito en un nivel de lenguaje con el que la mayoría de los propietarios no están familiarizados.
Si recibe una cláusula como esta, no adivine si su certificado actual la cumple. Traiga la cláusula y el certificado y pida que los comparen cara a cara. Esa comparación toma unos diez minutos y es la diferencia entre comenzar el trabajo el lunes y perderlo. Es también por eso que tratamos la entrega del certificado de seguro el mismo día como parte de la cobertura y no como papeleo que se hace después.
Obtenga una cotización gratuita o llame al (281) 833-6755. Hablamos Español.
Sobre qué se asienta un paraguas
Un paraguas no es una póliza que pueda comprar por sí sola. Es una capa que se acopla por encima de otras pólizas.
Póliza subyacente | Lo que cubre | ¿Se coloca el paraguas por encima? |
|---|---|---|
Responsabilidad civil general comercial | Lesiones a clientes, daños a la propiedad de otras personas, costos de defensa | Sí, casi siempre |
Auto comercial | Accidentes que involucran vehículos utilizados por el negocio | Sí, cuando se incluye la póliza de auto en el programa |
Responsabilidad civil patronal | La parte de responsabilidad adjunta a la compensación para trabajadores | Sí, cuando se incluye en el programa |
Responsabilidad profesional | Errores en el asesoramiento o servicio profesional | Por lo general no, necesita su propia capa de excedente |
Propiedad comercial | Daños a su propio edificio, herramientas e inventario | No, un paraguas es solo de responsabilidad civil |
Cuando una de esas pólizas subyacentes agota su límite en un reclamo, el paraguas asume el control desde ahí hasta su propio límite.
La consecuencia que la gente pasa por alto: si no tiene la póliza subyacente, no hay nada a lo que se pueda acoplar el paraguas. Un propietario sin una póliza de auto comercial no puede usar un paraguas para cubrir un accidente de vehículo. Esto perjudica a los negocios que no poseen vehículos pero cuyos empleados hacen mandados en sus propios autos, que es exactamente la exposición cubierta por la cobertura de autos alquilados y no propios. Si falta ese endoso, el paraguas no tiene a qué acoplarse y usted queda expuesto doblemente.
El paraguas sigue a la cobertura base. No crea una cobertura que nunca existió. Es exactamente por eso que una conversación seria sobre seguros comerciales va en este orden: asegure bien las pólizas base, luego coloque las capas.
Límites subyacentes y por qué no son negociables
Cada póliza de paraguas incluye un programa de seguros subyacentes, que especifica los límites mínimos que sus pólizas base deben mantener para que el paraguas funcione.
Si su paraguas requiere $1 millón por siniestro en su responsabilidad general, y al momento de la renovación usted baja discretamente la responsabilidad general a $500,000 para ahorrar en la prima, habrá creado una brecha de $500,000 de la cual es personalmente responsable. El paraguas no se desliza hacia abajo para cubrirla. Se acopla donde dice el programa que debe acoplarse.
Este es uno de los daños autoinducidos más comunes y costosos en los seguros comerciales, y suele ocurrir por una razón inocente. Alguien buscó la póliza primaria, aceptó una cotización más barata y nadie verificó los requisitos del paraguas. Es el mismo patrón de falla detrás de la mayoría de las brechas que encontramos al revisar cómo gestiona una empresa sus riesgos: ninguna decisión individual fue incorrecta, pero nadie las analizó en conjunto.
Si tiene un paraguas, cualquier cambio en una póliza subyacente debe verificarse contra ese programa. Cada vez.
Los tres requisitos que no tienen que ver con el límite
El límite es la primera línea de la cláusula. Rara vez es el único requisito, y los otros tres complican más certificados que el límite mismo.
Requisito | Lo que realmente significa | ¿Automático en su póliza? |
|---|---|---|
Asegurado adicional | La otra parte se agrega como asegurado bajo su póliza | No, es un endoso |
Primario y no contributivo | Su póliza paga primero y no le pide a la de ellos compartir gastos | No, es un endoso |
Renuncia a la subrogación | Su aseguradora renuncia a su derecho de demandar a la otra parte después de pagar | No, es un endoso |
El límite en dólares | El límite total disponible entre la póliza primaria y el paraguas | Se establece al emitir la póliza |
Estado de asegurado adicional. El contrato suele exigir que la otra parte sea nombrada como asegurado adicional en su póliza. Esto no aparece solo porque usted haya solicitado un certificado.
Primario y no contributivo. Esta redacción significa que su póliza paga primero y no pide al seguro de la otra parte que comparta el gasto. Un certificado que no mencione esto será rechazado por un revisor cuidadoso.
Renuncia a la subrogación. Esto significa que su aseguradora renuncia a su derecho de proceder contra la otra parte después de pagar un reclamo.
Un certificado que muestre las cantidades de dinero correctas y ninguna de estas tres disposiciones es un certificado que le devolverán con correcciones solicitadas, generalmente el día en que esperaba comenzar.
Por qué el precio subió en un año en que todo lo demás bajó
El primer trimestre de 2026 fue en general moderado para los seguros comerciales. Las primas generales de propiedad y daños comerciales cayeron un 1.2 por ciento, la primera disminución en casi nueve años. Nueve de doce líneas bajaron.
Línea | Cambio en Q1 2026 | Dirección |
|---|---|---|
Propiedad y daños comerciales en general | 1.2 por ciento | Abajo |
Propiedad comercial | 5.5 por ciento | Abajo |
Auto comercial | 5.8 por ciento | Arriba |
Paraguas comercial | 4.8 por ciento | Arriba |
La razón por la que el paraguas se movió en contra del mercado es estructural. Los límites del paraguas quedan expuestos precisamente por los reclamos que han crecido más rápido, los graves. Las aseguradoras pueden reducir los precios en las líneas donde las pérdidas son frecuentes pero predecibles. Son mucho más lentas para moderar la capa que responde a pérdidas atípicas. El seguro de auto comercial aumentó por la misma razón subyacente, que cubrimos en detalle en la única línea comercial que subió en 2026.
La lectura práctica para el dueño de un negocio: el paraguas no es la línea para buscar puramente por precio, y tampoco es una línea donde esperar mejore su posición. Si un contrato lo requiere, estructúrelo adecuadamente ahora. Las estimaciones son cifras generales del mercado y no una garantía de su tarifa real.
Cómo se ve esto en un reclamo real
Escenario | Sin un paraguas | Con un paraguas de $4M sobre una primaria de $1M |
|---|---|---|
El colapso del andamio de un subcontratista lesiona a dos personas, $2.4M en reclamos | La primaria paga $1M, usted debe $1.4M | La primaria paga $1M, el paraguas paga $1.4M |
Un camión de trabajo causa un choque múltiple, $1.8M en reclamos | La póliza de auto paga su límite, usted debe el resto | El paraguas responde por encima del límite de auto |
Llega una cláusula de contrato de $5M antes de que comience el trabajo | Se rechaza el certificado, se pierde el trabajo | El certificado cumple con la cláusula |
Costos de defensa en una demanda infundada de $3M | Pagados hasta que se agote el límite primario | El paraguas continúa la defensa por encima de este |
La fila intermedia es la que los contratistas de Houston subestiman. Un reclamo de auto comercial es la vía más probable hacia una pérdida que supere el límite primario, y es la razón por la que les decimos a los contratistas de Houston que resuelvan el seguro de auto comercial antes de comenzar cualquier trabajo.
Por qué es tan difícil de investigar
Si ha intentado investigar esto en línea y no ha encontrado nada útil, hay una razón.
Revisamos una docena de páginas de paraguas comerciales de aseguradoras nacionales, vendedores directos y agencias del área de Houston. Ninguna de ellas indicaba un requisito de límite subyacente numérico. Ninguna mostraba una cláusula de seguro de contrato real. Las páginas de las aseguradoras que distribuyen a través de agentes y de las agencias locales tenían en promedio menos de mil palabras. Una importante aseguradora comercial directa ni siquiera tiene una página dedicada a paraguas comerciales.
Tampoco hay casi nada en español. Entre las agencias del área de Houston que revisamos, ninguna publicó contenido de paraguas comercial en español de ningún tipo, en una metrópoli donde una gran parte de los contratistas y negocios familiares operan principalmente en español.
Por lo tanto, la brecha de información con la que se topó es real, y no es un reflejo de lo complicado que sea el tema. Los mecanismos anteriores son realmente sencillos. Simplemente no están escritos en ninguna parte.
Cómo lo maneja AZ Insurance
Somos una agencia independiente bilingüe con 15 oficinas en Houston y Dallas, y esta es una de las conversaciones más comunes que tenemos con los contratistas.
Tráiganos el contrato, no solo una pregunta sobre límites. Leemos la sección de seguros, le decimos exactamente qué está solicitando y le mostramos la estructura correcta más barata que cumpla con ello, que suele ser un límite primario moderado con un paraguas superpuesto, en lugar de una póliza primaria costosa. Confirmamos que los endosos de asegurado adicional, primario y no contributivo, y la renuncia a la subrogación estén realmente en la póliza y no solo implícitos. Verificamos el programa de seguro subyacente de su paraguas contra sus pólizas base para que no haya brechas entre las capas. Y podemos emitir el certificado el mismo día, porque en esta situación el certificado suele ser lo que detiene el trabajo.
Si usted es un operador independiente en lugar de una empresa con nómina, comience con responsabilidad general para contratistas 1099 en Texas, y luego añada capas a partir de ahí. Si alquila un taller o tiene herramientas e inventario, pregunte sobre combinar la responsabilidad civil con una cobertura de propiedad comercial o una póliza para propietarios de negocios (BOP).
Obtenga una cotización comercial gratuita o llame al (281) 833-6755. Hablamos Español.
Este artículo es información general sobre cómo se estructuran comúnmente los requisitos de seguro. No constituye asesoramiento legal, y el lenguaje del contrato debe ser revisado por su abogado.
Preguntas frecuentes
P: ¿Un requisito de seguro de $5 millones significa que tengo que comprar una póliza de $5 millones?
No. La cláusula le pide demostrar $5 millones de límite disponible. Una póliza de responsabilidad civil general de $1 millón con un paraguas comercial de $4 millones superpuesto alcanza los $5 millones y cumple con el requisito, por lo general a una fracción de lo que costaría aumentar el límite primario a $5 millones.
P: ¿Puedo comprar un paraguas comercial por sí solo?
No. Un paraguas es una capa, no una póliza independiente. Se acopla por encima de pólizas subyacentes como la de responsabilidad civil general, auto comercial y responsabilidad civil patronal. Si la póliza subyacente no existe, el paraguas no tiene a qué acoplarse y no responderá a ese tipo de reclamo.
P: ¿Qué es un programa de seguros subyacentes?
Es la sección de su póliza de paraguas que enumera los límites mínimos que sus pólizas base deben mantener para que el paraguas funcione. Si reduce un límite primario por debajo de lo que requiere el programa, la diferencia se convierte en una brecha que pagará de su propio bolsillo. Verifique el programa cada vez que cambie una póliza subyacente.
P: ¿Cubre un paraguas los daños a mi propia propiedad o herramientas?
No. Un paraguas comercial es solo cobertura de responsabilidad civil. Los daños a su propio edificio, equipo o inventario corresponden a una póliza de propiedad comercial o una póliza para propietarios de negocios. Los daños a su propio trabajo terminado también están excluidos de la responsabilidad general, por lo que el paraguas que está por encima tampoco los cubre.
P: ¿Qué son el asegurado adicional, primario y no contributivo, y la renuncia a la subrogación?
Son tres endosos separados que la mayoría de los contratos exigen junto con el límite. Asegurado adicional agrega a la otra parte a su póliza. Primario y no contributivo significa que su póliza paga primero sin pedirle a la de ellos que contribuya. La renuncia a la subrogación anula el derecho de su aseguradora de demandar a la otra parte después de pagar. Ninguno de ellos es automático.
P: ¿Por qué aumentaron los precios de los paraguas comerciales cuando la mayoría de las líneas bajaron?
El paraguas comercial aumentó un 4.8 por ciento en el primer trimestre de 2026, mientras que las primas comerciales generales cayeron un 1.2 por ciento. Los límites de paraguas responden a reclamos graves y atípicos en lugar de reclamos frecuentes y previsibles, y la gravedad ha crecido más rápido que la frecuencia, por lo que las aseguradoras reducen los precios de los paraguas más lentamente que otras líneas.
P: ¿Qué tan rápido puedo obtener un certificado que muestre el límite del paraguas?
El mismo día en la mayoría de los casos, una vez establecida la estructura. Traiga la cláusula del contrato, su página de declaraciones actual y el nombre y la dirección de la parte que debe aparecer como titular del certificado o asegurado adicional. Llame al (281) 833-6755 y revisaremos la cláusula contra su certificado antes de que se comprometa a nada.
Por qué AZ Insurance se destaca
AZ Insurance ha protegido a los negocios de Texas desde 2003. Agentes reales en 15 oficinas locales en Houston y Dallas, no centros de llamadas que leen guiones, y servicio bilingüe en inglés y español.
Debido a que somos independientes, comparamos el mercado y adaptamos sus límites y endosos a sus contratos reales en lugar de encasillarlo en el molde de una sola compañía. En las cuentas comerciales, leemos el anexo de seguros antes de cotizar, verificamos el programa de seguro subyacente contra sus pólizas base y confirmamos que los tres endosos estén en la póliza en lugar de asumirlos. Luego, emitimos el certificado el mismo día, porque el certificado suele ser lo que se interpone entre usted y la fecha de inicio.
Obtenga una cotización comercial gratuita hoy mismo y traiga el contrato con usted.
Artículos relacionados
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Casi nadie compra un paraguas comercial (umbrella policy) porque se haya despertado con miedo a una demanda. Lo compran la semana en que un contratista general, un administrador de propiedades o una ciudad les entrega un requisito de seguro que su póliza actual no cumple, y el trabajo comienza el lunes. Desde 2003, AZ Insurance Agency ha leído esas cláusulas al otro lado de la mesa de dueños de negocios de Houston y Dallas, y el mismo malentendido les cuesta dinero casi siempre.
Respuesta rápida: Un contrato que exige $5 millones en cobertura de responsabilidad civil le pide demostrar $5 millones de límite disponible, no que compre una sola póliza de $5 millones. Una póliza de responsabilidad civil general de $1 millón con un paraguas comercial de $4 millones superpuesto cumple con la cláusula y cuesta mucho menos que aumentar el límite primario. Un paraguas es una capa, no una póliza independiente.
Puntos clave
Un requisito de $5 millones se cumple mediante capas. Una póliza primaria de $1 millón más un paraguas de $4 millones equivale a $5 millones de límite disponible.
La acumulación (stacking) es considerablemente más barata que un límite primario grande, porque los límites de paraguas se ubican por encima de la capa donde realmente ocurren la mayoría de los reclamos.
Un paraguas se acopla por encima de la responsabilidad civil general, auto comercial y responsabilidad civil patronal. No puede crear cobertura que no exista debajo de ella.
Cada paraguas incluye un programa de seguros subyacentes. Reducir un límite primario en la renovación abre una brecha que usted pagará de su propio bolsillo.
El límite es solo la primera línea de la cláusula. Asegurado adicional, primario y no contributivo, y la renuncia a la subrogación son endosos separados que nunca son automáticos.
Los precios de los paraguas comerciales aumentaron un 4.8 por ciento en el primer trimestre de 2026, una de las tres únicas líneas que aumentaron en un trimestre en el que las primas comerciales generales cayeron un 1.2 por ciento.
En esta guía
El verdadero detonante es un papel
Lo que realmente significa un requisito de $5 millones
Cómo suele verse la cláusula
Sobre qué se asienta un paraguas
Límites subyacentes y por qué no son negociables
Los tres requisitos que no tienen que ver con el límite
Por qué el precio subió en un año en que todo lo demás bajó
Cómo se ve esto en un reclamo real
Por qué es tan difícil de investigar
Cómo lo maneja AZ Insurance
Preguntas frecuentes
El verdadero detonante es un papel
La mayoría de los textos sobre la cobertura de paraguas comercial comienzan en una sala de tribunales. Un accidente catastrófico, un veredicto devastador, un negocio destruido.
Ese enfoque no es como ocurre esto en realidad. En la práctica, los dueños de negocios no buscan cobertura de paraguas porque tengan un nuevo temor a una demanda. La buscan en la semana específica en que un contratista general, un administrador de propiedades, un municipio o un cliente grande les entrega un requisito de seguro y su póliza actual no lo cumple.
La emoción involucrada no es el miedo. Es la urgencia por un trabajo que está por comenzar.
Esta distinción importa porque cambia lo que usted necesita saber. Si el detonante fuera el miedo, la información útil sería sobre el riesgo. Dado que el detonante es un contrato, la información útil es sobre cómo se cumplen los números de ese contrato, y eso es lo que casi nadie publica. Es la misma brecha práctica que encontramos al escribir sobre el seguro de responsabilidad civil general para empresas de Texas, donde la cobertura se explica en todas partes y el papeleo en ninguna.
Lo que realmente significa un requisito de $5 millones
Aquí está la parte que les cuesta trabajos y dinero a los dueños de negocios de Houston.
Cuando un contrato dice que debe tener $5 millones en cobertura de responsabilidad civil, casi nunca le está pidiendo que compre una sola póliza de responsabilidad civil general de $5 millones. Le está pidiendo que demuestre $5 millones de límite disponible.
Eso se logra con capas.
Estructura | Responsabilidad general primaria | Paraguas por encima de esta | Límite total disponible | ¿Cumple con una cláusula de $5M? |
|---|---|---|---|---|
Solo primaria, límite bajo | $1,000,000 | ninguno | $1,000,000 | No |
Solo primaria, límite aumentado | $5,000,000 | ninguno | $5,000,000 | Sí, al costo más alto |
En capas, la respuesta común | $1,000,000 | $4,000,000 | $5,000,000 | Sí |
En capas, cláusula más alta | $1,000,000 | $9,000,000 | $10,000,000 | Sí, para una cláusula de $10M |
La diferencia de costo entre la segunda fila y la tercera no es pequeña. Los límites de responsabilidad primaria se encarecen rápidamente a medida que aumentan, porque la capa primaria es donde realmente ocurren la mayoría de los reclamos. Los límites de paraguas se sitúan por encima de la capa donde se producen la mayoría de las pérdidas, por lo que la aseguradora está cotizando una probabilidad mucho menor de tener que pagar. Es por eso que la acumulación es dramáticamente más barata que comprar una sola póliza primaria grande.
Los propietarios que no saben esto rechazan trabajos que podrían haber tomado o pagan una gran cantidad por un límite primario que no necesitaban. Ambos resultados se pueden evitar con una sola conversación.
Cómo suele verse la cláusula
El lenguaje de los requisitos de seguro está escrito para administradores de riesgos, no para el contratista que lo lee a las 9 p.m. Esto es aproximadamente lo que suele decir:
"El contratista mantendrá un seguro de Responsabilidad Civil General Comercial con límites de no menos de $1,000,000 por siniestro y $2,000,000 de agregado general, y de Responsabilidad Excedente o Paraguas con límites de no menos de $4,000,000, para un total combinado de no menos de $5,000,000. El propietario será designado como asegurado adicional. La cobertura será primaria y no contributiva. El contratista renuncia a los derechos de subrogación contra el propietario".
Lea eso con atención y notará que la cláusula misma a menudo le indica que espera una estructura en capas. Las palabras "excedente o paraguas" (excess or umbrella) suelen estar ahí. El requisito no oculta la respuesta. Simplemente está escrito en un nivel de lenguaje con el que la mayoría de los propietarios no están familiarizados.
Si recibe una cláusula como esta, no adivine si su certificado actual la cumple. Traiga la cláusula y el certificado y pida que los comparen cara a cara. Esa comparación toma unos diez minutos y es la diferencia entre comenzar el trabajo el lunes y perderlo. Es también por eso que tratamos la entrega del certificado de seguro el mismo día como parte de la cobertura y no como papeleo que se hace después.
Obtenga una cotización gratuita o llame al (281) 833-6755. Hablamos Español.
Sobre qué se asienta un paraguas
Un paraguas no es una póliza que pueda comprar por sí sola. Es una capa que se acopla por encima de otras pólizas.
Póliza subyacente | Lo que cubre | ¿Se coloca el paraguas por encima? |
|---|---|---|
Responsabilidad civil general comercial | Lesiones a clientes, daños a la propiedad de otras personas, costos de defensa | Sí, casi siempre |
Auto comercial | Accidentes que involucran vehículos utilizados por el negocio | Sí, cuando se incluye la póliza de auto en el programa |
Responsabilidad civil patronal | La parte de responsabilidad adjunta a la compensación para trabajadores | Sí, cuando se incluye en el programa |
Responsabilidad profesional | Errores en el asesoramiento o servicio profesional | Por lo general no, necesita su propia capa de excedente |
Propiedad comercial | Daños a su propio edificio, herramientas e inventario | No, un paraguas es solo de responsabilidad civil |
Cuando una de esas pólizas subyacentes agota su límite en un reclamo, el paraguas asume el control desde ahí hasta su propio límite.
La consecuencia que la gente pasa por alto: si no tiene la póliza subyacente, no hay nada a lo que se pueda acoplar el paraguas. Un propietario sin una póliza de auto comercial no puede usar un paraguas para cubrir un accidente de vehículo. Esto perjudica a los negocios que no poseen vehículos pero cuyos empleados hacen mandados en sus propios autos, que es exactamente la exposición cubierta por la cobertura de autos alquilados y no propios. Si falta ese endoso, el paraguas no tiene a qué acoplarse y usted queda expuesto doblemente.
El paraguas sigue a la cobertura base. No crea una cobertura que nunca existió. Es exactamente por eso que una conversación seria sobre seguros comerciales va en este orden: asegure bien las pólizas base, luego coloque las capas.
Límites subyacentes y por qué no son negociables
Cada póliza de paraguas incluye un programa de seguros subyacentes, que especifica los límites mínimos que sus pólizas base deben mantener para que el paraguas funcione.
Si su paraguas requiere $1 millón por siniestro en su responsabilidad general, y al momento de la renovación usted baja discretamente la responsabilidad general a $500,000 para ahorrar en la prima, habrá creado una brecha de $500,000 de la cual es personalmente responsable. El paraguas no se desliza hacia abajo para cubrirla. Se acopla donde dice el programa que debe acoplarse.
Este es uno de los daños autoinducidos más comunes y costosos en los seguros comerciales, y suele ocurrir por una razón inocente. Alguien buscó la póliza primaria, aceptó una cotización más barata y nadie verificó los requisitos del paraguas. Es el mismo patrón de falla detrás de la mayoría de las brechas que encontramos al revisar cómo gestiona una empresa sus riesgos: ninguna decisión individual fue incorrecta, pero nadie las analizó en conjunto.
Si tiene un paraguas, cualquier cambio en una póliza subyacente debe verificarse contra ese programa. Cada vez.
Los tres requisitos que no tienen que ver con el límite
El límite es la primera línea de la cláusula. Rara vez es el único requisito, y los otros tres complican más certificados que el límite mismo.
Requisito | Lo que realmente significa | ¿Automático en su póliza? |
|---|---|---|
Asegurado adicional | La otra parte se agrega como asegurado bajo su póliza | No, es un endoso |
Primario y no contributivo | Su póliza paga primero y no le pide a la de ellos compartir gastos | No, es un endoso |
Renuncia a la subrogación | Su aseguradora renuncia a su derecho de demandar a la otra parte después de pagar | No, es un endoso |
El límite en dólares | El límite total disponible entre la póliza primaria y el paraguas | Se establece al emitir la póliza |
Estado de asegurado adicional. El contrato suele exigir que la otra parte sea nombrada como asegurado adicional en su póliza. Esto no aparece solo porque usted haya solicitado un certificado.
Primario y no contributivo. Esta redacción significa que su póliza paga primero y no pide al seguro de la otra parte que comparta el gasto. Un certificado que no mencione esto será rechazado por un revisor cuidadoso.
Renuncia a la subrogación. Esto significa que su aseguradora renuncia a su derecho de proceder contra la otra parte después de pagar un reclamo.
Un certificado que muestre las cantidades de dinero correctas y ninguna de estas tres disposiciones es un certificado que le devolverán con correcciones solicitadas, generalmente el día en que esperaba comenzar.
Por qué el precio subió en un año en que todo lo demás bajó
El primer trimestre de 2026 fue en general moderado para los seguros comerciales. Las primas generales de propiedad y daños comerciales cayeron un 1.2 por ciento, la primera disminución en casi nueve años. Nueve de doce líneas bajaron.
Línea | Cambio en Q1 2026 | Dirección |
|---|---|---|
Propiedad y daños comerciales en general | 1.2 por ciento | Abajo |
Propiedad comercial | 5.5 por ciento | Abajo |
Auto comercial | 5.8 por ciento | Arriba |
Paraguas comercial | 4.8 por ciento | Arriba |
La razón por la que el paraguas se movió en contra del mercado es estructural. Los límites del paraguas quedan expuestos precisamente por los reclamos que han crecido más rápido, los graves. Las aseguradoras pueden reducir los precios en las líneas donde las pérdidas son frecuentes pero predecibles. Son mucho más lentas para moderar la capa que responde a pérdidas atípicas. El seguro de auto comercial aumentó por la misma razón subyacente, que cubrimos en detalle en la única línea comercial que subió en 2026.
La lectura práctica para el dueño de un negocio: el paraguas no es la línea para buscar puramente por precio, y tampoco es una línea donde esperar mejore su posición. Si un contrato lo requiere, estructúrelo adecuadamente ahora. Las estimaciones son cifras generales del mercado y no una garantía de su tarifa real.
Cómo se ve esto en un reclamo real
Escenario | Sin un paraguas | Con un paraguas de $4M sobre una primaria de $1M |
|---|---|---|
El colapso del andamio de un subcontratista lesiona a dos personas, $2.4M en reclamos | La primaria paga $1M, usted debe $1.4M | La primaria paga $1M, el paraguas paga $1.4M |
Un camión de trabajo causa un choque múltiple, $1.8M en reclamos | La póliza de auto paga su límite, usted debe el resto | El paraguas responde por encima del límite de auto |
Llega una cláusula de contrato de $5M antes de que comience el trabajo | Se rechaza el certificado, se pierde el trabajo | El certificado cumple con la cláusula |
Costos de defensa en una demanda infundada de $3M | Pagados hasta que se agote el límite primario | El paraguas continúa la defensa por encima de este |
La fila intermedia es la que los contratistas de Houston subestiman. Un reclamo de auto comercial es la vía más probable hacia una pérdida que supere el límite primario, y es la razón por la que les decimos a los contratistas de Houston que resuelvan el seguro de auto comercial antes de comenzar cualquier trabajo.
Por qué es tan difícil de investigar
Si ha intentado investigar esto en línea y no ha encontrado nada útil, hay una razón.
Revisamos una docena de páginas de paraguas comerciales de aseguradoras nacionales, vendedores directos y agencias del área de Houston. Ninguna de ellas indicaba un requisito de límite subyacente numérico. Ninguna mostraba una cláusula de seguro de contrato real. Las páginas de las aseguradoras que distribuyen a través de agentes y de las agencias locales tenían en promedio menos de mil palabras. Una importante aseguradora comercial directa ni siquiera tiene una página dedicada a paraguas comerciales.
Tampoco hay casi nada en español. Entre las agencias del área de Houston que revisamos, ninguna publicó contenido de paraguas comercial en español de ningún tipo, en una metrópoli donde una gran parte de los contratistas y negocios familiares operan principalmente en español.
Por lo tanto, la brecha de información con la que se topó es real, y no es un reflejo de lo complicado que sea el tema. Los mecanismos anteriores son realmente sencillos. Simplemente no están escritos en ninguna parte.
Cómo lo maneja AZ Insurance
Somos una agencia independiente bilingüe con 15 oficinas en Houston y Dallas, y esta es una de las conversaciones más comunes que tenemos con los contratistas.
Tráiganos el contrato, no solo una pregunta sobre límites. Leemos la sección de seguros, le decimos exactamente qué está solicitando y le mostramos la estructura correcta más barata que cumpla con ello, que suele ser un límite primario moderado con un paraguas superpuesto, en lugar de una póliza primaria costosa. Confirmamos que los endosos de asegurado adicional, primario y no contributivo, y la renuncia a la subrogación estén realmente en la póliza y no solo implícitos. Verificamos el programa de seguro subyacente de su paraguas contra sus pólizas base para que no haya brechas entre las capas. Y podemos emitir el certificado el mismo día, porque en esta situación el certificado suele ser lo que detiene el trabajo.
Si usted es un operador independiente en lugar de una empresa con nómina, comience con responsabilidad general para contratistas 1099 en Texas, y luego añada capas a partir de ahí. Si alquila un taller o tiene herramientas e inventario, pregunte sobre combinar la responsabilidad civil con una cobertura de propiedad comercial o una póliza para propietarios de negocios (BOP).
Obtenga una cotización comercial gratuita o llame al (281) 833-6755. Hablamos Español.
Este artículo es información general sobre cómo se estructuran comúnmente los requisitos de seguro. No constituye asesoramiento legal, y el lenguaje del contrato debe ser revisado por su abogado.
Preguntas frecuentes
P: ¿Un requisito de seguro de $5 millones significa que tengo que comprar una póliza de $5 millones?
No. La cláusula le pide demostrar $5 millones de límite disponible. Una póliza de responsabilidad civil general de $1 millón con un paraguas comercial de $4 millones superpuesto alcanza los $5 millones y cumple con el requisito, por lo general a una fracción de lo que costaría aumentar el límite primario a $5 millones.
P: ¿Puedo comprar un paraguas comercial por sí solo?
No. Un paraguas es una capa, no una póliza independiente. Se acopla por encima de pólizas subyacentes como la de responsabilidad civil general, auto comercial y responsabilidad civil patronal. Si la póliza subyacente no existe, el paraguas no tiene a qué acoplarse y no responderá a ese tipo de reclamo.
P: ¿Qué es un programa de seguros subyacentes?
Es la sección de su póliza de paraguas que enumera los límites mínimos que sus pólizas base deben mantener para que el paraguas funcione. Si reduce un límite primario por debajo de lo que requiere el programa, la diferencia se convierte en una brecha que pagará de su propio bolsillo. Verifique el programa cada vez que cambie una póliza subyacente.
P: ¿Cubre un paraguas los daños a mi propia propiedad o herramientas?
No. Un paraguas comercial es solo cobertura de responsabilidad civil. Los daños a su propio edificio, equipo o inventario corresponden a una póliza de propiedad comercial o una póliza para propietarios de negocios. Los daños a su propio trabajo terminado también están excluidos de la responsabilidad general, por lo que el paraguas que está por encima tampoco los cubre.
P: ¿Qué son el asegurado adicional, primario y no contributivo, y la renuncia a la subrogación?
Son tres endosos separados que la mayoría de los contratos exigen junto con el límite. Asegurado adicional agrega a la otra parte a su póliza. Primario y no contributivo significa que su póliza paga primero sin pedirle a la de ellos que contribuya. La renuncia a la subrogación anula el derecho de su aseguradora de demandar a la otra parte después de pagar. Ninguno de ellos es automático.
P: ¿Por qué aumentaron los precios de los paraguas comerciales cuando la mayoría de las líneas bajaron?
El paraguas comercial aumentó un 4.8 por ciento en el primer trimestre de 2026, mientras que las primas comerciales generales cayeron un 1.2 por ciento. Los límites de paraguas responden a reclamos graves y atípicos en lugar de reclamos frecuentes y previsibles, y la gravedad ha crecido más rápido que la frecuencia, por lo que las aseguradoras reducen los precios de los paraguas más lentamente que otras líneas.
P: ¿Qué tan rápido puedo obtener un certificado que muestre el límite del paraguas?
El mismo día en la mayoría de los casos, una vez establecida la estructura. Traiga la cláusula del contrato, su página de declaraciones actual y el nombre y la dirección de la parte que debe aparecer como titular del certificado o asegurado adicional. Llame al (281) 833-6755 y revisaremos la cláusula contra su certificado antes de que se comprometa a nada.
Por qué AZ Insurance se destaca
AZ Insurance ha protegido a los negocios de Texas desde 2003. Agentes reales en 15 oficinas locales en Houston y Dallas, no centros de llamadas que leen guiones, y servicio bilingüe en inglés y español.
Debido a que somos independientes, comparamos el mercado y adaptamos sus límites y endosos a sus contratos reales en lugar de encasillarlo en el molde de una sola compañía. En las cuentas comerciales, leemos el anexo de seguros antes de cotizar, verificamos el programa de seguro subyacente contra sus pólizas base y confirmamos que los tres endosos estén en la póliza en lugar de asumirlos. Luego, emitimos el certificado el mismo día, porque el certificado suele ser lo que se interpone entre usted y la fecha de inicio.
Obtenga una cotización comercial gratuita hoy mismo y traiga el contrato con usted.
Artículos relacionados
Últimos Blogs
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.