Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar

Respuesta rápida: Una póliza de propietario de vivienda estándar en Texas por lo general no cubre daños a los cimientos por asentamiento, contracción o movimiento del suelo. Los daños causados por una fuga de plomería debajo de la losa pueden estar cubiertos, pero en la mayoría de los formularios de pólizas nacionales únicamente con un endoso de cimientos, el cual el TDI aprobó con un límite del 15 por ciento de su cobertura de vivienda. Revise su lista de endosos.
Revisado por AZ Insurance Agency, con licencia en Texas, prestando servicios en Houston desde 2003.
Lo que cubre este artículo
Por qué los cimientos son un tema clave en Texas
Lo que excluye una póliza estándar
Cuándo se pueden cubrir los daños a los cimientos
El endoso de cimientos y su límite del 15 por ciento
Pólizas antiguas HO-B de Texas
Qué hacer si observa grietas
Preguntas frecuentes
Una puerta que de pronto se atora. Una grieta que corre diagonalmente por el ladrillo. Un espacio donde el zoclo solía unirse con el piso. Todo propietario de vivienda en Texas conoce esa sensación de angustia, y la primera pregunta siempre es la misma: ¿mi seguro pagará por esto?
La respuesta sincera es: "depende de por qué ocurrió y de una línea en su póliza". Esta guía explica ambos aspectos, para que pueda revisar su propia cobertura antes de que llegue a necesitarla. Si prefiere que alguien la revise con usted, nuestro equipo lo hace todos los días en una revisión gratuita de la póliza de seguro de vivienda.
Puntos clave
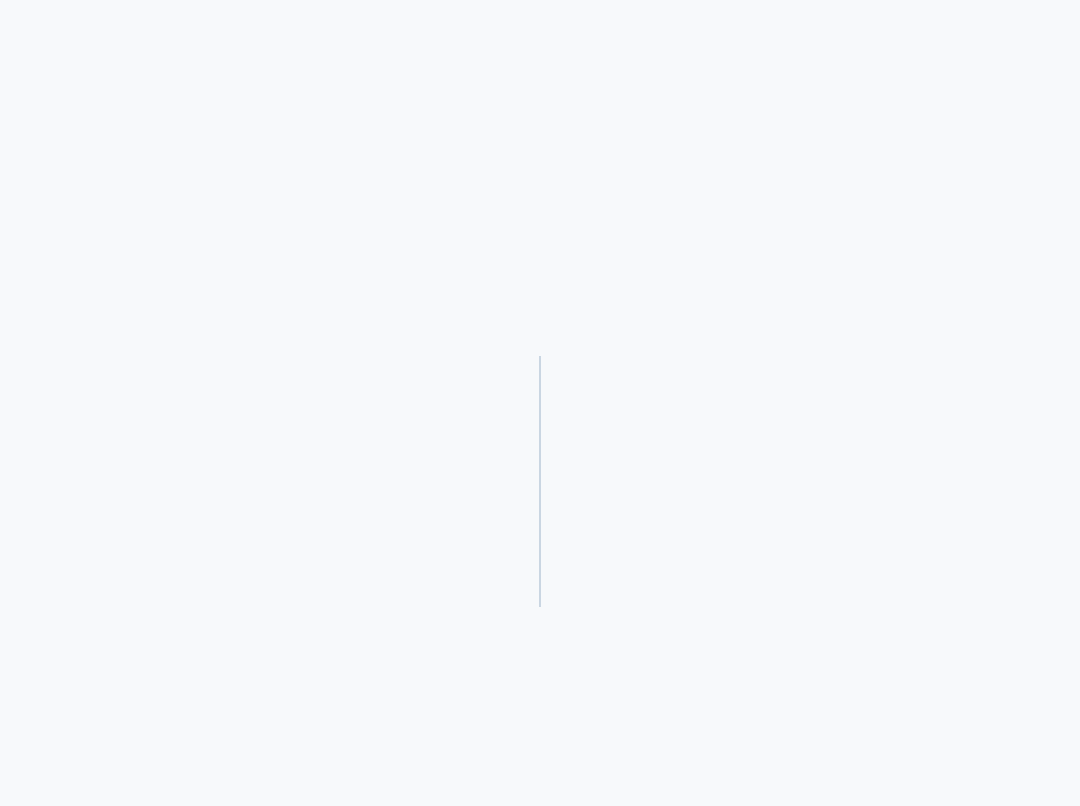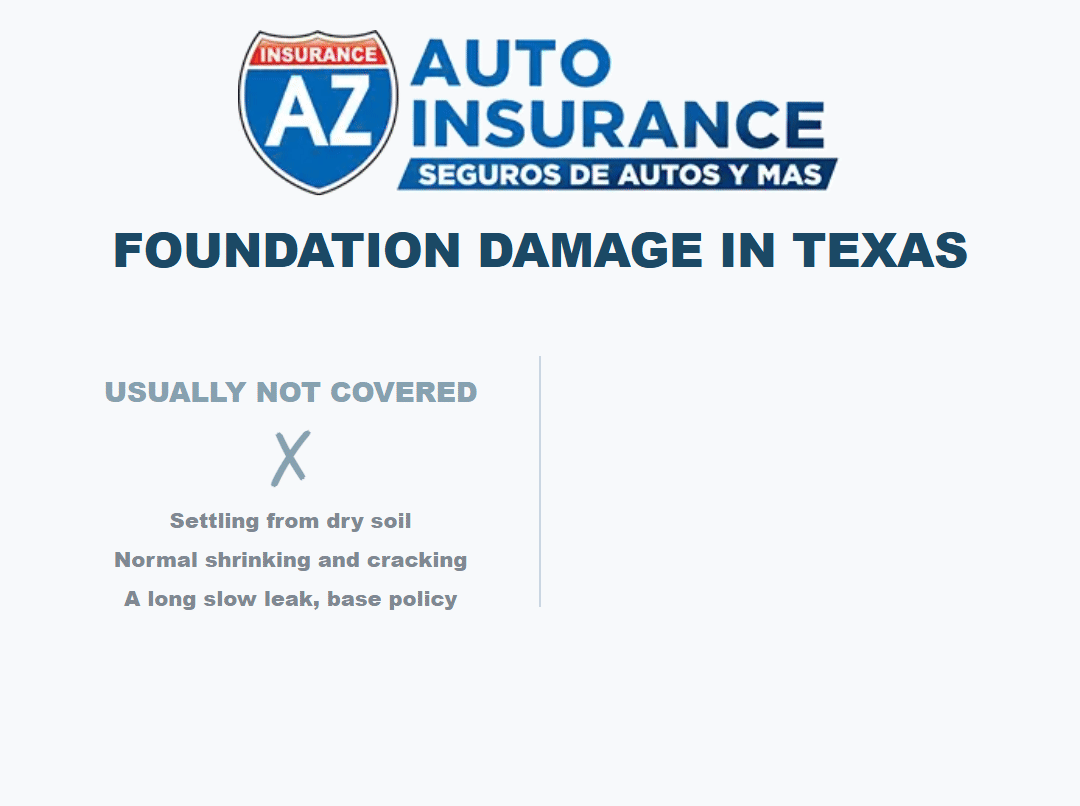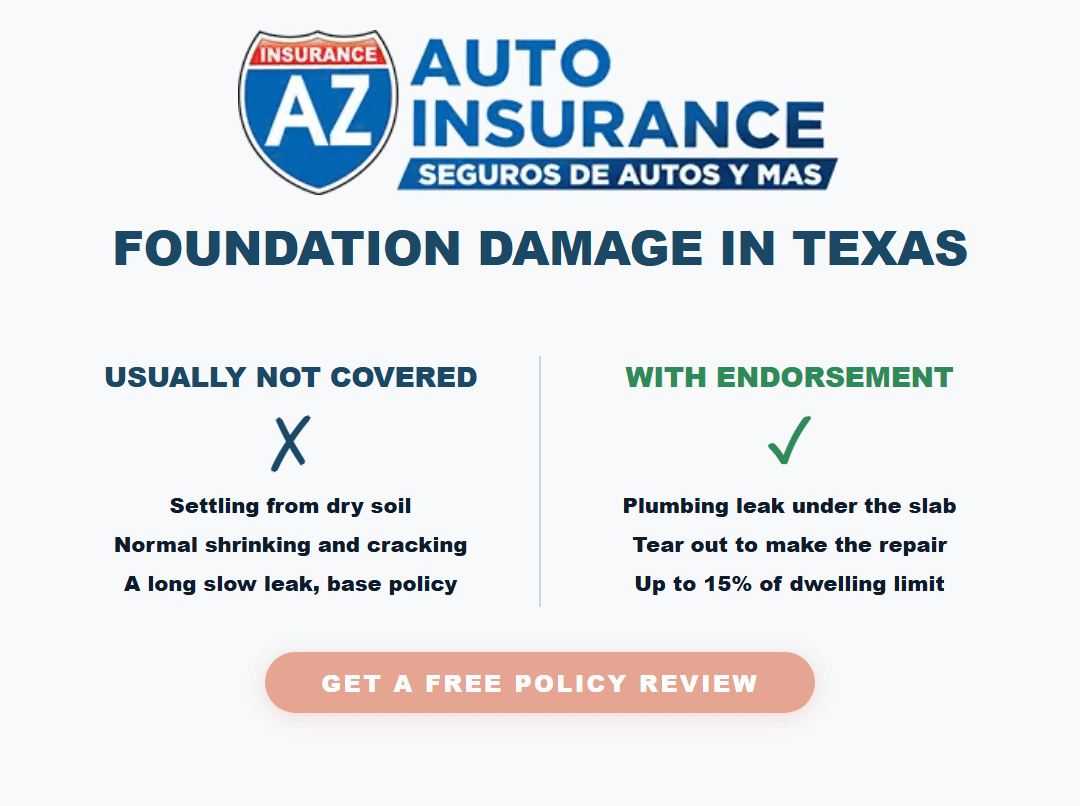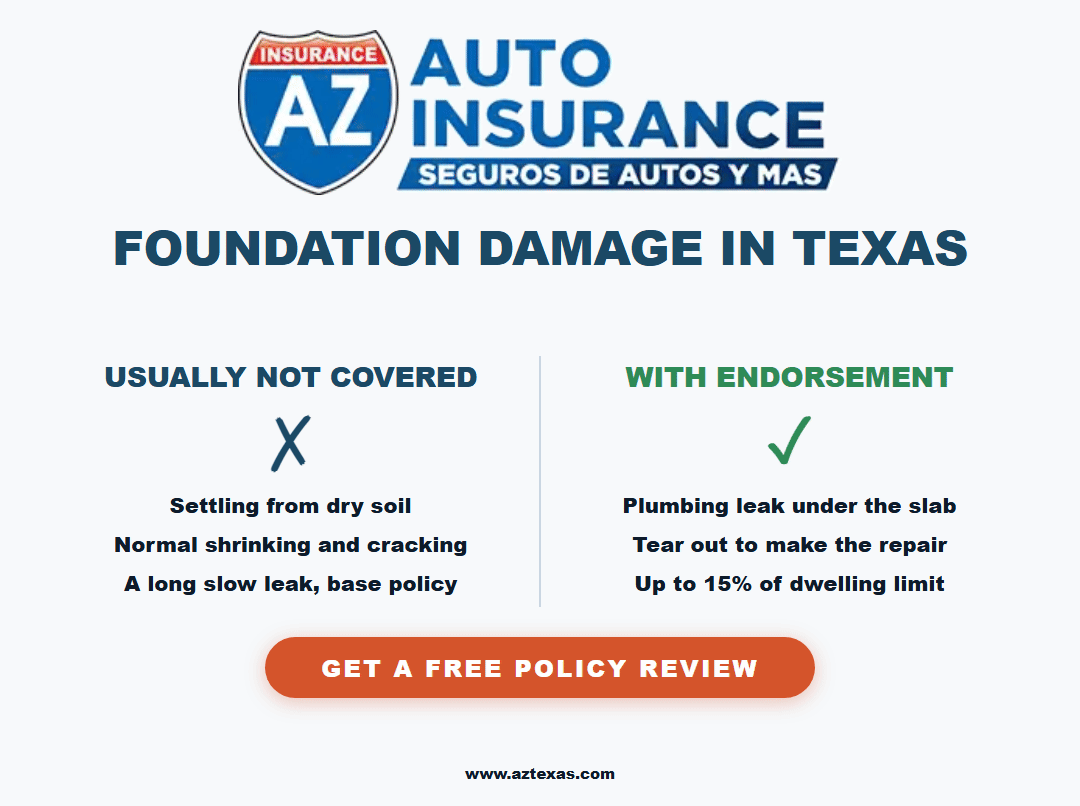
El asentamiento, la contracción y el movimiento del suelo están excluidos en la mayoría de las pólizas. El movimiento normal de los cimientos se considera desgaste y mantenimiento, no un accidente repentino.
Una fuga de plomería debajo de la losa es la forma principal en que se cubren los daños a los cimientos, porque la causa es la fuga y no el suelo.
En la mayoría de los formularios nacionales, esa cobertura requiere un endoso de cimientos. El TDI aprobó la versión de Texas con un límite del 15 por ciento de su cobertura de vivienda.
El endoso también paga por demoler y reemplazar las partes de la casa necesarias para realizar la reparación, lo que a menudo representa el mayor costo.
Las pólizas antiguas HO-B de Texas manejaban esto de manera diferente, y el TDI ha señalado que cubren daños a los cimientos causados por una fuga accidental de plomería.
El momento de revisar es antes de ver una grieta. Los endosos se agregan al momento de la compra o renovación, no después de que ocurra el daño.
Por qué los cimientos son un tema clave en Texas
Muchas casas en el área de Houston se asientan sobre una losa de concreto vertida directamente sobre el suelo, y gran parte de Texas tiene suelo arcilloso que se contrae cuando se seca y se expande cuando se moja. Un verano largo y seco seguido de lluvias intensas puede mover una losa, especialmente en los bordes. Dado que el seguro trata ese tipo de movimiento como mantenimiento en lugar de un accidente, los hábitos diarios sobre cómo evitar problemas con su seguro de vivienda también son importantes aquí.
Por eso "¿el seguro cubre mis cimientos?" es una de las preguntas que más escuchamos en nuestras oficinas. También es la razón por la que esta línea de cobertura específica importa más aquí que en la mayor parte del país.
Lo que excluye una póliza estándar
Comencemos con la póliza base. Cuando el TDI aprobó los formularios nacionales de propietarios de vivienda de la ISO para su uso en Texas, su orden señaló que el formulario HO 00 03 "no cubre el asentamiento, la contracción, el abultamiento o la expansión, incluido el agrietamiento resultante" de cimientos, paredes, pisos y partes similares de la casa. La mayoría de los formularios de las compañías basados en este contienen una exclusión similar.
La propia guía de seguros de vivienda del TDI menciona un punto relacionado sobre el agua: la mayoría de las pólizas cubren daños por una "descarga repentina y accidental de agua", pero la mayoría no cubre daños por "una fuga de agua continua". Menciona los daños a cimientos o losas entre las coberturas que se agregan mediante un endoso.
Causa del daño a los cimientos | ¿Normalmente lo cubre la póliza base? | Por qué |
|---|---|---|
Contracción del suelo por sequía | No | El asentamiento y la contracción están excluidos |
Expansión del suelo tras lluvias intensas | No | La expansión está excluida, y el agua de superficie es un problema de inundación |
Asentamiento normal por el paso del tiempo en la casa | No | Se considera desgaste, no una pérdida repentina |
Raíces de árboles que absorben humedad debajo de la losa | No | Sigue siendo movimiento del suelo |
Una fuga de plomería debajo de la losa | A menudo solo con un endoso | La fuga lo causó, lo cual representa el ángulo cubierto |
Mala construcción original | No | La mano de obra defectuosa generalmente está excluida |
Si el agua provino del exterior de la casa, como el desbordamiento por una tormenta, ese es un asunto de inundación, y una póliza de propietarios de vivienda no cubre inundaciones. Explicamos la diferencia en daños por agua vs inundación y ¿el seguro de vivienda cubre inundaciones en Texas?. Si nunca ha cotizado una póliza de inundación por separado, nuestra guía sobre opciones del NFIP vs inundación privada en 2026 es un buen lugar para comenzar.
Cuándo se pueden cubrir los daños a los cimientos
La vía para obtener cobertura casi siempre pasa por la plomería. Una línea de suministro o de drenaje se rompe o tiene fugas debajo de la losa, el agua satura el suelo, el suelo se mueve y el cimiento se agrieta. En esa cadena, la causa es la fuga.
Así es como se presentan habitualmente los escenarios principales.
La rotura repentina de una tubería dentro de la casa que daña pisos y paredes suele estar cubierta como una descarga repentina y accidental de agua.
Una fuga lenta debajo de la losa que corre durante meses es la clásica brecha de cobertura. La póliza base excluye fugas continuas, y el movimiento resultante de los cimientos se excluye como asentamiento.
La misma fuga lenta con un endoso de cimientos puede estar cubierta, porque el endoso fue diseñado exactamente para esa situación.
Las grietas en los cimientos sin ninguna fuga generalmente no están cubiertas, con o sin endoso, porque la causa es el suelo.
Las reclamaciones de plomería tienen sus propias reglas sobre la tubería en sí, los daños por agua y el costo de acceder a la tubería, lo cual tratamos en ¿el seguro de vivienda cubre la plomería?. Para obtener un panorama más amplio de lo que paga una póliza, consulte qué cubre y qué no cubre el seguro de propietarios de vivienda.
Obtenga una revisión gratuita de su póliza de seguro de vivienda o llame al (281) 833-5060. Hablamos español.
El endoso de cimientos y su límite del 15 por ciento
Cuando el TDI aprobó los formularios de la ISO en 2002, también aprobó un endoso de cimientos para Texas y lo describió en la misma orden:
"Proporciona cobertura para el asentamiento, agrietamiento, contracción, abultamiento o expansión de cimientos," losas de piso o zapatas que sostienen la vivienda, cuando la causa es la filtración o fuga de agua o vapor desde el interior de un sistema de plomería, calefacción, aire acondicionado o rociadores automáticos contra incendios.
"Limita la cobertura al 15% del monto del seguro para la Cobertura A-Vivienda en la fecha de la pérdida."
"Incluye el costo de demoler y reemplazar cualquier parte del edificio que sea necesaria para reparar" el sistema del cual escapó el agua.
Como condición para utilizar esos formularios, el TDI exigió a las compañías ofrecer el endoso de cimientos, un endoso de daños por agua y un endoso limitado de hongos o microbios cuando se emite cada nueva póliza, sujeto a las pautas de suscripción de la compañía.
El límite del 15 por ciento es fácil de traducir a dólares una vez que conoce el límite de su vivienda.
El límite de su vivienda | Límite del endoso de cimientos al 15 por ciento |
|---|---|
$200,000 | $30,000 |
$300,000 | $45,000 |
$400,000 | $60,000 |
$500,000 | $75,000 |
Operaciones aritméticas simples a modo de ejemplo. El endoso de su compañía y su límite son los que cuentan, así que revise su propia póliza.
Esas cláusulas sobre la demolición son importantes. Llegar a una fuga debajo de una losa puede requerir romper el piso, abrir un túnel o perforar la losa, y luego restaurar la casa. En muchos reclamos, ese trabajo cuesta más que la reparación de plomería en sí.
Dos puntos prácticos. Primero, los formularios de las compañías varían y no todas las aseguradoras usan el mismo endoso o el mismo límite, así que lea el nombre y el límite específicos en su lista de endosos. Segundo, un endoso es algo que se añade cuando compra o renueva la póliza, no después de encontrar una grieta. Su página de declaraciones detalla sus endosos, y nuestra guía para leer su página de declaraciones de seguro de vivienda en Texas muestra dónde encontrarlos.
Pólizas antiguas HO-B de Texas
Algunos propietarios de vivienda de Texas desde hace mucho tiempo todavía tienen una HO-B, el formato estándar antiguo de Texas, o un formulario de compañía basado en él. Estos manejaban los cimientos de manera diferente.
En el Boletín del Comisionado B-0032-97, con fecha del 22 de agosto de 1997, el TDI estableció su postura de que existe "cobertura en la póliza HO-B para daños a los cimientos derivados de una descarga accidental", y que si una descarga accidental hace que un cimiento se asiente o se agriete, "el daño a los cimientos es una pérdida cubierta". El TDI declaró claramente que no estaba de acuerdo con una decisión de un tribunal federal que había interpretado la póliza de la manera opuesta.
Si no está seguro de qué formulario tiene, el número de formulario está en su página de declaraciones, y nuestra comparación de HO-A vs HO-B vs HO-3 en Texas explica las diferencias. Antes de cambiar de un formulario antiguo a uno más nuevo para ahorrar dinero, pregunte qué sucederá con su cobertura de cimientos tras el cambio.
Tipo de póliza | Daños a los cimientos por fuga de plomería | Qué revisar |
|---|---|---|
HO-B antigua de Texas | La postura del TDI es que está cubierto | Que todavía conserve la HO-B y no un formulario más reciente |
HO-3 nacional o formulario de compañía similar | Por lo general solo con un endoso de cimientos | El nombre del endoso y su límite porcentual |
HO-A u otro formulario de riesgos nombrados | Muy limitado | Si realmente es el formulario adecuado para su hogar |
Qué hacer si observa grietas
No toda grieta amerita un reclamo, y no todo reclamo es un reclamo de cimientos. Proceda en este orden.
Revise primero si hay una fuga. Una factura de agua que subió repentinamente, un medidor que gira con todas las llaves cerradas, un punto caliente en el piso o una zona húmeda son indicios de una fuga en la losa. Un plomero con licencia puede realizar una prueba de fugas.
Fotografíe todo con fechas. Grietas en ladrillos, aberturas en puertas y ventanas, pisos desnivelados. Las fotos tomadas a lo largo de unas semanas muestran si el movimiento está aumentando.
Lea su lista de endosos. Busque un endoso de cimientos, un endoso de daños por agua y el límite de cada uno.
Llame a su agente antes que a una compañía de reparaciones. La inspección de una empresa de cimientos es útil, pero su póliza decide qué se paga, y el orden de los acontecimientos puede importar.
Reporte de inmediato una pérdida cubierta. Si una fuga es la causa, repórtela a su aseguradora tan pronto como se entere. Nuestra guía sobre el cronograma de reclamos por tormentas y lo que su aseguradora debe hacer explica los plazos que Texas impone a la compañía una vez que presenta el reclamo.
Si el daño es en la casa en sí después de una pérdida cubierta, el reclamo se paga bajo su cobertura de vivienda, y el que reciba el costo de reparación actual o una cantidad depreciada dependerá de su póliza. Consulte valor efectivo real vs costo de reemplazo en Texas y cuánta cobertura de vivienda necesita su casa en Houston, dado que el límite del 15 por ciento del endoso se calcula a partir de esa cifra de vivienda.
Una lista rápida para su próxima renovación
Busque el número de formulario en su página de declaraciones.
Busque un endoso de cimientos y anote su límite.
Busque también un endoso de daños por agua.
Confirme que el límite de su vivienda aún coincida con el costo de reconstrucción actual.
Si no tiene ninguno de los dos endosos, solicite una cotización para ambos.
Si va a cambiar de compañía, pregunte qué pasará con la cobertura de cimientos en el cambio.
Si está buscando opciones, su nueva compañía le pedirá la misma información básica sobre la casa, la cual detallamos en información necesaria para una cotización de seguro de vivienda. Y si su renovación incluyó otros cambios al mismo tiempo, nuestra guía sobre sus derechos de renovación de seguro de vivienda en Texas en 2026 cubre lo que su aseguradora debe informarle.
Preguntas frecuentes
P: ¿El seguro de propietarios de vivienda cubre los daños a los cimientos en Texas?
Por lo general no cuando la causa es el asentamiento, la contracción o el movimiento del suelo, los cuales están excluidos en la mayoría de las pólizas. Los daños causados por una fuga de plomería debajo de la losa pueden estar cubiertos, y en la mayoría de los formularios de pólizas nacionales esa cobertura proviene de un endoso de cimientos.
P: ¿Qué es un endoso de cimientos?
Un anexo a su póliza de propietarios de vivienda que cubre el asentamiento, agrietamiento, contracción, abultamiento o expansión de los cimientos cuando la causa es una fuga o filtración de agua o vapor proveniente de un sistema de plomería, calefacción, aire acondicionado o rociadores. La versión de Texas que el TDI aprobó en 2002 tiene un límite del 15 por ciento de su cobertura de vivienda e incluye el costo de demoler y reemplazar partes de la casa para realizar la reparación.
P: ¿El seguro cubre los daños a los cimientos causados por sequía o suelo arcilloso?
Por lo general no. La contracción y expansión del suelo se consideran asentamiento o expansión, lo cual está excluido, incluso con un endoso de cimientos, ya que el endoso cubre los daños causados por una fuga, no por el suelo en sí.
P: ¿El seguro de propietarios de vivienda cubre una fuga en la losa?
Una descarga repentina de agua suele estar cubierta, pero la mayoría de las pólizas excluyen las fugas continuas, y el movimiento de los cimientos que estas provocan se excluye como asentamiento. Un endoso de cimientos y un endoso de daños por agua son lo que habitualmente cierra esa brecha. Revise su propia lista de endosos.
P: ¿Puedo agregar cobertura de cimientos después de encontrar una grieta?
La cobertura se aplica a las pérdidas que ocurren mientras el endoso está vigente en su póliza, por lo que agregarlo después del daño no cubrirá los daños existentes. Agréguelo al momento de la compra o renovación, antes de que lo necesite.
P: Tengo una póliza antigua HO-B. ¿Están cubiertos mis cimientos?
El boletín de 1997 del TDI establece su postura de que la HO-B cubre daños a los cimientos derivados de una descarga accidental de agua, como una fuga de plomería. Confirme con su agente que todavía tiene el formulario HO-B antes de darlo por hecho.
Artículos relacionados
Por qué AZ Insurance marca la diferencia
La cobertura de cimientos se decide mucho antes de que aparezca la grieta: por el formulario que compró, los endosos que contiene y el límite de vivienda sobre el cual se basa el porcentaje. Ese es exactamente el tipo de detalle que buscamos cuando revisamos una póliza. AZ Insurance ha brindado servicio a propietarios de viviendas de Texas desde 2003 desde 15 oficinas en Houston y Dallas; comparamos múltiples compañías de seguros en lugar de defender a una sola, y nuestros agentes le explican todo en inglés o español.
Tráiganos su póliza y le diremos, en un lenguaje sencillo, cómo está su cobertura de cimientos hoy en día. Solicite una revisión gratuita de su póliza de seguro de vivienda o llame a nuestra línea para propietarios al (281) 833-5060.
Este artículo es información general, no asesoramiento legal ni una promesa de cobertura. Lo que cubre su póliza se rige por dicha póliza. Con gusto la revisaremos con usted.
Respuesta rápida: Una póliza de propietario de vivienda estándar en Texas por lo general no cubre daños a los cimientos por asentamiento, contracción o movimiento del suelo. Los daños causados por una fuga de plomería debajo de la losa pueden estar cubiertos, pero en la mayoría de los formularios de pólizas nacionales únicamente con un endoso de cimientos, el cual el TDI aprobó con un límite del 15 por ciento de su cobertura de vivienda. Revise su lista de endosos.
Revisado por AZ Insurance Agency, con licencia en Texas, prestando servicios en Houston desde 2003.
Lo que cubre este artículo
Por qué los cimientos son un tema clave en Texas
Lo que excluye una póliza estándar
Cuándo se pueden cubrir los daños a los cimientos
El endoso de cimientos y su límite del 15 por ciento
Pólizas antiguas HO-B de Texas
Qué hacer si observa grietas
Preguntas frecuentes
Una puerta que de pronto se atora. Una grieta que corre diagonalmente por el ladrillo. Un espacio donde el zoclo solía unirse con el piso. Todo propietario de vivienda en Texas conoce esa sensación de angustia, y la primera pregunta siempre es la misma: ¿mi seguro pagará por esto?
La respuesta sincera es: "depende de por qué ocurrió y de una línea en su póliza". Esta guía explica ambos aspectos, para que pueda revisar su propia cobertura antes de que llegue a necesitarla. Si prefiere que alguien la revise con usted, nuestro equipo lo hace todos los días en una revisión gratuita de la póliza de seguro de vivienda.
Puntos clave
El asentamiento, la contracción y el movimiento del suelo están excluidos en la mayoría de las pólizas. El movimiento normal de los cimientos se considera desgaste y mantenimiento, no un accidente repentino.
Una fuga de plomería debajo de la losa es la forma principal en que se cubren los daños a los cimientos, porque la causa es la fuga y no el suelo.
En la mayoría de los formularios nacionales, esa cobertura requiere un endoso de cimientos. El TDI aprobó la versión de Texas con un límite del 15 por ciento de su cobertura de vivienda.
El endoso también paga por demoler y reemplazar las partes de la casa necesarias para realizar la reparación, lo que a menudo representa el mayor costo.
Las pólizas antiguas HO-B de Texas manejaban esto de manera diferente, y el TDI ha señalado que cubren daños a los cimientos causados por una fuga accidental de plomería.
El momento de revisar es antes de ver una grieta. Los endosos se agregan al momento de la compra o renovación, no después de que ocurra el daño.
Por qué los cimientos son un tema clave en Texas
Muchas casas en el área de Houston se asientan sobre una losa de concreto vertida directamente sobre el suelo, y gran parte de Texas tiene suelo arcilloso que se contrae cuando se seca y se expande cuando se moja. Un verano largo y seco seguido de lluvias intensas puede mover una losa, especialmente en los bordes. Dado que el seguro trata ese tipo de movimiento como mantenimiento en lugar de un accidente, los hábitos diarios sobre cómo evitar problemas con su seguro de vivienda también son importantes aquí.
Por eso "¿el seguro cubre mis cimientos?" es una de las preguntas que más escuchamos en nuestras oficinas. También es la razón por la que esta línea de cobertura específica importa más aquí que en la mayor parte del país.
Lo que excluye una póliza estándar
Comencemos con la póliza base. Cuando el TDI aprobó los formularios nacionales de propietarios de vivienda de la ISO para su uso en Texas, su orden señaló que el formulario HO 00 03 "no cubre el asentamiento, la contracción, el abultamiento o la expansión, incluido el agrietamiento resultante" de cimientos, paredes, pisos y partes similares de la casa. La mayoría de los formularios de las compañías basados en este contienen una exclusión similar.
La propia guía de seguros de vivienda del TDI menciona un punto relacionado sobre el agua: la mayoría de las pólizas cubren daños por una "descarga repentina y accidental de agua", pero la mayoría no cubre daños por "una fuga de agua continua". Menciona los daños a cimientos o losas entre las coberturas que se agregan mediante un endoso.
Causa del daño a los cimientos | ¿Normalmente lo cubre la póliza base? | Por qué |
|---|---|---|
Contracción del suelo por sequía | No | El asentamiento y la contracción están excluidos |
Expansión del suelo tras lluvias intensas | No | La expansión está excluida, y el agua de superficie es un problema de inundación |
Asentamiento normal por el paso del tiempo en la casa | No | Se considera desgaste, no una pérdida repentina |
Raíces de árboles que absorben humedad debajo de la losa | No | Sigue siendo movimiento del suelo |
Una fuga de plomería debajo de la losa | A menudo solo con un endoso | La fuga lo causó, lo cual representa el ángulo cubierto |
Mala construcción original | No | La mano de obra defectuosa generalmente está excluida |
Si el agua provino del exterior de la casa, como el desbordamiento por una tormenta, ese es un asunto de inundación, y una póliza de propietarios de vivienda no cubre inundaciones. Explicamos la diferencia en daños por agua vs inundación y ¿el seguro de vivienda cubre inundaciones en Texas?. Si nunca ha cotizado una póliza de inundación por separado, nuestra guía sobre opciones del NFIP vs inundación privada en 2026 es un buen lugar para comenzar.
Cuándo se pueden cubrir los daños a los cimientos
La vía para obtener cobertura casi siempre pasa por la plomería. Una línea de suministro o de drenaje se rompe o tiene fugas debajo de la losa, el agua satura el suelo, el suelo se mueve y el cimiento se agrieta. En esa cadena, la causa es la fuga.
Así es como se presentan habitualmente los escenarios principales.
La rotura repentina de una tubería dentro de la casa que daña pisos y paredes suele estar cubierta como una descarga repentina y accidental de agua.
Una fuga lenta debajo de la losa que corre durante meses es la clásica brecha de cobertura. La póliza base excluye fugas continuas, y el movimiento resultante de los cimientos se excluye como asentamiento.
La misma fuga lenta con un endoso de cimientos puede estar cubierta, porque el endoso fue diseñado exactamente para esa situación.
Las grietas en los cimientos sin ninguna fuga generalmente no están cubiertas, con o sin endoso, porque la causa es el suelo.
Las reclamaciones de plomería tienen sus propias reglas sobre la tubería en sí, los daños por agua y el costo de acceder a la tubería, lo cual tratamos en ¿el seguro de vivienda cubre la plomería?. Para obtener un panorama más amplio de lo que paga una póliza, consulte qué cubre y qué no cubre el seguro de propietarios de vivienda.
Obtenga una revisión gratuita de su póliza de seguro de vivienda o llame al (281) 833-5060. Hablamos español.
El endoso de cimientos y su límite del 15 por ciento
Cuando el TDI aprobó los formularios de la ISO en 2002, también aprobó un endoso de cimientos para Texas y lo describió en la misma orden:
"Proporciona cobertura para el asentamiento, agrietamiento, contracción, abultamiento o expansión de cimientos," losas de piso o zapatas que sostienen la vivienda, cuando la causa es la filtración o fuga de agua o vapor desde el interior de un sistema de plomería, calefacción, aire acondicionado o rociadores automáticos contra incendios.
"Limita la cobertura al 15% del monto del seguro para la Cobertura A-Vivienda en la fecha de la pérdida."
"Incluye el costo de demoler y reemplazar cualquier parte del edificio que sea necesaria para reparar" el sistema del cual escapó el agua.
Como condición para utilizar esos formularios, el TDI exigió a las compañías ofrecer el endoso de cimientos, un endoso de daños por agua y un endoso limitado de hongos o microbios cuando se emite cada nueva póliza, sujeto a las pautas de suscripción de la compañía.
El límite del 15 por ciento es fácil de traducir a dólares una vez que conoce el límite de su vivienda.
El límite de su vivienda | Límite del endoso de cimientos al 15 por ciento |
|---|---|
$200,000 | $30,000 |
$300,000 | $45,000 |
$400,000 | $60,000 |
$500,000 | $75,000 |
Operaciones aritméticas simples a modo de ejemplo. El endoso de su compañía y su límite son los que cuentan, así que revise su propia póliza.
Esas cláusulas sobre la demolición son importantes. Llegar a una fuga debajo de una losa puede requerir romper el piso, abrir un túnel o perforar la losa, y luego restaurar la casa. En muchos reclamos, ese trabajo cuesta más que la reparación de plomería en sí.
Dos puntos prácticos. Primero, los formularios de las compañías varían y no todas las aseguradoras usan el mismo endoso o el mismo límite, así que lea el nombre y el límite específicos en su lista de endosos. Segundo, un endoso es algo que se añade cuando compra o renueva la póliza, no después de encontrar una grieta. Su página de declaraciones detalla sus endosos, y nuestra guía para leer su página de declaraciones de seguro de vivienda en Texas muestra dónde encontrarlos.
Pólizas antiguas HO-B de Texas
Algunos propietarios de vivienda de Texas desde hace mucho tiempo todavía tienen una HO-B, el formato estándar antiguo de Texas, o un formulario de compañía basado en él. Estos manejaban los cimientos de manera diferente.
En el Boletín del Comisionado B-0032-97, con fecha del 22 de agosto de 1997, el TDI estableció su postura de que existe "cobertura en la póliza HO-B para daños a los cimientos derivados de una descarga accidental", y que si una descarga accidental hace que un cimiento se asiente o se agriete, "el daño a los cimientos es una pérdida cubierta". El TDI declaró claramente que no estaba de acuerdo con una decisión de un tribunal federal que había interpretado la póliza de la manera opuesta.
Si no está seguro de qué formulario tiene, el número de formulario está en su página de declaraciones, y nuestra comparación de HO-A vs HO-B vs HO-3 en Texas explica las diferencias. Antes de cambiar de un formulario antiguo a uno más nuevo para ahorrar dinero, pregunte qué sucederá con su cobertura de cimientos tras el cambio.
Tipo de póliza | Daños a los cimientos por fuga de plomería | Qué revisar |
|---|---|---|
HO-B antigua de Texas | La postura del TDI es que está cubierto | Que todavía conserve la HO-B y no un formulario más reciente |
HO-3 nacional o formulario de compañía similar | Por lo general solo con un endoso de cimientos | El nombre del endoso y su límite porcentual |
HO-A u otro formulario de riesgos nombrados | Muy limitado | Si realmente es el formulario adecuado para su hogar |
Qué hacer si observa grietas
No toda grieta amerita un reclamo, y no todo reclamo es un reclamo de cimientos. Proceda en este orden.
Revise primero si hay una fuga. Una factura de agua que subió repentinamente, un medidor que gira con todas las llaves cerradas, un punto caliente en el piso o una zona húmeda son indicios de una fuga en la losa. Un plomero con licencia puede realizar una prueba de fugas.
Fotografíe todo con fechas. Grietas en ladrillos, aberturas en puertas y ventanas, pisos desnivelados. Las fotos tomadas a lo largo de unas semanas muestran si el movimiento está aumentando.
Lea su lista de endosos. Busque un endoso de cimientos, un endoso de daños por agua y el límite de cada uno.
Llame a su agente antes que a una compañía de reparaciones. La inspección de una empresa de cimientos es útil, pero su póliza decide qué se paga, y el orden de los acontecimientos puede importar.
Reporte de inmediato una pérdida cubierta. Si una fuga es la causa, repórtela a su aseguradora tan pronto como se entere. Nuestra guía sobre el cronograma de reclamos por tormentas y lo que su aseguradora debe hacer explica los plazos que Texas impone a la compañía una vez que presenta el reclamo.
Si el daño es en la casa en sí después de una pérdida cubierta, el reclamo se paga bajo su cobertura de vivienda, y el que reciba el costo de reparación actual o una cantidad depreciada dependerá de su póliza. Consulte valor efectivo real vs costo de reemplazo en Texas y cuánta cobertura de vivienda necesita su casa en Houston, dado que el límite del 15 por ciento del endoso se calcula a partir de esa cifra de vivienda.
Una lista rápida para su próxima renovación
Busque el número de formulario en su página de declaraciones.
Busque un endoso de cimientos y anote su límite.
Busque también un endoso de daños por agua.
Confirme que el límite de su vivienda aún coincida con el costo de reconstrucción actual.
Si no tiene ninguno de los dos endosos, solicite una cotización para ambos.
Si va a cambiar de compañía, pregunte qué pasará con la cobertura de cimientos en el cambio.
Si está buscando opciones, su nueva compañía le pedirá la misma información básica sobre la casa, la cual detallamos en información necesaria para una cotización de seguro de vivienda. Y si su renovación incluyó otros cambios al mismo tiempo, nuestra guía sobre sus derechos de renovación de seguro de vivienda en Texas en 2026 cubre lo que su aseguradora debe informarle.
Preguntas frecuentes
P: ¿El seguro de propietarios de vivienda cubre los daños a los cimientos en Texas?
Por lo general no cuando la causa es el asentamiento, la contracción o el movimiento del suelo, los cuales están excluidos en la mayoría de las pólizas. Los daños causados por una fuga de plomería debajo de la losa pueden estar cubiertos, y en la mayoría de los formularios de pólizas nacionales esa cobertura proviene de un endoso de cimientos.
P: ¿Qué es un endoso de cimientos?
Un anexo a su póliza de propietarios de vivienda que cubre el asentamiento, agrietamiento, contracción, abultamiento o expansión de los cimientos cuando la causa es una fuga o filtración de agua o vapor proveniente de un sistema de plomería, calefacción, aire acondicionado o rociadores. La versión de Texas que el TDI aprobó en 2002 tiene un límite del 15 por ciento de su cobertura de vivienda e incluye el costo de demoler y reemplazar partes de la casa para realizar la reparación.
P: ¿El seguro cubre los daños a los cimientos causados por sequía o suelo arcilloso?
Por lo general no. La contracción y expansión del suelo se consideran asentamiento o expansión, lo cual está excluido, incluso con un endoso de cimientos, ya que el endoso cubre los daños causados por una fuga, no por el suelo en sí.
P: ¿El seguro de propietarios de vivienda cubre una fuga en la losa?
Una descarga repentina de agua suele estar cubierta, pero la mayoría de las pólizas excluyen las fugas continuas, y el movimiento de los cimientos que estas provocan se excluye como asentamiento. Un endoso de cimientos y un endoso de daños por agua son lo que habitualmente cierra esa brecha. Revise su propia lista de endosos.
P: ¿Puedo agregar cobertura de cimientos después de encontrar una grieta?
La cobertura se aplica a las pérdidas que ocurren mientras el endoso está vigente en su póliza, por lo que agregarlo después del daño no cubrirá los daños existentes. Agréguelo al momento de la compra o renovación, antes de que lo necesite.
P: Tengo una póliza antigua HO-B. ¿Están cubiertos mis cimientos?
El boletín de 1997 del TDI establece su postura de que la HO-B cubre daños a los cimientos derivados de una descarga accidental de agua, como una fuga de plomería. Confirme con su agente que todavía tiene el formulario HO-B antes de darlo por hecho.
Artículos relacionados
Por qué AZ Insurance marca la diferencia
La cobertura de cimientos se decide mucho antes de que aparezca la grieta: por el formulario que compró, los endosos que contiene y el límite de vivienda sobre el cual se basa el porcentaje. Ese es exactamente el tipo de detalle que buscamos cuando revisamos una póliza. AZ Insurance ha brindado servicio a propietarios de viviendas de Texas desde 2003 desde 15 oficinas en Houston y Dallas; comparamos múltiples compañías de seguros en lugar de defender a una sola, y nuestros agentes le explican todo en inglés o español.
Tráiganos su póliza y le diremos, en un lenguaje sencillo, cómo está su cobertura de cimientos hoy en día. Solicite una revisión gratuita de su póliza de seguro de vivienda o llame a nuestra línea para propietarios al (281) 833-5060.
Este artículo es información general, no asesoramiento legal ni una promesa de cobertura. Lo que cubre su póliza se rige por dicha póliza. Con gusto la revisaremos con usted.
Últimos Blogs

Cómo leer la página de declaraciones de su seguro de casa en Texas, línea por línea

How to Lower Car Insurance: 10 Practical Ways to Pay Less

What Is Gap Insurance and What Does It Cover? Do You Need It?

What Is a Deductible in Car Insurance? A Simple Guide

Renovación de tu seguro de casa en Texas: 4 derechos que tienes en 2026 y qué solicitar
¿Le canceló su aseguradora de hogar en Texas? Lo que debe indicarle una notificación de no renovación y qué hacer en los próximos 60 días
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
What Is Gap Insurance and What Does It Cover? Do You Need It?
What is gap insurance and what does it cover? Learn how gap coverage pays off your car loan after a total loss, what it costs, and if you need it.
What Is Gap Insurance and What Does It Cover? Do You Need It?
What is gap insurance and what does it cover? Learn how gap coverage pays off your car loan after a total loss, what it costs, and if you need it.
What Is Gap Insurance and What Does It Cover? Do You Need It?
What is gap insurance and what does it cover? Learn how gap coverage pays off your car loan after a total loss, what it costs, and if you need it.
What Is a Deductible in Car Insurance? A Simple Guide
What is a deductible in car insurance? Learn how deductibles work, which coverages have one, and how to pick the right amount for your budget in Texas.
What Is a Deductible in Car Insurance? A Simple Guide
What is a deductible in car insurance? Learn how deductibles work, which coverages have one, and how to pick the right amount for your budget in Texas.
What Is a Deductible in Car Insurance? A Simple Guide
What is a deductible in car insurance? Learn how deductibles work, which coverages have one, and how to pick the right amount for your budget in Texas.
Renovación de tu seguro de casa en Texas: 4 derechos que tienes en 2026 y qué solicitar
At renewal you can ask for a credit recheck, say no to a forced bundle, and cannot be charged more for being widowed. What changed on Sept 16, and what did not.
Renovación de tu seguro de casa en Texas: 4 derechos que tienes en 2026 y qué solicitar
At renewal you can ask for a credit recheck, say no to a forced bundle, and cannot be charged more for being widowed. What changed on Sept 16, and what did not.
Renovación de tu seguro de casa en Texas: 4 derechos que tienes en 2026 y qué solicitar
At renewal you can ask for a credit recheck, say no to a forced bundle, and cannot be charged more for being widowed. What changed on Sept 16, and what did not.
What Is Gap Insurance and What Does It Cover? Do You Need It?
What is gap insurance and what does it cover? Learn how gap coverage pays off your car loan after a total loss, what it costs, and if you need it.
What Is a Deductible in Car Insurance? A Simple Guide
What is a deductible in car insurance? Learn how deductibles work, which coverages have one, and how to pick the right amount for your budget in Texas.