Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Explicación del deducible por tormentas en Texas: por qué el 2 por ciento no significa $200
Explicación del deducible por tormentas en Texas: por qué el 2 por ciento no significa $200
Explicación del deducible por tormentas en Texas: por qué el 2 por ciento no significa $200
Explicación del deducible por tormentas en Texas: por qué el 2 por ciento no significa $200
Explicación del deducible por tormentas en Texas: por qué el 2 por ciento no significa $200

Reseñado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
La tormenta pasó un martes por la tarde. Para el jueves por la mañana, el ajustador estaba en la entrada de la casa tomando fotos del techo, la cerca y el costado de la casa donde el revestimiento se había desprendido. Para el lunes siguiente, había un resumen de la reclamación en la bandeja de entrada: daños cubiertos por un total de $9,400. Y luego, una cifra para la que nadie se había preparado. El deducible era de $7,800. No los $1,000 que el propietario recordaba de cuando firmó la póliza. $7,800, porque la casa estaba asegurada por $390,000 y el deducible por viento y granizo era del 2 por ciento del valor de la vivienda asegurada. Desde 2003, AZ Insurance Agency ha visto cómo se desarrolla exactamente esta misma conversación con familias de Houston en cada temporada de tormentas, y casi siempre se descubre en el peor momento posible.
Respuesta rápida: La mayoría de las pólizas de seguro de hogar en Texas tienen dos deducibles, no uno. La cantidad fija que recuerdas, que a menudo es de $1,000, es el deducible para Todos los Otros Peligros (AOP) y se aplica a reclamaciones por fuego, robo y daños por agua. El viento y el granizo tienen un deducible aparte expresado como un porcentaje de la cobertura de tu vivienda. Un deducible de viento y granizo del 2 por ciento en una casa de $300,000 es de $6,000 de tu propio bolsillo, no de $200. La cifra está impresa en tu página de declaraciones, y revisarla toma unos dos minutos.
Puntos clave
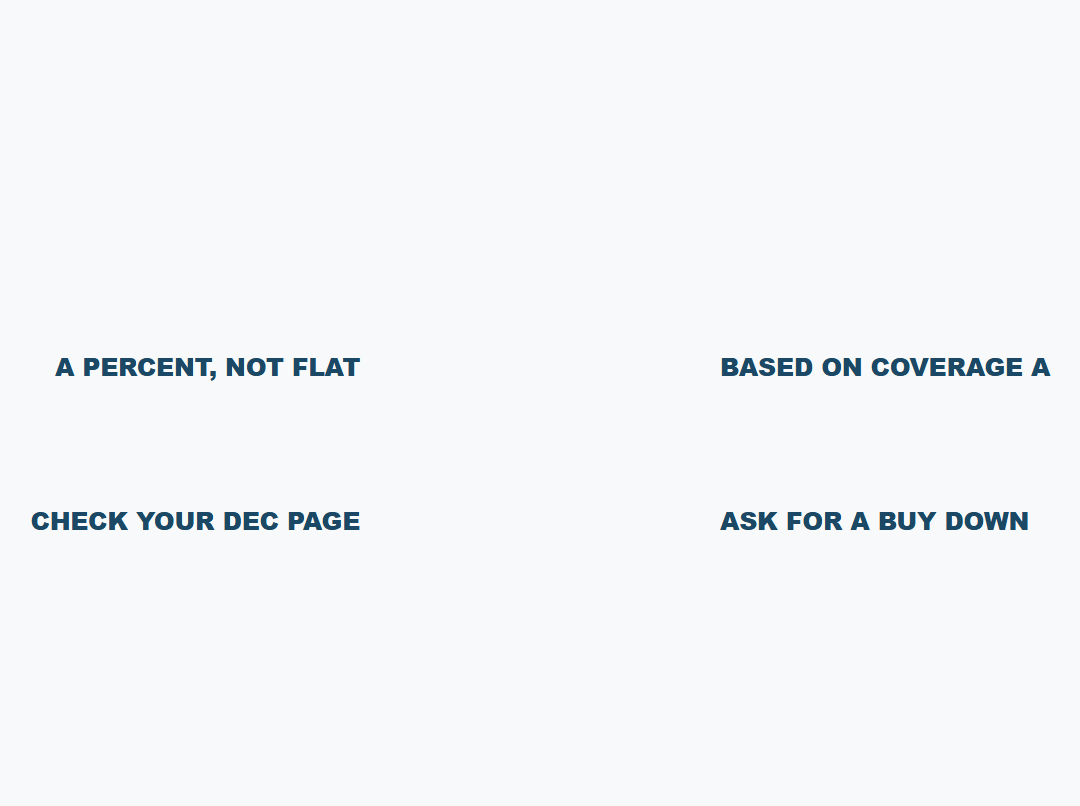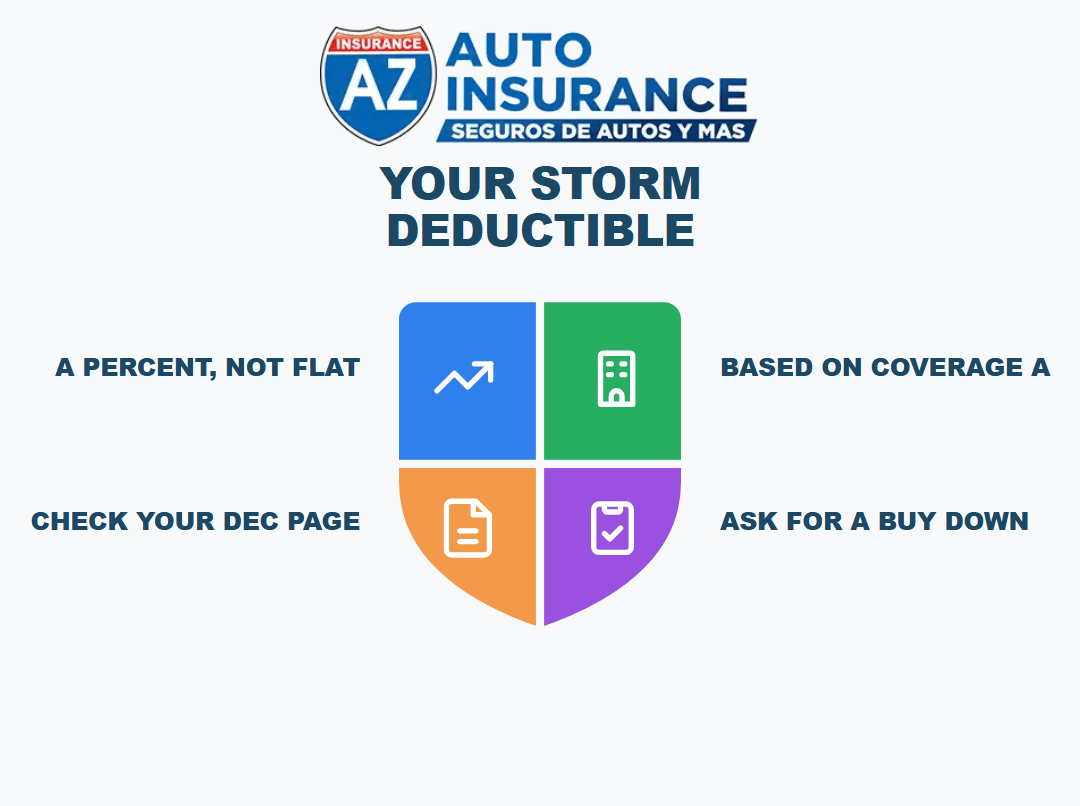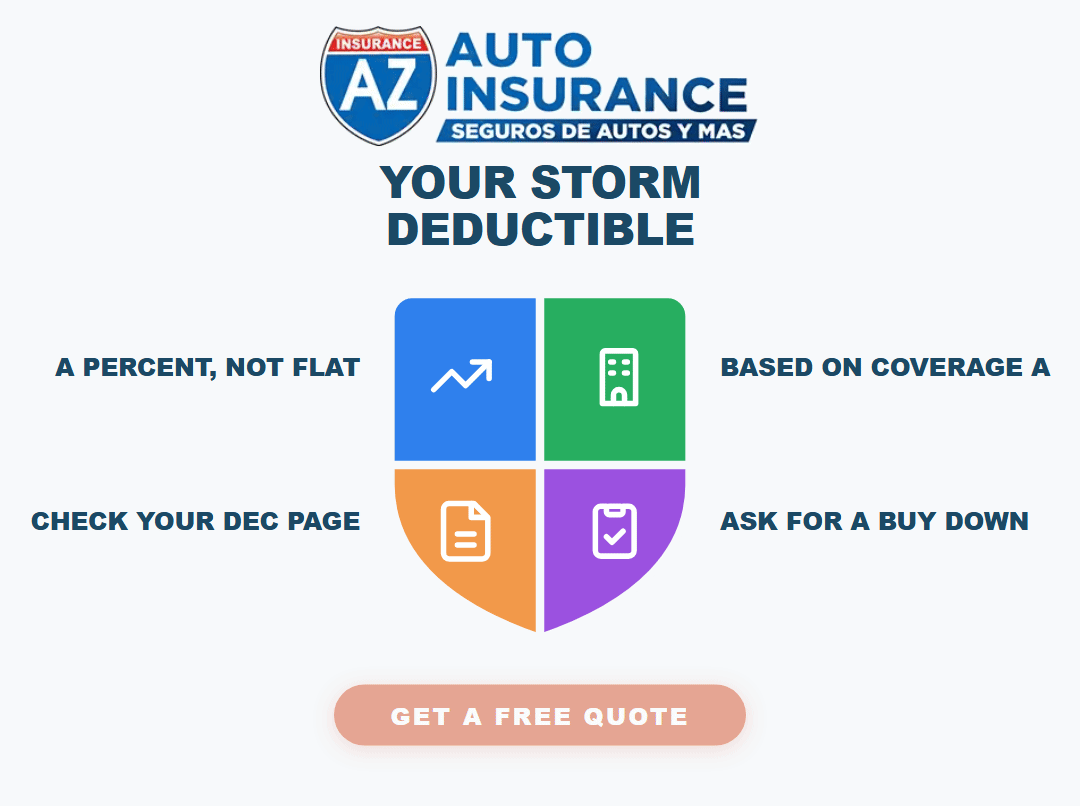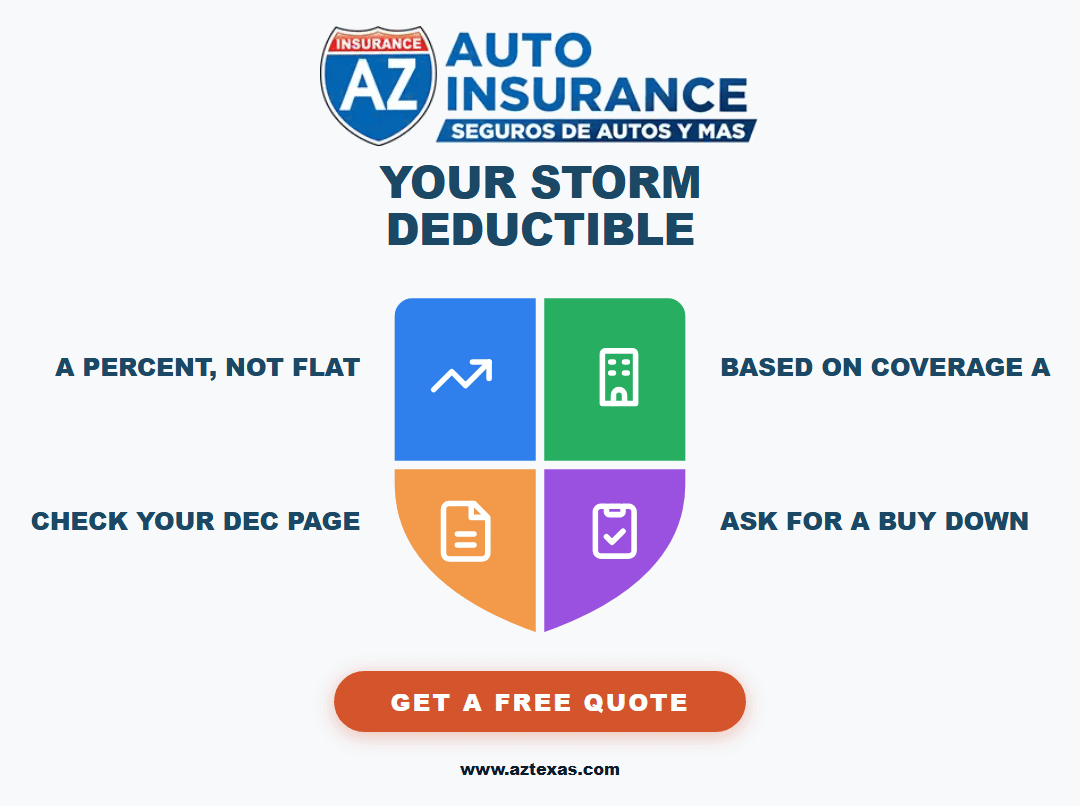
Las pólizas para propietarios de viviendas en Texas habitualmente tienen dos deducibles separados. El deducible fijo que recuerdas no se aplica a los daños por viento o granizo.
El deducible por viento y granizo suele ser un porcentaje de la Cobertura A, el monto de tu vivienda, no una cifra fija en dólares. En una casa de $400,000, el 2 por ciento equivale a $8,000.
Las aseguradoras pasaron a los deducibles porcentuales porque la exposición a las tormentas en Texas hacía que los deducibles fijos fueran insostenibles. Es una característica estructural del mercado de Texas, no una aseguradora en particular que intente ser difícil.
Tu cifra exacta se encuentra en tu página de declaraciones bajo una etiqueta como Deducible de Viento y Granizo, Deducible de Tormenta con Nombre o Deducible de Tormenta de Viento.
Si la estimación de tus daños queda por debajo del deducible, la aseguradora no paga nada. Muchas reclamaciones de granizo más pequeñas caen completamente por debajo de un deducible del 2 por ciento.
Algunas aseguradoras ofrecen un deducible de viento con una cantidad fija en dólares o un endoso de reducción por una prima adicional. Si vale la pena o no es una cuestión matemática que depende del valor de tu casa.
Aumentar tu Cobertura A aumenta tu deducible en dólares reales al mismo tiempo, por lo que ambas cifras se mueven juntas.
En esta guía
Lo que la mayoría de los propietarios de viviendas en Texas creen sobre su deducible
Por qué las pólizas de Texas funcionan de esta manera
Dónde encontrar tu deducible de viento y granizo ahora mismo
El momento en que la mayoría de los propietarios se enteran, y por qué ya es demasiado tarde
¿Se puede obtener un deducible de viento con una cantidad fija en dólares en Texas?
Qué controla y qué no controla el Departamento de Seguros de Texas
Preguntas frecuentes
Lo que la mayoría de los propietarios de viviendas en Texas creen sobre su deducible
Pregúntale a un propietario de vivienda en los suburbios de Houston cuál es su deducible y la mayoría te dará una cifra fija. $1,000. $2,500. Tal vez $500 si compraron la póliza cuando las tarifas eran más bajas. Esa cifra es la que recuerdan de la solicitud y de una conversación en la mesa de la cocina hace tres o cuatro años.
Esa cantidad fija es real. Aparece en la póliza. Se aplica a la mayoría de las reclamaciones.
Pero no se aplica al viento ni al granizo.
En Texas, las pólizas de seguro de hogar habitualmente conllevan un segundo deducible, separado y más alto, que se aplica específicamente cuando el daño es causado por viento, granizo o una tormenta con nombre. Este segundo deducible se expresa como un porcentaje del valor asegurado de la casa en lugar de una cantidad fija en dólares.
Tipo de deducible | También conocido como | Se aplica a | Cómo se expresa |
|---|---|---|---|
Deducible fijo | Todos los Otros Peligros (AOP) | Incendio, robo, daños por agua de tuberías, la mayoría de las demás reclamaciones | Una cantidad fija en dólares |
Deducible de tormenta | Viento y Granizo, Tormenta con Nombre, Tempestad de Viento, Huracán | Viento, granizo y, en algunas pólizas, solo tormentas con nombre oficial | Normalmente un porcentaje de la Cobertura A |
Ambos aparecen en la misma póliza. Un documento, dos estructuras de deducibles, y la mayoría de las personas solo se dan cuenta de la primera.
Así es como se ve la segunda opción en dólares reales.
Valor de la vivienda asegurada (Cobertura A) | 1 por ciento | 2 por ciento | 3 por ciento | 5 por ciento |
|---|---|---|---|---|
$250,000 | $2,500 | $5,000 | $7,500 | $12,500 |
$300,000 | $3,000 | $6,000 | $9,000 | $15,000 |
$350,000 | $3,500 | $7,000 | $10,500 | $17,500 |
$400,000 | $4,000 | $8,000 | $12,000 | $20,000 |
$450,000 | $4,500 | $9,000 | $13,500 | $22,500 |
$500,000 | $5,000 | $10,000 | $15,000 | $25,000 |
Solo estimaciones, mostradas para ilustrar cómo escalan los deducibles porcentuales. Tu cifra real se encuentra en tu página de declaraciones.
Las zonas suburbanas de Houston, Sugar Land y Katy están densamente concentradas con viviendas exactamente en este rango. Un deducible del 2 por ciento con estos valores no es un mecanismo menor para compartir costos. Es una brecha de cinco cifras entre lo que cubre la póliza y lo que realmente llega a las manos del propietario de la vivienda. Y en Texas, la temporada de tormentas no es un riesgo abstracto. Es un evento anual recurrente.
Por qué las pólizas de Texas funcionan de esta manera
Texas se encuentra en uno de los corredores de tormentas más activos del país. El estado absorbe más actividad de huracanes que cualquier otro estado continental, y el corredor interior, que incluye toda la zona metropolitana de Houston, experimenta severas tormentas eléctricas y granizo que habitualmente les cuestan a las aseguradoras cientos de millones de dólares en una sola temporada.
Las aseguradoras respondieron hace años reestructurando los deducibles. En lugar de absorber los primeros $1,000 de cada reclamación de viento y granizo, trasladaron una mayor parte de la pérdida inicial a los propietarios de viviendas mediante deducibles porcentuales. Eso es lo que permitió a muchas de ellas seguir ofreciendo seguros en Texas. De todos modos, algunas aseguradoras se han retirado del estado.
El Código de Seguros de Texas requiere que las aseguradoras revelen claramente los deducibles porcentuales en los documentos de la póliza, y la página de declaraciones debe mostrar el deducible y cómo se calcula. La ley está del lado del propietario de la vivienda en este caso. El problema no es la divulgación. El problema es que la mayoría de los propietarios no leen su página de declaraciones hasta que tienen un motivo para hacerlo, y para entonces ya suele haber ocurrido un siniestro.
El deducible fijo que se aplica a las reclamaciones por incendio, robo y agua funciona de manera muy diferente a la estructura para tormentas. Nuestra descripción general de lo que cubre y no cubre el seguro de hogar explica cómo encaja el resto de la póliza.
Dónde encontrar tu deducible de viento y granizo ahora mismo
No necesitas esperar a una tormenta para saber cuál es tu exposición. La información ya está en tu póliza.
Saca tu página de declaraciones de propietario de vivienda, el resumen de una o dos páginas al principio del documento de tu póliza. Normalmente también está disponible a través del portal en línea de tu aseguradora. Luego busca cualquiera de estas etiquetas.
Etiqueta en tu página de declaraciones | Qué significa |
|---|---|
Deducible de Viento y Granizo | Se aplica a cualquier pérdida por viento o granizo |
Deducible de Tormenta con Nombre | Puede aplicarse solo cuando una tormenta es nombrada oficialmente |
Deducible de Huracán | Se aplica a pérdidas por huracanes, a veces de forma separada del granizo |
Deducible de Tempestad de Viento | Deducible general de cobertura de viento |
Deducible Porcentual de Viento | Explícitamente un porcentaje de la Cobertura A |
El valor junto a esa etiqueta será un porcentaje o, si tu aseguradora lo ofrece, una cantidad fija en dólares. Si es un porcentaje, multiplícalo por la cifra de tu Cobertura A en la misma página. Esa es tu exposición de bolsillo para cualquier reclamación por viento o granizo.
Cuatro cosas que vale la pena revisar mientras tienes la página abierta:
¿Está actualizado el monto de tu Cobertura A? Si compraste hace años y nunca actualizaste la cobertura de tu vivienda, tu valor asegurado puede estar por debajo de lo que costaría reconstruir hoy. Eso afecta tanto al cálculo de tu deducible como al pago de tu reclamación.
¿El deducible es del 1 por ciento, 2 por ciento o más alto? Algunas pólizas de Texas conllevan el 3 por ciento o incluso el 5 por ciento, particularmente más cerca de la costa.
¿Existe un deducible de huracán por separado? Algunas pólizas dividen el viento y el granizo del huracán en dos porcentajes diferentes.
¿Qué es lo que realmente lo activa? Algunos deducibles de tormentas con nombre solo se activan cuando una tormenta es nombrada oficialmente por el Centro Nacional de Huracanes, lo cual es una distinción importante para eventos de granizo en el interior del estado.
Si algo en esa página no está claro, para eso está exactamente un agente independiente. En AZ Insurance, una revisión de cobertura no cuesta nada y toma unos veinte minutos.
El momento en que la mayoría de los propietarios se enteran, y por qué ya es demasiado tarde
Este es el patrón que vemos repetidamente.
Una tormenta pasa por el área de Houston en primavera o principios de verano. El granizo golpea los suburbios del noroeste. Los daños son generalizados. El propietario presenta una reclamación. El ajustador documenta el techo, las canaletas, tal vez el revestimiento, y produce una estimación de $9,000.
El propietario se siente aliviado. Nueve mil cubren un techo nuevo. Empiezan a llamar a techadores.
Luego llega la explicación de beneficios. La aseguradora aplicó el deducible por viento y granizo. La casa está asegurada por $450,000. El deducible es del 2 por ciento. Eso equivale a $9,000. El pago de la reclamación es cero, o cercano a cero, porque la aseguradora no debe nada hasta que el daño supere el deducible y, en este caso, ambos son iguales.
El propietario ahora debe pagar de su propio bolsillo el costo total del techo, sin reembolso, por una póliza por la que ha pagado primas durante años.
Esto no es fraude ni mala fe. Es una estructura contractual que el propietario aceptó y que, en la mayoría de los casos, nunca comprendió del todo. La divulgación ocurrió. La firma ocurrió. La lectura no.
El remedio no es la indignación después de la reclamación. El remedio es leer la póliza antes de la tormenta.
El viento y el granizo son también solo la mitad del panorama de tormentas en Houston. El seguro estándar de propietario de vivienda excluye por completo las inundaciones, otra brecha que toma por sorpresa a las familias de la misma manera. Nuestra guía sobre si el seguro de propietario cubre inundaciones en Texas explica la otra cobertura que todo propietario de Houston debe revisar antes de la temporada de huracanes.
¿Se puede obtener un deducible de viento con una cantidad fija en dólares en Texas?
Sí, pero tiene un costo, y la disponibilidad depende en gran medida de tu aseguradora y de dónde se encuentre tu casa.
Algunas aseguradoras de hogar en Texas ofrecen opciones de viento y granizo con una cantidad fija en dólares. En lugar del 2 por ciento del valor asegurado, la póliza podría ofrecer un deducible fijo de $5,000 o $10,000. En algunos casos, se puede reducir aún más con un endoso.
La compensación es la prima. Los deducibles de viento con cantidades fijas trasladan más de la pérdida inicial de vuelta a la aseguradora, y estas lo reflejan en la prima anual. Dependiendo del valor de tu casa, perfil de riesgo y aseguradora, calcula aproximadamente entre $200 y $600 por año en prima adicional.
Si ese intercambio tiene sentido es una cuestión de aritmética.
Escenario | Exposición al 2 por ciento | Opción fija | Riesgo reducido | Prima adicional | Años para recuperar la inversión |
|---|---|---|---|---|---|
Casa de $400,000 | $8,000 | $5,000 fijo | $3,000 | Aproximadamente $300 al año | 1 reclamación por tormenta en 10 años |
Casa de $250,000 | $5,000 | $2,500 fijo | $2,500 | Aproximadamente $400 al año | 1 reclamación por tormenta en 6 años |
Solo estimaciones. El precio real varía según la aseguradora, la ubicación y el perfil de riesgo.
En la casa de $400,000, estás reduciendo $3,000 de riesgo por unos $300 al año, lo que representa una relación de apalancamiento de aproximadamente 10 a 1. La mayoría de los planificadores financieros considerarían que es un intercambio razonable. En la casa de $250,000, las matemáticas son más ajustadas y dependen del historial de tormentas de tu vecindario y de cuánta liquidez tengas si se presenta una reclamación importante.
Este es exactamente el tipo de comparación que hace posible comparar entre varias aseguradoras. La opción de cantidad fija en dólares que tu aseguradora actual no ofrece podría estar disponible a través de una diferente con una prima que puedas asumir.
Qué controla y qué no controla el Departamento de Seguros de Texas
El Departamento de Seguros de Texas (TDI) regula los seguros de hogar en el estado y publica orientación para el consumidor sobre los deducibles de viento y granizo. Las aseguradoras tienen que revelar estos deducibles en los documentos de la póliza, y la página de declaraciones tiene que mostrar tanto la cantidad como el método utilizado para calcularlo, que para la mayoría de las pólizas es un porcentaje de la Cobertura A.
Vale la pena leer la Guía del Consumidor para Seguros de Hogar de la TDI y la página de seguros contra tempestades de viento antes de revisar tu póliza o disputar una decisión sobre una reclamación.
Hay tres cosas que la TDI no puede hacer por ti.
Lo que la gente espera | Lo que realmente es verdad |
|---|---|
La TDI puede hacer que mi aseguradora baje mi deducible | El deducible es un término contractual. Diferentes términos requieren una póliza diferente o una aseguradora diferente. |
La TDI puede revertir la decisión de la reclamación | Si el daño queda por debajo de tu deducible, la aseguradora no debe nada. Así es como funciona la póliza según lo escrito, no es un error de gestión. |
La TDI puede buscar en el mercado por mí | Eso es lo que hace un agente independiente. |
Conocer tus derechos bajo el Código de Seguros de Texas es útil. No cierra la brecha entre lo que dice tu póliza actual y cómo se ven mejores opciones en el mercado abierto.
Preguntas frecuentes
P: Mi póliza dice que mi deducible es de $1,000. ¿Eso se aplica a los daños por granizo?
Normalmente no. La mayoría de las pólizas para propietarios de viviendas en Texas tienen dos deducibles: una cantidad fija para reclamaciones estándar como incendio, agua y robo, y un deducible porcentual separado para viento y granizo. Los $1,000 son casi con certeza el deducible para Todos los Otros Peligros. Tu página de declaraciones enumera el deducible de viento y granizo o de tormenta con nombre por separado. Encuéntralo antes de asumir que la cantidad fija se aplica a los daños por tormenta.
P: ¿Un deducible de viento del 2 por ciento es realmente de $6,000 en una casa de $300,000?
Sí. El porcentaje se aplica a la cantidad de tu vivienda de la Cobertura A, por lo que el 2 por ciento de $300,000 es $6,000. Eso es lo que pagas antes de que la aseguradora pague algo en una reclamación por viento o granizo. El porcentaje parece pequeño y la cifra en dólares no, que es la única razón por la que esto toma por sorpresa a la gente.
P: ¿Puede mi aseguradora agregar un deducible de viento y granizo sin avisarme?
El Código de Seguros de Texas requiere que las aseguradoras revelen los deducibles de viento y granizo en los documentos de la póliza, y la página de declaraciones tiene que mostrar la cantidad y cómo se calcula. Si crees que nunca se reveló un deducible porcentual, puedes presentar una queja ante el Departamento de Seguros de Texas. Dicho esto, si el deducible está impreso en tu página de declaraciones, sí se reveló, independientemente de si se leyó la página al firmar.
P: ¿Puedo negociar mi deducible de viento y granizo con mi aseguradora actual?
Algunas aseguradoras ofrecen endosos que limitan o modifican el deducible de tormenta por una prima adicional, pero no todas lo hacen, y la disponibilidad varía según la ubicación y el perfil de riesgo. El camino más práctico es buscar opciones en el mercado. Un agente independiente que trabaja con varias aseguradoras puede encontrar una póliza con una estructura de deducible que tu aseguradora actual no ofrece.
P: Mi casa está asegurada por $350,000 pero pagué $280,000 por ella. ¿Mi deducible sigue siendo de $7,000?
Sí. El deducible se calcula sobre el valor de reemplazo asegurado, la cifra de la Cobertura A en tu página de declaraciones, no sobre el precio de compra o el valor de mercado. Reconstruir una casa después de una pérdida total, incluidos los materiales, la mano de obra y los permisos, a menudo cuesta significativamente más de lo que pagó un comprador, especialmente con los costos actuales de construcción en Houston. Tu Cobertura A debería reflejar el costo de reconstrucción.
P: ¿Qué pasa si los daños por tormenta quedan por debajo de mi deducible?
La aseguradora no paga nada y la pérdida es tuya. Eventos de granizo más pequeños, pérdida de gránulos en las tejas, daños menores en las canaletas, impacto estético en el revestimiento, a menudo producen reclamaciones en el rango de $3,000 a $6,000 que caen completamente por debajo de un deducible del 2 por ciento en una casa asegurada por $300,000 o más. Esta es una de las razones por las que muchos propietarios de viviendas en Texas ahora ahorran su exposición al deducible para eventos importantes en lugar de presentar pequeñas reclamaciones por viento.
P: Si aumento mi Cobertura A, ¿sube también mi deducible?
Si tu deducible es un porcentaje, sí. Ambos se mueven juntos. Aumentar la cobertura de tu vivienda para mantener el ritmo de los costos de reconstrucción suele ser la decisión correcta, pero al mismo tiempo aumenta tu deducible de tormenta en dólares reales, por lo que vale la pena ver ambas cifras antes de decidir.
P: ¿Puede ayudarme AZ Insurance si ya tengo una póliza y solo quiero entenderla?
Sí. Una revisión gratuita de cobertura está disponible seas o no cliente de AZ Insurance. Trae tu página de declaraciones y analizaremos la estructura del deducible, si tu Cobertura A es adecuada, qué endosos existen y cómo se ve el mercado abierto para tu casa. No hay obligación de cambiar. Llama al 713-777-2886. Hablamos español.
Por qué AZ Insurance se destaca
AZ Insurance ha protegido a familias de Texas desde 2003. Agentes reales en 15 oficinas locales en Houston y Dallas, no centros de llamadas que leen guiones. Soporte bilingüe para que el idioma nunca sea un obstáculo para comprender tu propia póliza. Más de 100,000 clientes confían en nosotros para la protección de sus familias.
La conversación sobre el deducible de tormentas es una que tenemos docenas de veces al mes. No porque sea un argumento de venta astuto, sino porque es la brecha más constante entre lo que los propietarios esperan que haga su seguro y lo que realmente hace cuando entra una reclamación por tormenta. Así es como se ve eso con nosotros: revisamos tu página de declaraciones actual contigo y calculamos la exposición en dólares en números claros, comparamos 8 aseguradoras en cuanto a la estructura del deducible y las disposiciones de costo de reemplazo en lugar de solo la prima, te mostramos las matemáticas de la reducción por escrito para que tú decidas, y volvemos a buscar opciones en cada renovación porque los precios de las aseguradoras cambian cada año.
Cinco preguntas que vale la pena hacerle a cualquier agente antes de comprometerse con una póliza de seguro de hogar: cuál es mi deducible de viento y granizo en dólares con mi Cobertura A actual, ofrece esta aseguradora una opción de cantidad fija en dólares y cuánto cuesta, es suficiente mi Cobertura A para reconstruir con los costos de construcción actuales, son el huracán y el granizo un deducible o dos, y qué endosos disminuirían mi exposición a las tormentas. Si tu agente actual no puede responder las cinco en unos cinco minutos, esa es información sobre la que vale la pena actuar.
Obtén una cotización de seguro de hogar gratuita y compararemos ocho aseguradoras en todas estas variables a la vez. Las tormentas de Houston no son una cuestión de "si acaso". Son una cuestión de "cuándo", y esta es una conversación de treinta minutos que vale la pena tener antes de que se formen las nubes.
Artículos relacionados
Reseñado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
La tormenta pasó un martes por la tarde. Para el jueves por la mañana, el ajustador estaba en la entrada de la casa tomando fotos del techo, la cerca y el costado de la casa donde el revestimiento se había desprendido. Para el lunes siguiente, había un resumen de la reclamación en la bandeja de entrada: daños cubiertos por un total de $9,400. Y luego, una cifra para la que nadie se había preparado. El deducible era de $7,800. No los $1,000 que el propietario recordaba de cuando firmó la póliza. $7,800, porque la casa estaba asegurada por $390,000 y el deducible por viento y granizo era del 2 por ciento del valor de la vivienda asegurada. Desde 2003, AZ Insurance Agency ha visto cómo se desarrolla exactamente esta misma conversación con familias de Houston en cada temporada de tormentas, y casi siempre se descubre en el peor momento posible.
Respuesta rápida: La mayoría de las pólizas de seguro de hogar en Texas tienen dos deducibles, no uno. La cantidad fija que recuerdas, que a menudo es de $1,000, es el deducible para Todos los Otros Peligros (AOP) y se aplica a reclamaciones por fuego, robo y daños por agua. El viento y el granizo tienen un deducible aparte expresado como un porcentaje de la cobertura de tu vivienda. Un deducible de viento y granizo del 2 por ciento en una casa de $300,000 es de $6,000 de tu propio bolsillo, no de $200. La cifra está impresa en tu página de declaraciones, y revisarla toma unos dos minutos.
Puntos clave
Las pólizas para propietarios de viviendas en Texas habitualmente tienen dos deducibles separados. El deducible fijo que recuerdas no se aplica a los daños por viento o granizo.
El deducible por viento y granizo suele ser un porcentaje de la Cobertura A, el monto de tu vivienda, no una cifra fija en dólares. En una casa de $400,000, el 2 por ciento equivale a $8,000.
Las aseguradoras pasaron a los deducibles porcentuales porque la exposición a las tormentas en Texas hacía que los deducibles fijos fueran insostenibles. Es una característica estructural del mercado de Texas, no una aseguradora en particular que intente ser difícil.
Tu cifra exacta se encuentra en tu página de declaraciones bajo una etiqueta como Deducible de Viento y Granizo, Deducible de Tormenta con Nombre o Deducible de Tormenta de Viento.
Si la estimación de tus daños queda por debajo del deducible, la aseguradora no paga nada. Muchas reclamaciones de granizo más pequeñas caen completamente por debajo de un deducible del 2 por ciento.
Algunas aseguradoras ofrecen un deducible de viento con una cantidad fija en dólares o un endoso de reducción por una prima adicional. Si vale la pena o no es una cuestión matemática que depende del valor de tu casa.
Aumentar tu Cobertura A aumenta tu deducible en dólares reales al mismo tiempo, por lo que ambas cifras se mueven juntas.
En esta guía
Lo que la mayoría de los propietarios de viviendas en Texas creen sobre su deducible
Por qué las pólizas de Texas funcionan de esta manera
Dónde encontrar tu deducible de viento y granizo ahora mismo
El momento en que la mayoría de los propietarios se enteran, y por qué ya es demasiado tarde
¿Se puede obtener un deducible de viento con una cantidad fija en dólares en Texas?
Qué controla y qué no controla el Departamento de Seguros de Texas
Preguntas frecuentes
Lo que la mayoría de los propietarios de viviendas en Texas creen sobre su deducible
Pregúntale a un propietario de vivienda en los suburbios de Houston cuál es su deducible y la mayoría te dará una cifra fija. $1,000. $2,500. Tal vez $500 si compraron la póliza cuando las tarifas eran más bajas. Esa cifra es la que recuerdan de la solicitud y de una conversación en la mesa de la cocina hace tres o cuatro años.
Esa cantidad fija es real. Aparece en la póliza. Se aplica a la mayoría de las reclamaciones.
Pero no se aplica al viento ni al granizo.
En Texas, las pólizas de seguro de hogar habitualmente conllevan un segundo deducible, separado y más alto, que se aplica específicamente cuando el daño es causado por viento, granizo o una tormenta con nombre. Este segundo deducible se expresa como un porcentaje del valor asegurado de la casa en lugar de una cantidad fija en dólares.
Tipo de deducible | También conocido como | Se aplica a | Cómo se expresa |
|---|---|---|---|
Deducible fijo | Todos los Otros Peligros (AOP) | Incendio, robo, daños por agua de tuberías, la mayoría de las demás reclamaciones | Una cantidad fija en dólares |
Deducible de tormenta | Viento y Granizo, Tormenta con Nombre, Tempestad de Viento, Huracán | Viento, granizo y, en algunas pólizas, solo tormentas con nombre oficial | Normalmente un porcentaje de la Cobertura A |
Ambos aparecen en la misma póliza. Un documento, dos estructuras de deducibles, y la mayoría de las personas solo se dan cuenta de la primera.
Así es como se ve la segunda opción en dólares reales.
Valor de la vivienda asegurada (Cobertura A) | 1 por ciento | 2 por ciento | 3 por ciento | 5 por ciento |
|---|---|---|---|---|
$250,000 | $2,500 | $5,000 | $7,500 | $12,500 |
$300,000 | $3,000 | $6,000 | $9,000 | $15,000 |
$350,000 | $3,500 | $7,000 | $10,500 | $17,500 |
$400,000 | $4,000 | $8,000 | $12,000 | $20,000 |
$450,000 | $4,500 | $9,000 | $13,500 | $22,500 |
$500,000 | $5,000 | $10,000 | $15,000 | $25,000 |
Solo estimaciones, mostradas para ilustrar cómo escalan los deducibles porcentuales. Tu cifra real se encuentra en tu página de declaraciones.
Las zonas suburbanas de Houston, Sugar Land y Katy están densamente concentradas con viviendas exactamente en este rango. Un deducible del 2 por ciento con estos valores no es un mecanismo menor para compartir costos. Es una brecha de cinco cifras entre lo que cubre la póliza y lo que realmente llega a las manos del propietario de la vivienda. Y en Texas, la temporada de tormentas no es un riesgo abstracto. Es un evento anual recurrente.
Por qué las pólizas de Texas funcionan de esta manera
Texas se encuentra en uno de los corredores de tormentas más activos del país. El estado absorbe más actividad de huracanes que cualquier otro estado continental, y el corredor interior, que incluye toda la zona metropolitana de Houston, experimenta severas tormentas eléctricas y granizo que habitualmente les cuestan a las aseguradoras cientos de millones de dólares en una sola temporada.
Las aseguradoras respondieron hace años reestructurando los deducibles. En lugar de absorber los primeros $1,000 de cada reclamación de viento y granizo, trasladaron una mayor parte de la pérdida inicial a los propietarios de viviendas mediante deducibles porcentuales. Eso es lo que permitió a muchas de ellas seguir ofreciendo seguros en Texas. De todos modos, algunas aseguradoras se han retirado del estado.
El Código de Seguros de Texas requiere que las aseguradoras revelen claramente los deducibles porcentuales en los documentos de la póliza, y la página de declaraciones debe mostrar el deducible y cómo se calcula. La ley está del lado del propietario de la vivienda en este caso. El problema no es la divulgación. El problema es que la mayoría de los propietarios no leen su página de declaraciones hasta que tienen un motivo para hacerlo, y para entonces ya suele haber ocurrido un siniestro.
El deducible fijo que se aplica a las reclamaciones por incendio, robo y agua funciona de manera muy diferente a la estructura para tormentas. Nuestra descripción general de lo que cubre y no cubre el seguro de hogar explica cómo encaja el resto de la póliza.
Dónde encontrar tu deducible de viento y granizo ahora mismo
No necesitas esperar a una tormenta para saber cuál es tu exposición. La información ya está en tu póliza.
Saca tu página de declaraciones de propietario de vivienda, el resumen de una o dos páginas al principio del documento de tu póliza. Normalmente también está disponible a través del portal en línea de tu aseguradora. Luego busca cualquiera de estas etiquetas.
Etiqueta en tu página de declaraciones | Qué significa |
|---|---|
Deducible de Viento y Granizo | Se aplica a cualquier pérdida por viento o granizo |
Deducible de Tormenta con Nombre | Puede aplicarse solo cuando una tormenta es nombrada oficialmente |
Deducible de Huracán | Se aplica a pérdidas por huracanes, a veces de forma separada del granizo |
Deducible de Tempestad de Viento | Deducible general de cobertura de viento |
Deducible Porcentual de Viento | Explícitamente un porcentaje de la Cobertura A |
El valor junto a esa etiqueta será un porcentaje o, si tu aseguradora lo ofrece, una cantidad fija en dólares. Si es un porcentaje, multiplícalo por la cifra de tu Cobertura A en la misma página. Esa es tu exposición de bolsillo para cualquier reclamación por viento o granizo.
Cuatro cosas que vale la pena revisar mientras tienes la página abierta:
¿Está actualizado el monto de tu Cobertura A? Si compraste hace años y nunca actualizaste la cobertura de tu vivienda, tu valor asegurado puede estar por debajo de lo que costaría reconstruir hoy. Eso afecta tanto al cálculo de tu deducible como al pago de tu reclamación.
¿El deducible es del 1 por ciento, 2 por ciento o más alto? Algunas pólizas de Texas conllevan el 3 por ciento o incluso el 5 por ciento, particularmente más cerca de la costa.
¿Existe un deducible de huracán por separado? Algunas pólizas dividen el viento y el granizo del huracán en dos porcentajes diferentes.
¿Qué es lo que realmente lo activa? Algunos deducibles de tormentas con nombre solo se activan cuando una tormenta es nombrada oficialmente por el Centro Nacional de Huracanes, lo cual es una distinción importante para eventos de granizo en el interior del estado.
Si algo en esa página no está claro, para eso está exactamente un agente independiente. En AZ Insurance, una revisión de cobertura no cuesta nada y toma unos veinte minutos.
El momento en que la mayoría de los propietarios se enteran, y por qué ya es demasiado tarde
Este es el patrón que vemos repetidamente.
Una tormenta pasa por el área de Houston en primavera o principios de verano. El granizo golpea los suburbios del noroeste. Los daños son generalizados. El propietario presenta una reclamación. El ajustador documenta el techo, las canaletas, tal vez el revestimiento, y produce una estimación de $9,000.
El propietario se siente aliviado. Nueve mil cubren un techo nuevo. Empiezan a llamar a techadores.
Luego llega la explicación de beneficios. La aseguradora aplicó el deducible por viento y granizo. La casa está asegurada por $450,000. El deducible es del 2 por ciento. Eso equivale a $9,000. El pago de la reclamación es cero, o cercano a cero, porque la aseguradora no debe nada hasta que el daño supere el deducible y, en este caso, ambos son iguales.
El propietario ahora debe pagar de su propio bolsillo el costo total del techo, sin reembolso, por una póliza por la que ha pagado primas durante años.
Esto no es fraude ni mala fe. Es una estructura contractual que el propietario aceptó y que, en la mayoría de los casos, nunca comprendió del todo. La divulgación ocurrió. La firma ocurrió. La lectura no.
El remedio no es la indignación después de la reclamación. El remedio es leer la póliza antes de la tormenta.
El viento y el granizo son también solo la mitad del panorama de tormentas en Houston. El seguro estándar de propietario de vivienda excluye por completo las inundaciones, otra brecha que toma por sorpresa a las familias de la misma manera. Nuestra guía sobre si el seguro de propietario cubre inundaciones en Texas explica la otra cobertura que todo propietario de Houston debe revisar antes de la temporada de huracanes.
¿Se puede obtener un deducible de viento con una cantidad fija en dólares en Texas?
Sí, pero tiene un costo, y la disponibilidad depende en gran medida de tu aseguradora y de dónde se encuentre tu casa.
Algunas aseguradoras de hogar en Texas ofrecen opciones de viento y granizo con una cantidad fija en dólares. En lugar del 2 por ciento del valor asegurado, la póliza podría ofrecer un deducible fijo de $5,000 o $10,000. En algunos casos, se puede reducir aún más con un endoso.
La compensación es la prima. Los deducibles de viento con cantidades fijas trasladan más de la pérdida inicial de vuelta a la aseguradora, y estas lo reflejan en la prima anual. Dependiendo del valor de tu casa, perfil de riesgo y aseguradora, calcula aproximadamente entre $200 y $600 por año en prima adicional.
Si ese intercambio tiene sentido es una cuestión de aritmética.
Escenario | Exposición al 2 por ciento | Opción fija | Riesgo reducido | Prima adicional | Años para recuperar la inversión |
|---|---|---|---|---|---|
Casa de $400,000 | $8,000 | $5,000 fijo | $3,000 | Aproximadamente $300 al año | 1 reclamación por tormenta en 10 años |
Casa de $250,000 | $5,000 | $2,500 fijo | $2,500 | Aproximadamente $400 al año | 1 reclamación por tormenta en 6 años |
Solo estimaciones. El precio real varía según la aseguradora, la ubicación y el perfil de riesgo.
En la casa de $400,000, estás reduciendo $3,000 de riesgo por unos $300 al año, lo que representa una relación de apalancamiento de aproximadamente 10 a 1. La mayoría de los planificadores financieros considerarían que es un intercambio razonable. En la casa de $250,000, las matemáticas son más ajustadas y dependen del historial de tormentas de tu vecindario y de cuánta liquidez tengas si se presenta una reclamación importante.
Este es exactamente el tipo de comparación que hace posible comparar entre varias aseguradoras. La opción de cantidad fija en dólares que tu aseguradora actual no ofrece podría estar disponible a través de una diferente con una prima que puedas asumir.
Qué controla y qué no controla el Departamento de Seguros de Texas
El Departamento de Seguros de Texas (TDI) regula los seguros de hogar en el estado y publica orientación para el consumidor sobre los deducibles de viento y granizo. Las aseguradoras tienen que revelar estos deducibles en los documentos de la póliza, y la página de declaraciones tiene que mostrar tanto la cantidad como el método utilizado para calcularlo, que para la mayoría de las pólizas es un porcentaje de la Cobertura A.
Vale la pena leer la Guía del Consumidor para Seguros de Hogar de la TDI y la página de seguros contra tempestades de viento antes de revisar tu póliza o disputar una decisión sobre una reclamación.
Hay tres cosas que la TDI no puede hacer por ti.
Lo que la gente espera | Lo que realmente es verdad |
|---|---|
La TDI puede hacer que mi aseguradora baje mi deducible | El deducible es un término contractual. Diferentes términos requieren una póliza diferente o una aseguradora diferente. |
La TDI puede revertir la decisión de la reclamación | Si el daño queda por debajo de tu deducible, la aseguradora no debe nada. Así es como funciona la póliza según lo escrito, no es un error de gestión. |
La TDI puede buscar en el mercado por mí | Eso es lo que hace un agente independiente. |
Conocer tus derechos bajo el Código de Seguros de Texas es útil. No cierra la brecha entre lo que dice tu póliza actual y cómo se ven mejores opciones en el mercado abierto.
Preguntas frecuentes
P: Mi póliza dice que mi deducible es de $1,000. ¿Eso se aplica a los daños por granizo?
Normalmente no. La mayoría de las pólizas para propietarios de viviendas en Texas tienen dos deducibles: una cantidad fija para reclamaciones estándar como incendio, agua y robo, y un deducible porcentual separado para viento y granizo. Los $1,000 son casi con certeza el deducible para Todos los Otros Peligros. Tu página de declaraciones enumera el deducible de viento y granizo o de tormenta con nombre por separado. Encuéntralo antes de asumir que la cantidad fija se aplica a los daños por tormenta.
P: ¿Un deducible de viento del 2 por ciento es realmente de $6,000 en una casa de $300,000?
Sí. El porcentaje se aplica a la cantidad de tu vivienda de la Cobertura A, por lo que el 2 por ciento de $300,000 es $6,000. Eso es lo que pagas antes de que la aseguradora pague algo en una reclamación por viento o granizo. El porcentaje parece pequeño y la cifra en dólares no, que es la única razón por la que esto toma por sorpresa a la gente.
P: ¿Puede mi aseguradora agregar un deducible de viento y granizo sin avisarme?
El Código de Seguros de Texas requiere que las aseguradoras revelen los deducibles de viento y granizo en los documentos de la póliza, y la página de declaraciones tiene que mostrar la cantidad y cómo se calcula. Si crees que nunca se reveló un deducible porcentual, puedes presentar una queja ante el Departamento de Seguros de Texas. Dicho esto, si el deducible está impreso en tu página de declaraciones, sí se reveló, independientemente de si se leyó la página al firmar.
P: ¿Puedo negociar mi deducible de viento y granizo con mi aseguradora actual?
Algunas aseguradoras ofrecen endosos que limitan o modifican el deducible de tormenta por una prima adicional, pero no todas lo hacen, y la disponibilidad varía según la ubicación y el perfil de riesgo. El camino más práctico es buscar opciones en el mercado. Un agente independiente que trabaja con varias aseguradoras puede encontrar una póliza con una estructura de deducible que tu aseguradora actual no ofrece.
P: Mi casa está asegurada por $350,000 pero pagué $280,000 por ella. ¿Mi deducible sigue siendo de $7,000?
Sí. El deducible se calcula sobre el valor de reemplazo asegurado, la cifra de la Cobertura A en tu página de declaraciones, no sobre el precio de compra o el valor de mercado. Reconstruir una casa después de una pérdida total, incluidos los materiales, la mano de obra y los permisos, a menudo cuesta significativamente más de lo que pagó un comprador, especialmente con los costos actuales de construcción en Houston. Tu Cobertura A debería reflejar el costo de reconstrucción.
P: ¿Qué pasa si los daños por tormenta quedan por debajo de mi deducible?
La aseguradora no paga nada y la pérdida es tuya. Eventos de granizo más pequeños, pérdida de gránulos en las tejas, daños menores en las canaletas, impacto estético en el revestimiento, a menudo producen reclamaciones en el rango de $3,000 a $6,000 que caen completamente por debajo de un deducible del 2 por ciento en una casa asegurada por $300,000 o más. Esta es una de las razones por las que muchos propietarios de viviendas en Texas ahora ahorran su exposición al deducible para eventos importantes en lugar de presentar pequeñas reclamaciones por viento.
P: Si aumento mi Cobertura A, ¿sube también mi deducible?
Si tu deducible es un porcentaje, sí. Ambos se mueven juntos. Aumentar la cobertura de tu vivienda para mantener el ritmo de los costos de reconstrucción suele ser la decisión correcta, pero al mismo tiempo aumenta tu deducible de tormenta en dólares reales, por lo que vale la pena ver ambas cifras antes de decidir.
P: ¿Puede ayudarme AZ Insurance si ya tengo una póliza y solo quiero entenderla?
Sí. Una revisión gratuita de cobertura está disponible seas o no cliente de AZ Insurance. Trae tu página de declaraciones y analizaremos la estructura del deducible, si tu Cobertura A es adecuada, qué endosos existen y cómo se ve el mercado abierto para tu casa. No hay obligación de cambiar. Llama al 713-777-2886. Hablamos español.
Por qué AZ Insurance se destaca
AZ Insurance ha protegido a familias de Texas desde 2003. Agentes reales en 15 oficinas locales en Houston y Dallas, no centros de llamadas que leen guiones. Soporte bilingüe para que el idioma nunca sea un obstáculo para comprender tu propia póliza. Más de 100,000 clientes confían en nosotros para la protección de sus familias.
La conversación sobre el deducible de tormentas es una que tenemos docenas de veces al mes. No porque sea un argumento de venta astuto, sino porque es la brecha más constante entre lo que los propietarios esperan que haga su seguro y lo que realmente hace cuando entra una reclamación por tormenta. Así es como se ve eso con nosotros: revisamos tu página de declaraciones actual contigo y calculamos la exposición en dólares en números claros, comparamos 8 aseguradoras en cuanto a la estructura del deducible y las disposiciones de costo de reemplazo en lugar de solo la prima, te mostramos las matemáticas de la reducción por escrito para que tú decidas, y volvemos a buscar opciones en cada renovación porque los precios de las aseguradoras cambian cada año.
Cinco preguntas que vale la pena hacerle a cualquier agente antes de comprometerse con una póliza de seguro de hogar: cuál es mi deducible de viento y granizo en dólares con mi Cobertura A actual, ofrece esta aseguradora una opción de cantidad fija en dólares y cuánto cuesta, es suficiente mi Cobertura A para reconstruir con los costos de construcción actuales, son el huracán y el granizo un deducible o dos, y qué endosos disminuirían mi exposición a las tormentas. Si tu agente actual no puede responder las cinco en unos cinco minutos, esa es información sobre la que vale la pena actuar.
Obtén una cotización de seguro de hogar gratuita y compararemos ocho aseguradoras en todas estas variables a la vez. Las tormentas de Houston no son una cuestión de "si acaso". Son una cuestión de "cuándo", y esta es una conversación de treinta minutos que vale la pena tener antes de que se formen las nubes.
Artículos relacionados
Últimos Blogs
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.