Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿Tenedor de certificado o asegurado adicional? La diferencia que decide quién paga tu defensa
¿Tenedor de certificado o asegurado adicional? La diferencia que decide quién paga tu defensa
¿Tenedor de certificado o asegurado adicional? La diferencia que decide quién paga tu defensa
¿Tenedor de certificado o asegurado adicional? La diferencia que decide quién paga tu defensa
¿Tenedor de certificado o asegurado adicional? La diferencia que decide quién paga tu defensa

Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Un contratista general en Katy exige que cada subcontratista en la obra lo nombre como asegurado adicional. Llegan los certificados, cada uno de ellos listándolo en el recuadro de la parte inferior izquierda, y él los archiva. Dos años después de que concluye la obra, un inquilino resulta herido por un pasamanos de escalera que uno de esos subcontratistas instaló. El contratista general es demandado, envía el certificado a la aseguradora del subcontratista y recibe una carta que explica que él era un titular de certificado, no un asegurado adicional, y que no se debe ninguna cobertura.
Estuvo recopilando el papeleo correcto durante dos años y no le sirvió de nada. Este es uno de los malentendidos más costosos en la construcción en Texas, y es totalmente evitable. Si está revisando contratos en este momento, nuestro equipo de seguros comerciales leerá el endoso real en lugar del certificado.
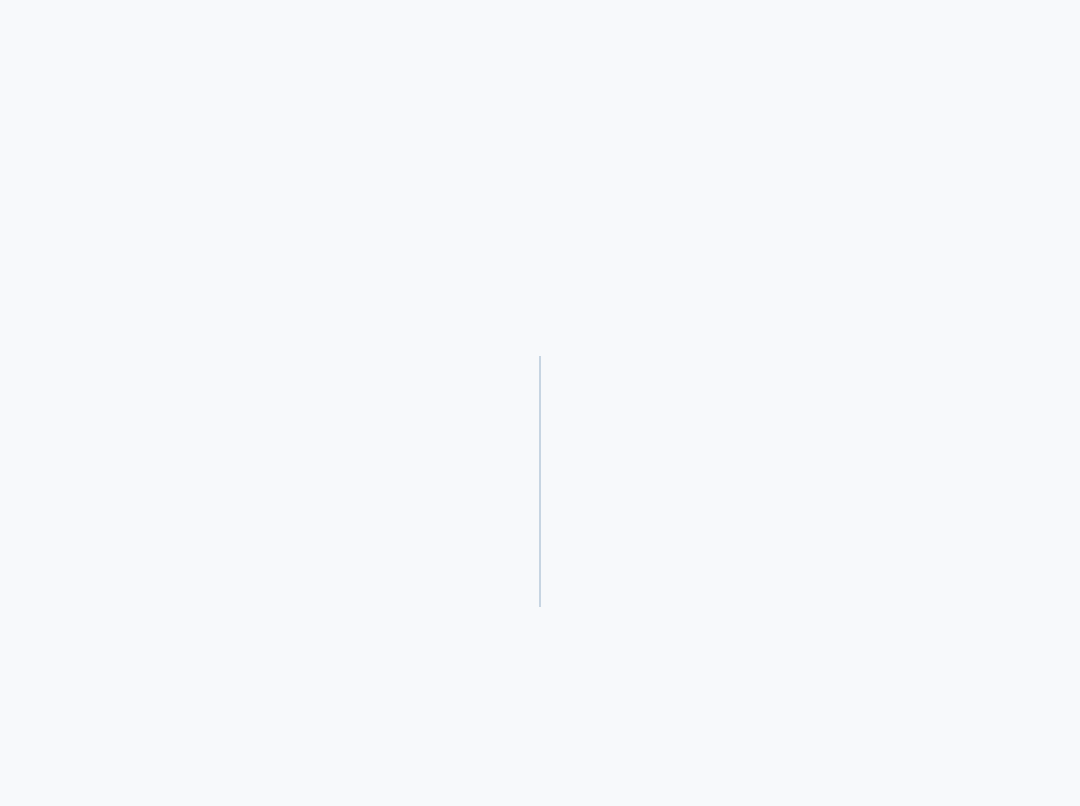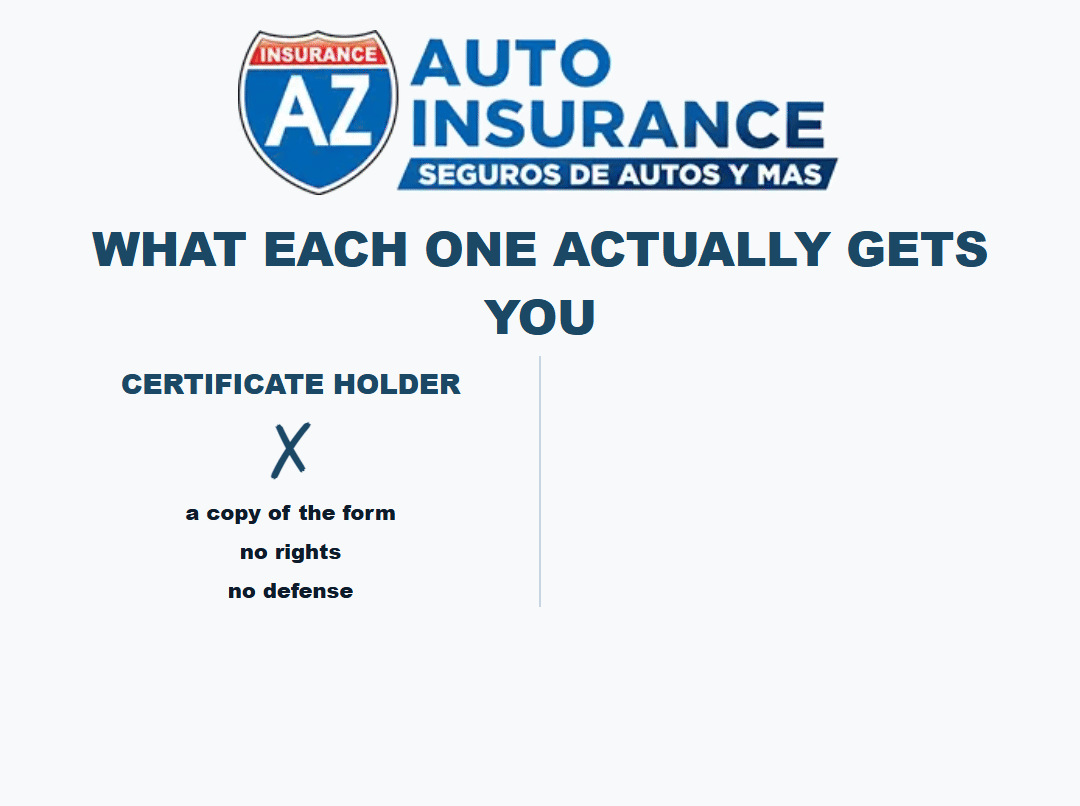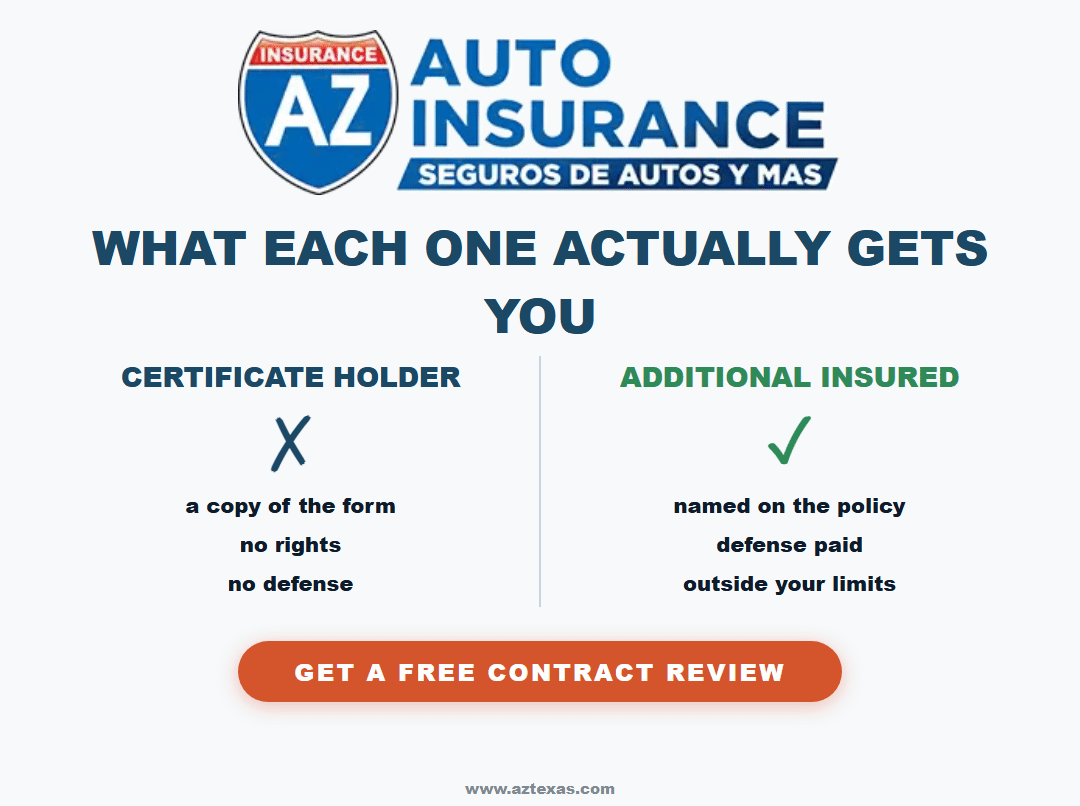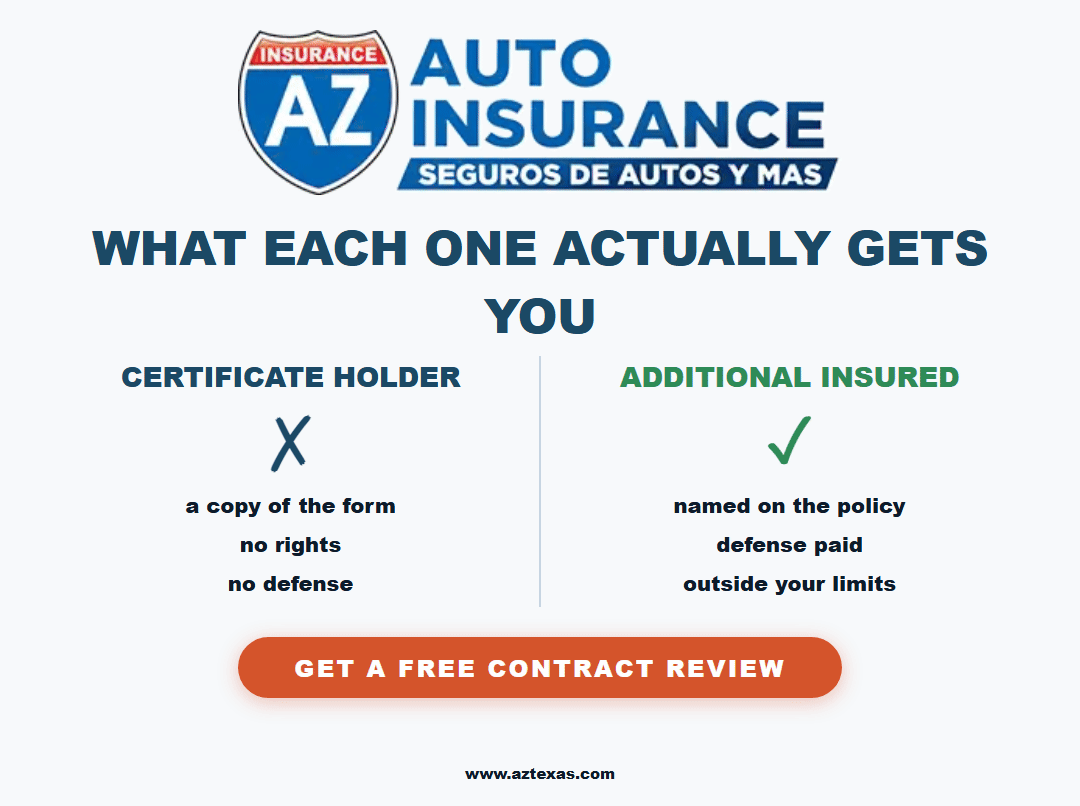
Respuesta corta: Un titular de certificado es simplemente la persona que recibió una copia del certificado. No otorga derechos ni cobertura. Un asegurado adicional ha sido agregado a la póliza misma mediante un endoso y puede reclamar defensa e indemnización bajo la cobertura de otra persona. El certificado ACORD lo dice en su propio texto: se emite únicamente a título informativo y no confiere ningún derecho al titular del certificado.
Puntos clave
Un certificado es evidencia, no cobertura. El formulario ACORD 25 establece en su portada que no confiere ningún derecho al titular del certificado.
El estatus de asegurado adicional proviene únicamente de un endoso adjunto a la póliza, identificado por el número de formulario.
CG 20 10 cubre operaciones en curso. CG 20 37 cubre productos y operaciones terminadas. Exigir únicamente el primero lo deja expuesto después de que se termine el trabajo.
Los reclamos por operaciones terminadas son los que llegan tarde, a menudo años después del trabajo, que es exactamente cuando se descubre el formulario faltante.
La condición de primaria y no contributiva es un requisito independiente del estatus de asegurado adicional, y sin ella la otra aseguradora puede reclamar a su póliza para que contribuya.
El estatus de asegurado adicional expira con el período de la póliza, por lo que debe confirmarse de nuevo en cada renovación, no recopilarse una sola vez y archivarse.
Lo que realmente demuestra un certificado de seguro
Un certificado de seguro es una instantánea. Dice que en el día en que se emitió, existía una póliza con ciertos límites y ciertas fechas. Ese es el alcance total de lo que establece.
El formulario de certificado en sí es inusualmente sincero al respecto. El ACORD 25 estándar contiene un lenguaje que establece que se emite únicamente a título informativo, que no confiere ningún derecho al titular del certificado y que no enmienda, extiende ni altera la cobertura otorgada por las pólizas enumeradas.
Lo que sí establece un certificado:
Que una póliza estaba vigente en la fecha de emisión
La aseguradora, el número de póliza y el período de la póliza
Los límites mostrados para cada línea de cobertura
Si se han marcado las casillas de asegurado adicional o de renuncia a la subrogación
Quién solicitó el documento
Lo que un certificado no establece:
Que usted tenga algún derecho bajo la póliza
Qué exclusiones o endosos aplican
Que cualquier casilla marcada esté respaldada por un formulario de endoso real
Que la póliza siga vigente hoy en día
Que la póliza no será modificada o cancelada mañana
Ese cuarto punto merece énfasis. Una casilla marcada en un certificado es una descripción escrita por quien lo preparó. No es el endoso y no es vinculante para la aseguradora. Nuestra guía completa sobre el certificado de seguro de Texas cubre cómo leer uno correctamente y con qué rapidez se puede emitir uno real.
Lo que realmente le brinda el estatus de asegurado adicional
El estatus de asegurado adicional modifica la póliza misma. La aseguradora de otra persona ahora le debe obligaciones directamente, y la más valiosa de ellas suele ser la defensa.
Concretamente, ofrece:
Una defensa pagada por la aseguradora de la otra parte cuando se le nombra en una demanda cubierta
Costos de defensa tratados como pagos complementarios, que generalmente se encuentran fuera de los límites de la póliza
Indemnización por sentencias y acuerdos cubiertos dentro del alcance del endoso
Acceso a límites que no son los suyos, preservando su historial de siniestros
Una relación directa con esa aseguradora en lugar de una solicitud canalizada a través del asegurado nombrado
Ese segundo punto es el que los contratistas subestiman. Los costos de defensa en un reclamo de construcción rutinariamente alcanzan las seis cifras antes de que se determine la culpa. Que esos costos se paguen desde fuera de sus límites, por una aseguradora que no es la suya, con frecuencia vale más que la indemnización misma. El mismo beneficio estructural aparece en la discusión sobre el paraguas comercial, donde los límites exigidos por contrato son el factor habitual, y una cotización de paraguas comercial suele ser más barata que aumentar el límite subyacente.
El estatus de asegurado adicional también tiene límites. Generalmente cubre la responsabilidad derivada del trabajo del asegurado nombrado para usted. No convierte la póliza de la otra parte en una protección general para todo lo que hace su negocio, y no cubre su propia negligencia independiente en la mayoría de los formularios modernos.
Los formularios de endoso, por número
Esta es la parte de la conversación que separa a los contratistas a los que se les paga de los contratistas que reciben cartas. Pida los formularios por número.
Formulario | Qué cubre | Cuándo importa |
|---|---|---|
CG 20 10 | Operaciones en curso, mientras el trabajo está en progreso | Lesiones y daños durante la construcción |
CG 20 37 | Productos y operaciones terminadas, después de que se finaliza el trabajo | Reclamos que surgen meses o años después |
CG 20 33 | Versión global de operaciones en curso, activada por contrato escrito | Estatus automático sin un nombre programado |
CG 20 38 | Versión global que alcanza a partes ascendentes, en curso y terminadas | Trabajos en niveles donde usted no tiene un contrato directo |
Las reglas prácticas que se derivan de esta tabla:
Exija CG 20 10 y CG 20 37 juntos, por número, en el contrato. Uno sin el otro deja la mitad del período de tiempo sin cobertura.
Entienda que los formularios globales dependen de un contrato escrito previo al siniestro. Sin contrato firmado, no hay estatus.
Sepa que el CG 20 33 alcanza únicamente a las partes que contratan directamente con el asegurado nombrado, lo que puede dejar fuera a un contratista general de nivel superior.
Pida las páginas de endoso en sí, no un certificado que las describa.
Verifique la fecha de edición, porque las ediciones más nuevas reducen la cobertura a la responsabilidad causada en todo o en parte por el asegurado nombrado.
Tenga cuidado con los formularios patentados. Si el número no es un formulario estándar de ISO, solicite la redacción y compárela.
Las ediciones más nuevas importan más de lo que la mayoría de la gente espera. Los tribunales han restringido la cobertura de asegurado adicional a las lesiones causadas directamente por el asegurado nombrado, lo que significa que la redacción de la causa en la edición que reciba puede importar tanto como el número de formulario en la portada.
Obtenga una revisión gratuita de contrato y cobertura o llame al (281) 833-6755. Hablamos Español.
Primaria y no contributiva, y renuncia a la subrogación
Estas dos cláusulas acompañan al estatus de asegurado adicional en casi todos los contratos de construcción en Texas, y resuelven problemas diferentes. Ninguna es automática.
Primaria y no contributiva significa que la póliza de la otra parte responde primero y no busca la contribución de la suya. Sin ella, ambas aseguradoras pueden discutir sobre compartir los gastos, su póliza se ve arrastrada a un reclamo que se suponía correspondía a otra persona, y su historial de siniestros lo absorbe.
Renuncia a la subrogación significa que la aseguradora renuncia a su derecho de recuperar de usted después de pagar un reclamo. Sin ella, la aseguradora puede pagar a su asegurado y luego demandar a su negocio por la misma cantidad de dinero, lo que anula por completo el propósito del acuerdo.
Lista de verificación para ambas:
Confirme que el lenguaje de primaria y no contributiva aparezca en el recuadro de Descripción de Operaciones, y confirme que un endoso lo respalde
Confirme que se adjunte un endoso de renuncia a la subrogación, no simplemente una casilla marcada
Entienda que muchas renuncias requieren un contrato escrito firmado antes del siniestro
Verifique que la renuncia se aplique al proyecto o parte específica nombrada en su contrato
Recuerde que ambos son endosos independientes, cada uno con su propio costo y cada uno requiere su propia solicitud
Cómo verificar realmente el estatus antes de un reclamo
El proceso a continuación toma unos quince minutos por subcontratista y evita el escenario descrito al principio de este artículo.
Pida el certificado y las páginas de endoso de asegurado adicional
Confirme que los números de formulario coincidan con lo que requiere su contrato
Confirme las fechas de edición y lea la redacción sobre la causa de la responsabilidad
Confirme que aparezca el nombre exacto de su entidad legal, escrito correctamente, en la lista o cubierto por la redacción global
Confirme que el período de la póliza cubra todo el término de su trabajo, no simplemente el día en que se emitió el certificado
Confirme que la cobertura de productos y operaciones terminadas esté incluida y tenga un límite
Confirme que se adjunten los endosos de primaria y no contributiva y de renuncia a la subrogación
Anote en su agenda cada fecha de renovación y solicite documentos actualizados en cada una
Guarde las páginas de endoso durante todo el período legal de prescripción, no solo el certificado
Tome medidas de inmediato si un subcontratista no puede presentar un endoso, porque eso generalmente significa que no existe
Una nota sobre los plazos que suele complicar a los contratistas: los certificados con frecuencia se solicitan la mañana en que está previsto comenzar un trabajo. Emitimos certificados el mismo día desde nuestras quince oficinas en Houston y DFW, pero un certificado emitido rápidamente sigue siendo solo un certificado. El endoso es un cambio en la póliza y debe gestionarse antes de firmar, no la mañana en que se moviliza al personal.
Quién solicita qué, según el sector
El requisito varía según para quién trabaje y qué haga, y el patrón es bastante predecible.
A los subcontratistas en obras comerciales generalmente se les pide el estatus de asegurado adicional en ambos formularios más primaria y no contributiva, lo cual comienza con una cotización de responsabilidad civil general redactada conforme al contrato
A los contratistas generales generalmente los propietarios y desarrolladores les piden el mismo paquete, y deben recopilarlo de sus subcontratistas
Los arrendadores suelen exigir el estatus de asegurado adicional en la póliza del inquilino, lo cual cubrimos en la guía de propiedad comercial
A las empresas de limpieza y conserjería generalmente se lo solicitan los administradores de propiedades, tema que tratamos en nuestra guía de responsabilidad civil general para empresas de limpieza
Los diseñadores de paisajes y jardineros que trabajan para asociaciones de propietarios (HOA) y propiedades comerciales enfrentan el mismo requisito, cubierto en la guía de brechas de cobertura de paisajismo
Cualquier persona que utilice mano de obra 1099 tiene un problema independiente que vale la pena entender, detallado en contratistas 1099 y responsabilidad civil general en Texas
Si no está seguro de si su negocio necesita responsabilidad civil general, comience con ¿se requiere seguro de responsabilidad civil general en Texas?, luego consulte qué cubre realmente la responsabilidad civil general y la guía de costos de Houston para 2026. Los operadores independientes deben leer la guía de riesgos para propietarios únicos, y las empresas más pequeñas que agrupan coberturas deben comparar la póliza para propietarios de negocios.
Preguntas frecuentes
P: ¿Cuál es la diferencia entre un titular de certificado y un asegurado adicional?
Un titular de certificado es la parte que recibió una copia del certificado de seguro. No otorga ningún derecho bajo la póliza. Un asegurado adicional ha sido agregado a la póliza mediante un endoso y puede reclamar defensa e indemnización de esa aseguradora. El certificado ACORD establece en su propio texto que no confiere ningún derecho al titular del certificado.
P: ¿Qué formularios de endoso debería exigir mi contrato?
Exija el CG 20 10 para operaciones en curso y el CG 20 37 para productos y operaciones terminadas, ambos por número de formulario. Si las partes se encuentran en diferentes niveles, el CG 20 38 alcanza a las partes ascendentes donde el CG 20 33 tal vez no llegue. Solicite siempre las páginas de endoso y confirme las fechas de edición.
P: ¿El marcar la casilla de asegurado adicional en un certificado crea cobertura?
No. La casilla es una descripción preparada por quien haya emitido el certificado. Solo el endoso adjunto a la póliza crea dicho estatus. Si el endoso no está presente, la casilla es simplemente un error y la aseguradora no está obligada por ella.
P: ¿Cuánto tiempo dura el estatus de asegurado adicional?
Está vinculado al período de la póliza bajo la cual fue emitido. Cuando esa póliza se renueva, el estatus debe establecerse nuevamente y solicitarse nueva documentación. Es por esto que recopilar certificados una sola vez al inicio de una relación de varios años no es suficiente.
P: ¿Se incluye de forma automática la condición de primaria y no contributiva?
No. Es un endoso independiente y una solicitud aparte. Sin él, la otra aseguradora puede buscar la contribución de su póliza, lo que arrastra su cobertura y su historial de siniestros a un reclamo que debería haber pertenecido por completo a otra persona.
P: ¿Qué debo hacer si un subcontratista no puede presentar el endoso?
Tómelo como una señal de alerta y deténgase antes de que comience el trabajo. En la mayoría de los casos, el endoso nunca se compró. Llame a nuestra línea comercial al (281) 833-6755 y por lo general podremos decirle en pocos minutos si la cobertura descrita realmente existe.
P: ¿Puedo ser asegurado adicional en una póliza que excluye el trabajo que me interesa?
Sí, y esta es una trampa común. El estatus de asegurado adicional le otorga derechos bajo una póliza, incluyendo todas las exclusiones de esa póliza. Si la cobertura subyacente excluye el riesgo, su estatus no lo restaura. Inicie una revisión gratuita de contrato y póliza si un contrato depende de esto.
Artículos relacionados
Qué cubre el seguro de responsabilidad civil general para un negocio, un desglose completo
Seguro paraguas comercial y requisitos contractuales en Texas
¿Se requiere seguro de responsabilidad civil general en Texas?
Por qué se destaca AZ Insurance
Cualquiera puede enviar un certificado por correo electrónico. Leer el contrato que lo solicitó, identificar qué formularios de endoso realmente requiere y confirmar que esos formularios existan en la póliza es un trabajo diferente, y es el que lo protege cuando llega un reclamo dos años después de que concluyó la obra. Lo hemos estado haciendo desde Houston desde 2003, somos independientes y comparamos múltiples compañías de seguros en lugar de defender los formularios de una sola aseguradora.
Antes de firmar el próximo contrato, envíenos la página de requisitos de seguro. Solicite una revisión gratuita de contrato y cobertura o llame a nuestra línea comercial al (281) 833-6755, y le diremos qué es lo que realmente requiere contratar y si lo que tiene hoy en día lo cumple.
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Un contratista general en Katy exige que cada subcontratista en la obra lo nombre como asegurado adicional. Llegan los certificados, cada uno de ellos listándolo en el recuadro de la parte inferior izquierda, y él los archiva. Dos años después de que concluye la obra, un inquilino resulta herido por un pasamanos de escalera que uno de esos subcontratistas instaló. El contratista general es demandado, envía el certificado a la aseguradora del subcontratista y recibe una carta que explica que él era un titular de certificado, no un asegurado adicional, y que no se debe ninguna cobertura.
Estuvo recopilando el papeleo correcto durante dos años y no le sirvió de nada. Este es uno de los malentendidos más costosos en la construcción en Texas, y es totalmente evitable. Si está revisando contratos en este momento, nuestro equipo de seguros comerciales leerá el endoso real en lugar del certificado.
Respuesta corta: Un titular de certificado es simplemente la persona que recibió una copia del certificado. No otorga derechos ni cobertura. Un asegurado adicional ha sido agregado a la póliza misma mediante un endoso y puede reclamar defensa e indemnización bajo la cobertura de otra persona. El certificado ACORD lo dice en su propio texto: se emite únicamente a título informativo y no confiere ningún derecho al titular del certificado.
Puntos clave
Un certificado es evidencia, no cobertura. El formulario ACORD 25 establece en su portada que no confiere ningún derecho al titular del certificado.
El estatus de asegurado adicional proviene únicamente de un endoso adjunto a la póliza, identificado por el número de formulario.
CG 20 10 cubre operaciones en curso. CG 20 37 cubre productos y operaciones terminadas. Exigir únicamente el primero lo deja expuesto después de que se termine el trabajo.
Los reclamos por operaciones terminadas son los que llegan tarde, a menudo años después del trabajo, que es exactamente cuando se descubre el formulario faltante.
La condición de primaria y no contributiva es un requisito independiente del estatus de asegurado adicional, y sin ella la otra aseguradora puede reclamar a su póliza para que contribuya.
El estatus de asegurado adicional expira con el período de la póliza, por lo que debe confirmarse de nuevo en cada renovación, no recopilarse una sola vez y archivarse.
Lo que realmente demuestra un certificado de seguro
Un certificado de seguro es una instantánea. Dice que en el día en que se emitió, existía una póliza con ciertos límites y ciertas fechas. Ese es el alcance total de lo que establece.
El formulario de certificado en sí es inusualmente sincero al respecto. El ACORD 25 estándar contiene un lenguaje que establece que se emite únicamente a título informativo, que no confiere ningún derecho al titular del certificado y que no enmienda, extiende ni altera la cobertura otorgada por las pólizas enumeradas.
Lo que sí establece un certificado:
Que una póliza estaba vigente en la fecha de emisión
La aseguradora, el número de póliza y el período de la póliza
Los límites mostrados para cada línea de cobertura
Si se han marcado las casillas de asegurado adicional o de renuncia a la subrogación
Quién solicitó el documento
Lo que un certificado no establece:
Que usted tenga algún derecho bajo la póliza
Qué exclusiones o endosos aplican
Que cualquier casilla marcada esté respaldada por un formulario de endoso real
Que la póliza siga vigente hoy en día
Que la póliza no será modificada o cancelada mañana
Ese cuarto punto merece énfasis. Una casilla marcada en un certificado es una descripción escrita por quien lo preparó. No es el endoso y no es vinculante para la aseguradora. Nuestra guía completa sobre el certificado de seguro de Texas cubre cómo leer uno correctamente y con qué rapidez se puede emitir uno real.
Lo que realmente le brinda el estatus de asegurado adicional
El estatus de asegurado adicional modifica la póliza misma. La aseguradora de otra persona ahora le debe obligaciones directamente, y la más valiosa de ellas suele ser la defensa.
Concretamente, ofrece:
Una defensa pagada por la aseguradora de la otra parte cuando se le nombra en una demanda cubierta
Costos de defensa tratados como pagos complementarios, que generalmente se encuentran fuera de los límites de la póliza
Indemnización por sentencias y acuerdos cubiertos dentro del alcance del endoso
Acceso a límites que no son los suyos, preservando su historial de siniestros
Una relación directa con esa aseguradora en lugar de una solicitud canalizada a través del asegurado nombrado
Ese segundo punto es el que los contratistas subestiman. Los costos de defensa en un reclamo de construcción rutinariamente alcanzan las seis cifras antes de que se determine la culpa. Que esos costos se paguen desde fuera de sus límites, por una aseguradora que no es la suya, con frecuencia vale más que la indemnización misma. El mismo beneficio estructural aparece en la discusión sobre el paraguas comercial, donde los límites exigidos por contrato son el factor habitual, y una cotización de paraguas comercial suele ser más barata que aumentar el límite subyacente.
El estatus de asegurado adicional también tiene límites. Generalmente cubre la responsabilidad derivada del trabajo del asegurado nombrado para usted. No convierte la póliza de la otra parte en una protección general para todo lo que hace su negocio, y no cubre su propia negligencia independiente en la mayoría de los formularios modernos.
Los formularios de endoso, por número
Esta es la parte de la conversación que separa a los contratistas a los que se les paga de los contratistas que reciben cartas. Pida los formularios por número.
Formulario | Qué cubre | Cuándo importa |
|---|---|---|
CG 20 10 | Operaciones en curso, mientras el trabajo está en progreso | Lesiones y daños durante la construcción |
CG 20 37 | Productos y operaciones terminadas, después de que se finaliza el trabajo | Reclamos que surgen meses o años después |
CG 20 33 | Versión global de operaciones en curso, activada por contrato escrito | Estatus automático sin un nombre programado |
CG 20 38 | Versión global que alcanza a partes ascendentes, en curso y terminadas | Trabajos en niveles donde usted no tiene un contrato directo |
Las reglas prácticas que se derivan de esta tabla:
Exija CG 20 10 y CG 20 37 juntos, por número, en el contrato. Uno sin el otro deja la mitad del período de tiempo sin cobertura.
Entienda que los formularios globales dependen de un contrato escrito previo al siniestro. Sin contrato firmado, no hay estatus.
Sepa que el CG 20 33 alcanza únicamente a las partes que contratan directamente con el asegurado nombrado, lo que puede dejar fuera a un contratista general de nivel superior.
Pida las páginas de endoso en sí, no un certificado que las describa.
Verifique la fecha de edición, porque las ediciones más nuevas reducen la cobertura a la responsabilidad causada en todo o en parte por el asegurado nombrado.
Tenga cuidado con los formularios patentados. Si el número no es un formulario estándar de ISO, solicite la redacción y compárela.
Las ediciones más nuevas importan más de lo que la mayoría de la gente espera. Los tribunales han restringido la cobertura de asegurado adicional a las lesiones causadas directamente por el asegurado nombrado, lo que significa que la redacción de la causa en la edición que reciba puede importar tanto como el número de formulario en la portada.
Obtenga una revisión gratuita de contrato y cobertura o llame al (281) 833-6755. Hablamos Español.
Primaria y no contributiva, y renuncia a la subrogación
Estas dos cláusulas acompañan al estatus de asegurado adicional en casi todos los contratos de construcción en Texas, y resuelven problemas diferentes. Ninguna es automática.
Primaria y no contributiva significa que la póliza de la otra parte responde primero y no busca la contribución de la suya. Sin ella, ambas aseguradoras pueden discutir sobre compartir los gastos, su póliza se ve arrastrada a un reclamo que se suponía correspondía a otra persona, y su historial de siniestros lo absorbe.
Renuncia a la subrogación significa que la aseguradora renuncia a su derecho de recuperar de usted después de pagar un reclamo. Sin ella, la aseguradora puede pagar a su asegurado y luego demandar a su negocio por la misma cantidad de dinero, lo que anula por completo el propósito del acuerdo.
Lista de verificación para ambas:
Confirme que el lenguaje de primaria y no contributiva aparezca en el recuadro de Descripción de Operaciones, y confirme que un endoso lo respalde
Confirme que se adjunte un endoso de renuncia a la subrogación, no simplemente una casilla marcada
Entienda que muchas renuncias requieren un contrato escrito firmado antes del siniestro
Verifique que la renuncia se aplique al proyecto o parte específica nombrada en su contrato
Recuerde que ambos son endosos independientes, cada uno con su propio costo y cada uno requiere su propia solicitud
Cómo verificar realmente el estatus antes de un reclamo
El proceso a continuación toma unos quince minutos por subcontratista y evita el escenario descrito al principio de este artículo.
Pida el certificado y las páginas de endoso de asegurado adicional
Confirme que los números de formulario coincidan con lo que requiere su contrato
Confirme las fechas de edición y lea la redacción sobre la causa de la responsabilidad
Confirme que aparezca el nombre exacto de su entidad legal, escrito correctamente, en la lista o cubierto por la redacción global
Confirme que el período de la póliza cubra todo el término de su trabajo, no simplemente el día en que se emitió el certificado
Confirme que la cobertura de productos y operaciones terminadas esté incluida y tenga un límite
Confirme que se adjunten los endosos de primaria y no contributiva y de renuncia a la subrogación
Anote en su agenda cada fecha de renovación y solicite documentos actualizados en cada una
Guarde las páginas de endoso durante todo el período legal de prescripción, no solo el certificado
Tome medidas de inmediato si un subcontratista no puede presentar un endoso, porque eso generalmente significa que no existe
Una nota sobre los plazos que suele complicar a los contratistas: los certificados con frecuencia se solicitan la mañana en que está previsto comenzar un trabajo. Emitimos certificados el mismo día desde nuestras quince oficinas en Houston y DFW, pero un certificado emitido rápidamente sigue siendo solo un certificado. El endoso es un cambio en la póliza y debe gestionarse antes de firmar, no la mañana en que se moviliza al personal.
Quién solicita qué, según el sector
El requisito varía según para quién trabaje y qué haga, y el patrón es bastante predecible.
A los subcontratistas en obras comerciales generalmente se les pide el estatus de asegurado adicional en ambos formularios más primaria y no contributiva, lo cual comienza con una cotización de responsabilidad civil general redactada conforme al contrato
A los contratistas generales generalmente los propietarios y desarrolladores les piden el mismo paquete, y deben recopilarlo de sus subcontratistas
Los arrendadores suelen exigir el estatus de asegurado adicional en la póliza del inquilino, lo cual cubrimos en la guía de propiedad comercial
A las empresas de limpieza y conserjería generalmente se lo solicitan los administradores de propiedades, tema que tratamos en nuestra guía de responsabilidad civil general para empresas de limpieza
Los diseñadores de paisajes y jardineros que trabajan para asociaciones de propietarios (HOA) y propiedades comerciales enfrentan el mismo requisito, cubierto en la guía de brechas de cobertura de paisajismo
Cualquier persona que utilice mano de obra 1099 tiene un problema independiente que vale la pena entender, detallado en contratistas 1099 y responsabilidad civil general en Texas
Si no está seguro de si su negocio necesita responsabilidad civil general, comience con ¿se requiere seguro de responsabilidad civil general en Texas?, luego consulte qué cubre realmente la responsabilidad civil general y la guía de costos de Houston para 2026. Los operadores independientes deben leer la guía de riesgos para propietarios únicos, y las empresas más pequeñas que agrupan coberturas deben comparar la póliza para propietarios de negocios.
Preguntas frecuentes
P: ¿Cuál es la diferencia entre un titular de certificado y un asegurado adicional?
Un titular de certificado es la parte que recibió una copia del certificado de seguro. No otorga ningún derecho bajo la póliza. Un asegurado adicional ha sido agregado a la póliza mediante un endoso y puede reclamar defensa e indemnización de esa aseguradora. El certificado ACORD establece en su propio texto que no confiere ningún derecho al titular del certificado.
P: ¿Qué formularios de endoso debería exigir mi contrato?
Exija el CG 20 10 para operaciones en curso y el CG 20 37 para productos y operaciones terminadas, ambos por número de formulario. Si las partes se encuentran en diferentes niveles, el CG 20 38 alcanza a las partes ascendentes donde el CG 20 33 tal vez no llegue. Solicite siempre las páginas de endoso y confirme las fechas de edición.
P: ¿El marcar la casilla de asegurado adicional en un certificado crea cobertura?
No. La casilla es una descripción preparada por quien haya emitido el certificado. Solo el endoso adjunto a la póliza crea dicho estatus. Si el endoso no está presente, la casilla es simplemente un error y la aseguradora no está obligada por ella.
P: ¿Cuánto tiempo dura el estatus de asegurado adicional?
Está vinculado al período de la póliza bajo la cual fue emitido. Cuando esa póliza se renueva, el estatus debe establecerse nuevamente y solicitarse nueva documentación. Es por esto que recopilar certificados una sola vez al inicio de una relación de varios años no es suficiente.
P: ¿Se incluye de forma automática la condición de primaria y no contributiva?
No. Es un endoso independiente y una solicitud aparte. Sin él, la otra aseguradora puede buscar la contribución de su póliza, lo que arrastra su cobertura y su historial de siniestros a un reclamo que debería haber pertenecido por completo a otra persona.
P: ¿Qué debo hacer si un subcontratista no puede presentar el endoso?
Tómelo como una señal de alerta y deténgase antes de que comience el trabajo. En la mayoría de los casos, el endoso nunca se compró. Llame a nuestra línea comercial al (281) 833-6755 y por lo general podremos decirle en pocos minutos si la cobertura descrita realmente existe.
P: ¿Puedo ser asegurado adicional en una póliza que excluye el trabajo que me interesa?
Sí, y esta es una trampa común. El estatus de asegurado adicional le otorga derechos bajo una póliza, incluyendo todas las exclusiones de esa póliza. Si la cobertura subyacente excluye el riesgo, su estatus no lo restaura. Inicie una revisión gratuita de contrato y póliza si un contrato depende de esto.
Artículos relacionados
Qué cubre el seguro de responsabilidad civil general para un negocio, un desglose completo
Seguro paraguas comercial y requisitos contractuales en Texas
¿Se requiere seguro de responsabilidad civil general en Texas?
Por qué se destaca AZ Insurance
Cualquiera puede enviar un certificado por correo electrónico. Leer el contrato que lo solicitó, identificar qué formularios de endoso realmente requiere y confirmar que esos formularios existan en la póliza es un trabajo diferente, y es el que lo protege cuando llega un reclamo dos años después de que concluyó la obra. Lo hemos estado haciendo desde Houston desde 2003, somos independientes y comparamos múltiples compañías de seguros en lugar de defender los formularios de una sola aseguradora.
Antes de firmar el próximo contrato, envíenos la página de requisitos de seguro. Solicite una revisión gratuita de contrato y cobertura o llame a nuestra línea comercial al (281) 833-6755, y le diremos qué es lo que realmente requiere contratar y si lo que tiene hoy en día lo cumple.
Últimos Blogs
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.