Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
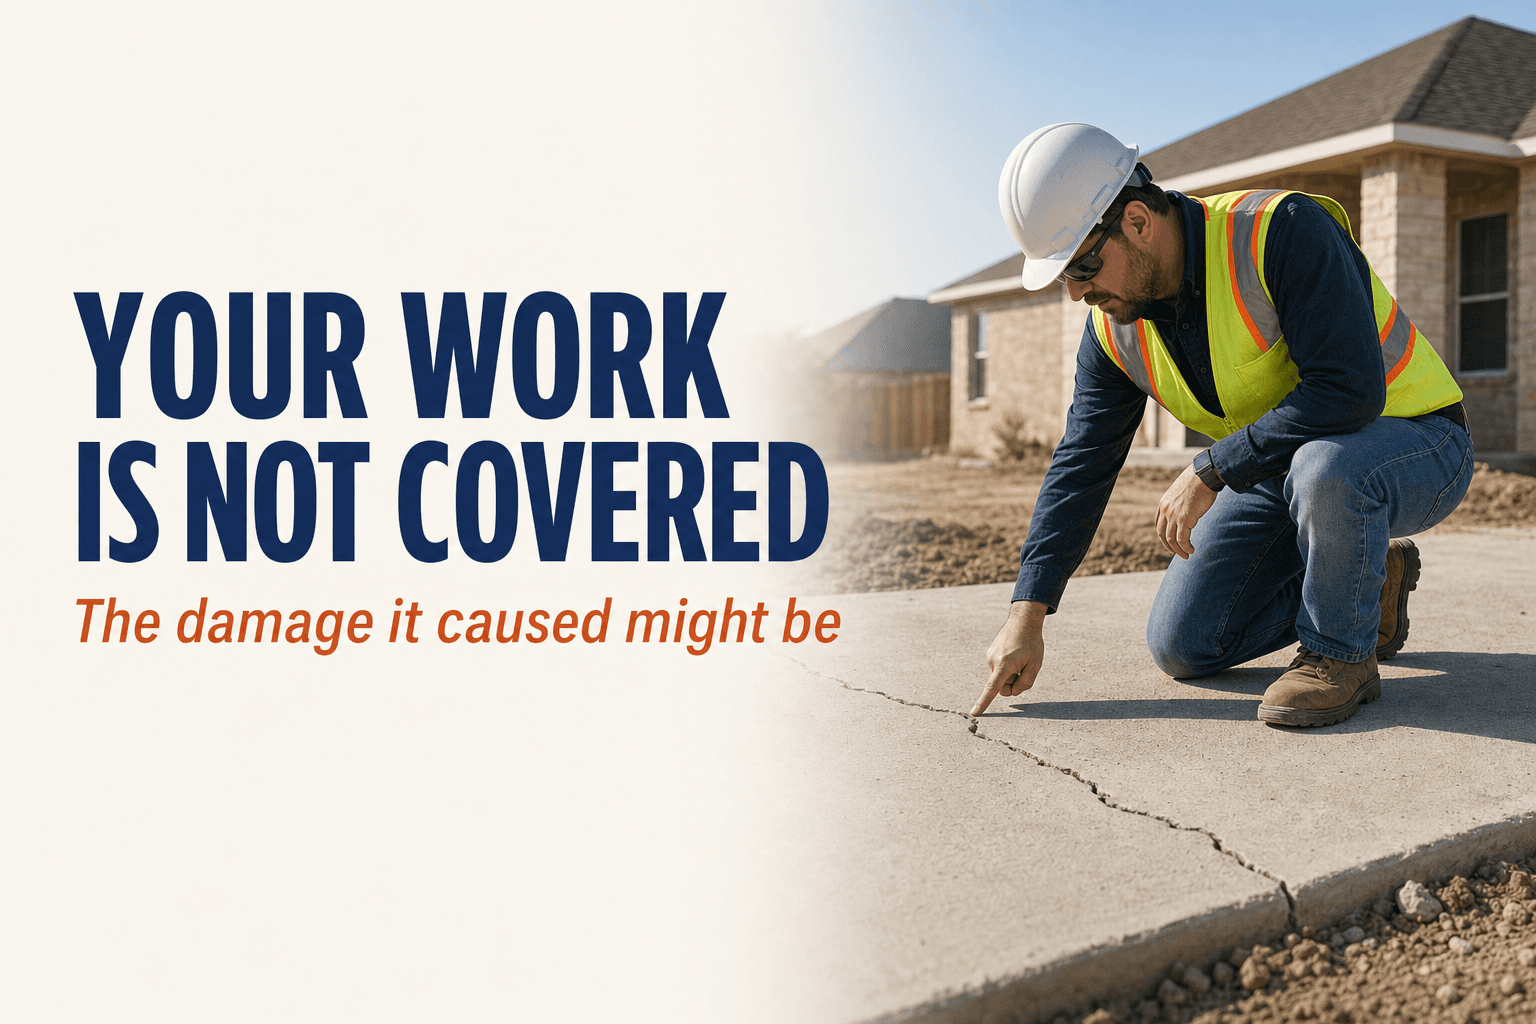
Un estructurador en Spring instala una terraza en un segundo piso. Ocho meses después, la viga de soporte se desprende de la casa, la terraza cae diez centímetros y el techo del solárium del propietario que se encuentra debajo se parte a la mitad. El propietario demanda. El estructurador llama a su agente, seguro de estar cubierto, porque ha tenido seguro de responsabilidad civil general durante once años y nunca ha dejado de pagar una mensualidad.
Tiene razón a medias, y la mitad en la que se equivoca es la que le cuesta dinero. Desde 2003 hemos visto a contratistas de Texas descubrir esta distinción de la peor manera posible, es decir, después de que llega la carta de reclamación. Si desea la versión corta antes de los detalles, nuestro equipo de seguros comerciales puede leer las pólizas reales en lugar de adivinar a partir de un certificado.
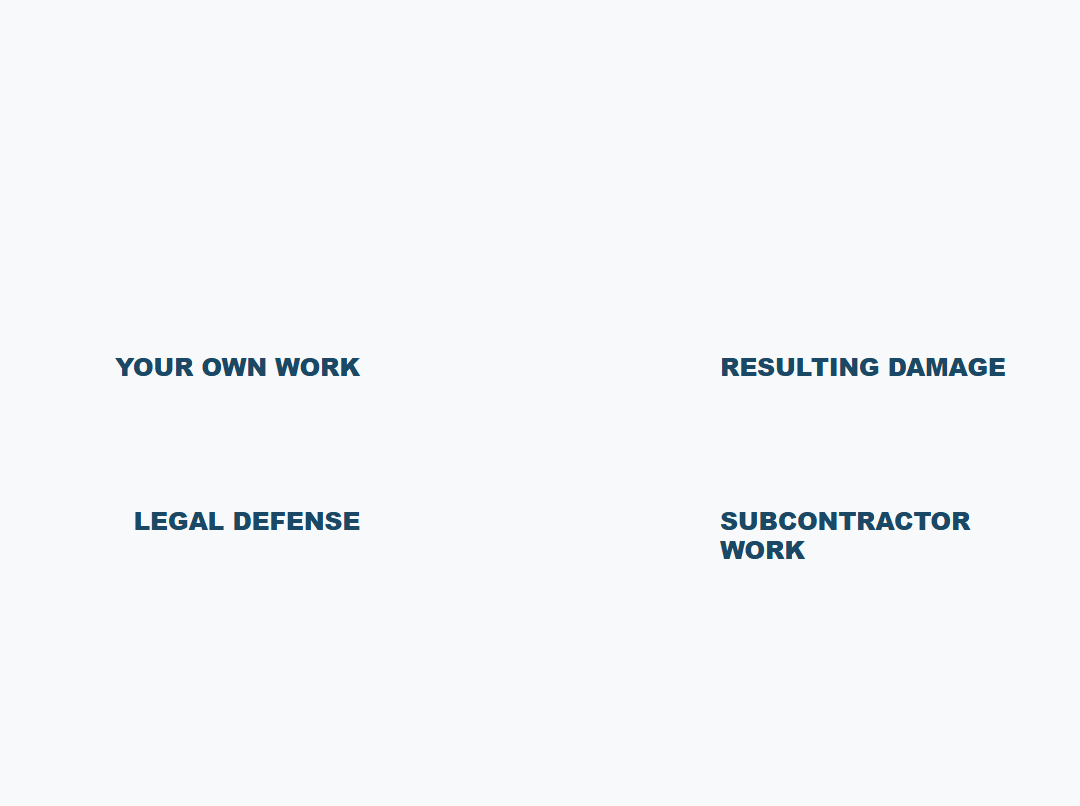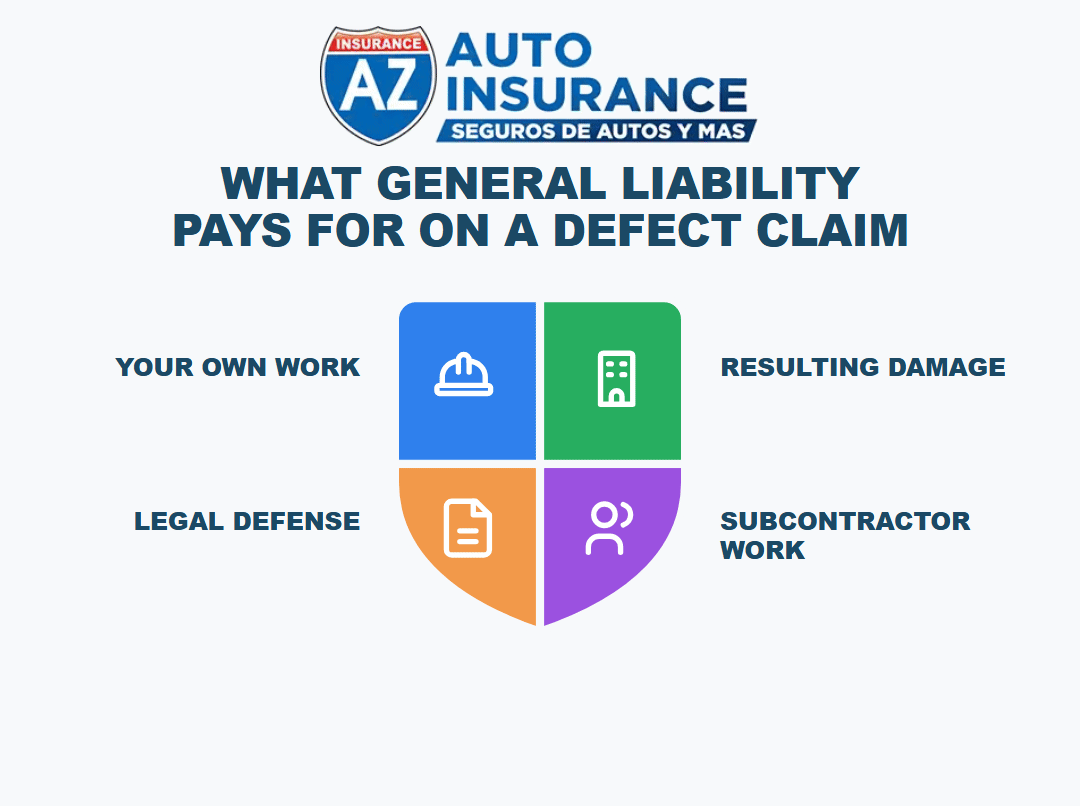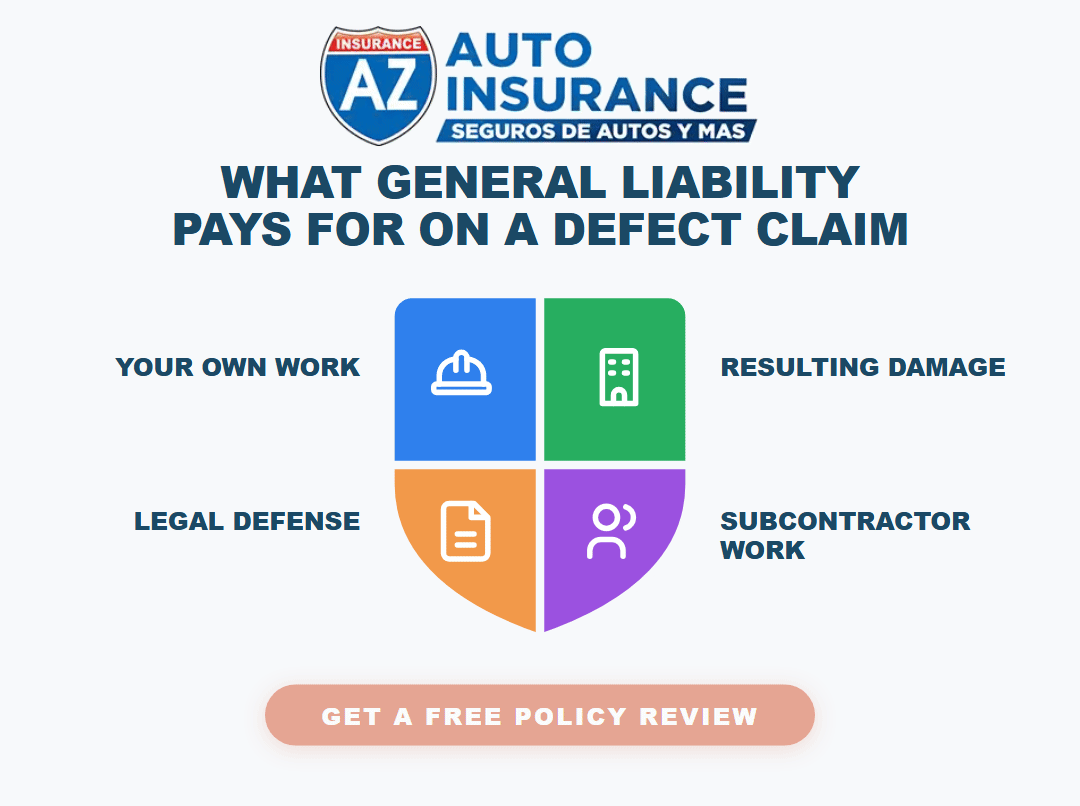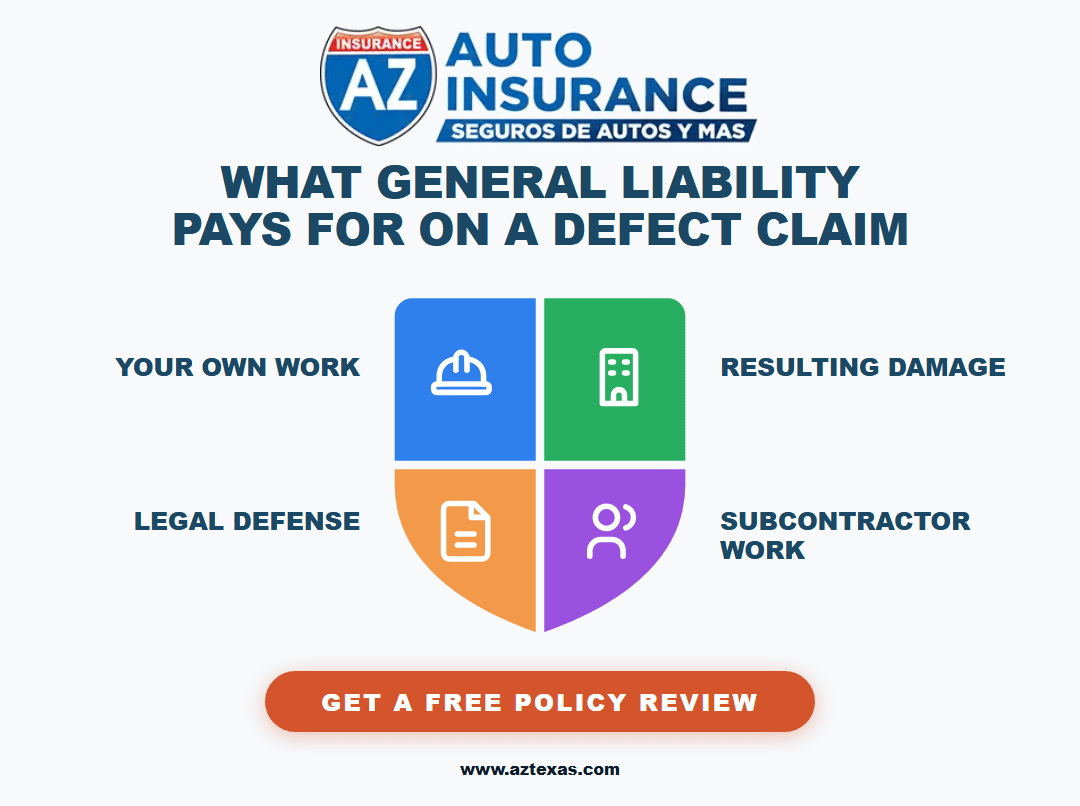
Respuesta corta: No. Una póliza estándar de responsabilidad civil general no paga por demoler y rehacer el trabajo que usted realizó incorrectamente. Ese costo es suyo. Pero en Texas, a menudo sí paga por los daños que su trabajo defectuoso causó a otras propiedades, y por lo general paga su defensa legal mientras eso se resuelve. La reparación está excluida. Las consecuencias, con frecuencia, no lo están.
Puntos clave
La responsabilidad civil general excluye su propio trabajo. El Departamento de Seguros de Texas establece claramente que las pólizas CGL excluyen la cobertura por daños a la propiedad de su propio trabajo, con excepciones limitadas para daños causados por un subcontratista.
El daño resultante es una cuestión distinta del defecto en sí. El techo agrietado debajo de la terraza dañada no es la misma reclamación que la terraza dañada.
Texas es más favorable que la mayoría de los estados en la cuestión preliminar. En el caso Lamar Homes v. Mid Continent Casualty, decidido en 2007, la Corte Suprema de Texas determinó que los defectos de construcción no intencionados pueden calificar como un accidente y, por lo tanto, como un siniestro.
El deber de defender es más amplio que el deber de pagar. Su aseguradora puede deberle un abogado incluso en una reclamación por la que, en última instancia, nunca le indemnice.
El trabajo realizado por un subcontratista se encuentra en una posición diferente al trabajo realizado por su propio equipo, y ese solo hecho decide una gran cantidad de reclamaciones en Texas.
Nada de esto se resuelve con su certificado de seguro. La respuesta se encuentra en las exclusiones y endosos, los cuales un certificado nunca muestra.
Lo que realmente dice la exclusión de "su trabajo"
La exclusión elimina de la póliza el costo de reparar o reemplazar su propio trabajo terminado. No elimina la reclamación completa. Elimina una parte específica de ella, y la elimina independientemente de si usted fue negligente o no.
El Departamento de Seguros de Texas describe esto directamente en su página de responsabilidad civil general comercial, indicando que las pólizas CGL excluyen la cobertura por daños a la propiedad de su propio trabajo, con excepciones limitadas para daños causados por subcontratistas. El propio lenguaje del regulador es el resumen más claro disponible, y vale la pena leerlo antes de aceptar la postura de cobertura de cualquier aseguradora.
La lógica detrás de esto no es arbitraria. El seguro cubre eventos fortuitos, no la calidad de su mano de obra. Si una póliza pagara por rehacer un mal trabajo, funcionaría como una fianza de cumplimiento o una garantía, y tendría un precio acorde. Ese es el razonamiento, y entenderlo hace que el resto de la póliza se lea de manera más lógica.
Lo que la exclusión suele eliminar:
La mano de obra para demoler y reconstruir la parte que instaló incorrectamente
Los materiales para reemplazar esa parte
Costos para corregir trabajos que simplemente no cumplen con las especificaciones del contrato
El valor del trabajo por el cual se le pagó y que no entregó correctamente
Costos de retiro del mercado o retirada de productos defectuosos o propiedades afectadas
Lo que normalmente no elimina:
El daño que su trabajo defectuoso causó a otras partes de la estructura
El daño a la propiedad perteneciente al dueño en la que no se realizó su trabajo
Lesiones corporales a cualquier persona herida a causa de la falla del trabajo
Pérdida de uso de la propiedad que no era en sí su trabajo
Sus costos de defensa legal mientras se evalúa la acusación
Esa división es todo el tema. Los contratistas que lo entienden cotizan y defienden sus reclamaciones de manera muy diferente a los que no. Si su póliza tiene más de un par de años, una revisión de póliza gratuita es la forma más rápida de ver qué endosos posee realmente.
Por qué Texas trata esto mejor que la mayoría de los estados
In la mayor parte del país, las aseguradoras argumentan que la mano de obra defectuosa no es un accidente en absoluto, por lo que no hay un siniestro y, por lo tanto, la póliza nunca se activa en primer lugar. Ese argumento pone fin a muchas reclamaciones antes de que se llegue a cualquier exclusión.
Texas rechazó ese razonamiento. En el caso Lamar Homes v. Mid Continent Casualty, la Corte Suprema de Texas respondió a preguntas certificadas del Quinto Circuito y sostuvo que las alegaciones de defectos de construcción no intencionados pueden constituir un accidente y, por lo tanto, un siniestro, y que el daño a la vivienda en sí puede constituir un daño a la propiedad suficiente para activar el deber de defender. La corte aplicó esto independientemente de si el defecto provenía del contratista principal o de un subcontratista.
Para un contratista de Texas, esto es de enorme importancia:
El umbral del siniestro no es una barrera automática como lo es en varios otros estados
La aseguradora generalmente no puede negar la reclamación simplemente afirmando que un mal trabajo nunca es accidental
El análisis pasa a las exclusiones, que son más estrechas y específicas
El deber de defender puede aplicar incluso cuando el deber de indemnizar sea dudoso
Los consejos nacionales que lee en internet frecuentemente están escritos para estados que decidieron esto de manera opuesta
Esta es la razón más común por la que un contratista de Texas recibe información errónea de una fuente genérica de internet. Gran parte del contenido sobre este tema es preciso para su estado de origen pero engañoso aquí. Nuestras oficinas de Houston y DFW se encargan de la versión de Texas.
La excepción de subcontratista y por qué decide las reclamaciones
La exclusión de "su trabajo" contiene una excepción que devuelve la cobertura cuando el trabajo dañado, o el trabajo que causó el daño, fue realizado por un subcontratista en su nombre. Esta excepción es la razón por la cual dos contratistas con pólizas idénticas pueden recibir respuestas opuestas ante hechos casi idénticos.
Considere la diferencia:
Su propio equipo instala mal el tapajuntas, entra agua y el panel de yeso se arruina. El tapajuntas está excluido. El panel de yeso requiere un análisis aparte.
Su subcontratista instala mal el tapajuntas, entra agua y el panel de yeso se arruina. La excepción puede devolver la cobertura a una parte más amplia de la reclamación que en el primer caso.
Consecuencias prácticas sobre las que vale la pena actuar antes de tener una reclamación:
Confirme que su póliza no haya sido endosada para eliminar la excepción de subcontratista, ya que algunas aseguradoras la quitan
Esté atento a los endosos que requieren contratos de subcontratistas por escrito como condición de cobertura
Esté atento a los endosos que le exigen recopilar certificados de cada subcontratista, con límites específicos
Conserve los contratos de subcontratistas firmados, ya que un acuerdo verbal puede incumplir una condición de la póliza
Entienda que clasificar a un ayudante como subcontratista para fines fiscales no resuelve la cuestión del seguro
Si utiliza mano de obra 1099, la interacción entre su póliza de responsabilidad civil y la clasificación de su fuerza laboral merece su propia revisión. Cubrimos la versión más amplia de ese problema en nuestra guía sobre contratistas 1099 y responsabilidad civil general en Texas, y la parte de compensación para trabajadores en las reglas de no suscriptores de Texas.
Costos de defensa: el beneficio que la mayoría de los contratistas pasan por alto
Incluso cuando el resultado de la indemnización es incierto, el deber de defender es un beneficio real y valioso. Se activa por lo que alega la demanda, no por lo que eventualmente se pruebe, y en Texas el estándar es generoso para el asegurado.
Esa distinción se paga sola:
Los costos de defensa generalmente se encuentran fuera de sus límites como pagos complementarios, por lo que no reducen lo que queda para daños
La defensa de un defecto de construcción puede alcanzar las seis cifras antes de que se determine la culpa
La aseguradora selecciona y paga a un abogado con experiencia en coberturas
Puede existir una obligación de defensa para una demanda que en última instancia carece de fundamento
Una defensa temprana a menudo produce un acuerdo mucho mejor que si el contratista negocia solo
Es por esto que reportar una reclamación de inmediato importa más de lo que la mayoría de los contratistas creen. Un aviso tardío puede perjudicar a la aseguradora y poner en riesgo la defensa por la que pagó. El mismo principio se aplica a todas sus líneas comerciales, incluyendo la cobertura de propiedad comercial y paraguas comercial (umbrella).
Qué cubre realmente la brecha
Si la reparación de su propio trabajo está excluida, y ese es su mayor riesgo realista, la respuesta honesta es que la responsabilidad civil general nunca fue el producto diseñado para resolverlo. Existen otras herramientas, y no son intercambiables.
Riesgo / Exposición | Responsabilidad civil general | Lo que realmente responde |
|---|---|---|
Rehacer su propio trabajo defectuoso | Excluido | Endoso de mano de obra defectuosa para contratistas, o autofinanciado |
Daño que su defecto causó a otra propiedad | A menudo cubierto | Responsabilidad civil general |
Lesiones corporales a causa de la falla | Cubierto | Responsabilidad civil general |
Error de diseño o especificación | Suele estar excluido | Responsabilidad profesional, errores y omisiones |
Daño a la propiedad de un cliente bajo su cuidado | Depende | Endoso de cuidado, custodia y control |
Lesión de un empleado en el trabajo | Excluido | Compensación para trabajadores o un plan de no suscriptor |
Sus herramientas y equipos | Excluido | Seguro marítimo terrestre (inland marine), o una póliza para propietarios de empresas |
Una reclamación que supera sus límites | Limitado | Paraguas comercial (umbrella) |
Algunas aseguradoras ofrecen ahora un endoso de mano de obra defectuosa con su propio límite independiente, y un número menor de mercados especializados lo emiten como un producto independiente. La disponibilidad varía según el oficio, el historial de reclamaciones y los ingresos, por lo que esto requiere una conversación en lugar de solo marcar una casilla. Una póliza para propietarios de empresas (BOP) suele ser la opción adecuada para los elementos de propiedad y equipo que la acompañan.
Obtenga una revisión gratuita de responsabilidad civil general o llame al (281) 833-6755. Hablamos Español.
Seis situaciones sobre las que nos preguntan los contratistas de Texas
Estas situaciones surgen repetidamente en nuestras oficinas, y el patrón en las respuestas es constante.
Los clavos de un techador no dan en la cubierta, el techo se filtra y el piso de madera del propietario se deforma. El techo es el trabajo del techador. El piso no lo es.
La junta de un plomero falla dentro de una pared y arruina los gabinetes. La junta y la sección de tubería son el trabajo del plomero. Los gabinetes son un elemento separado.
Un subcontratista de concreto vierte una losa desnivelada y el contratista general es demandado. La excepción del subcontratista es lo primero que se debe examinar.
El trabajo en el panel de un electricista causa un incendio que destruye el garaje. Las lesiones corporales y los daños por incendio se encuentran en el lado cubierto de la línea, aunque el panel no lo esté.
Se corta la línea de riego de un jardinero e inunda el jardín de un vecino. Propiedad de terceros, no el propio trabajo del jardinero. Cubrimos la versión específica para este oficio en nuestra guía de brechas de cobertura para paisajismo y jardinería.
Una empresa de limpieza daña el piso de un cliente con el producto químico incorrecto. Este es territorio de cuidado, custodia y control en lugar de mano de obra defectuosa, y lo abordamos en la guía de responsabilidad civil general para empresas de limpieza.
El principio general detrás de cada una de ellas se cubre en nuestro desglose de lo que cubre la responsabilidad civil general y en qué sucede cuando dañas la propiedad de un cliente.
Qué hacer antes de tener una reclamación
Las preguntas de cobertura son baratas de responder en septiembre y costosas de responder después de una carta de reclamación.
Solicite la póliza completa, incluyendo cada endoso, no solo la página de declaraciones
Busque en la lista de endosos cualquier eliminación de la excepción de subcontratista
Confirme si se incluye la cobertura de productos y operaciones terminadas y cuál es el límite
Verifique si su cobertura de operaciones terminadas continúa después de finalizar un trabajo
Confirme que el período de su póliza coincida con las fechas del trabajo en cuestión
Recopile y guarde certificados de cada subcontratista durante el período legal completo
Ponga los contratos de subcontratistas por escrito, siempre, incluso para los trabajos pequeños
Pregunte si hay un endoso de mano de obra defectuosa disponible para su oficio
Verifique sus límites frente a lo que exige su contrato vigente más grande
Reporte inmediatamente cualquier cosa que pueda convertirse en una reclamación, incluso si espera resolverla usted mismo
Saber si la responsabilidad civil general es obligatoria por ley para su operación es una cuestión aparte, que se responde en ¿es obligatorio el seguro de responsabilidad civil general en Texas? El precio se cubre en nuestra guía de costos de responsabilidad civil general en Houston para 2026, y si trabaja solo, la guía de riesgos para propietarios únicos es el punto de partida adecuado.
Preguntas Frecuentes
P: ¿Cubre la responsabilidad civil general la mano de obra defectuosa en Texas?
No cubre el costo de reparar o reemplazar su propio trabajo defectuoso. Con frecuencia, sí cubre los daños que ese trabajo defectuoso causó a otras propiedades y las lesiones corporales derivadas de ello. El Departamento de Seguros de Texas establece que las pólizas CGL excluyen los daños a la propiedad de su trabajo, con excepciones limitadas para daños causados por subcontratistas.
P: ¿Es la construcción defectuosa un siniestro según la ley de Texas?
Sí, puede serlo. La Corte Suprema de Texas determinó en Lamar Homes v. Mid Continent Casualty que las alegaciones de defectos de construcción no intencionados pueden constituir un accidente y, por lo tanto, un siniestro, y que el daño a la estructura en sí puede ser un daño a la propiedad suficiente para activar el deber de defender. Texas es más favorable en este punto que muchos otros estados.
P: ¿Qué es la excepción de subcontratista?
Es el texto dentro de la exclusión de "su trabajo" que devuelve la cobertura cuando el trabajo dañado, o el trabajo que causó el daño, fue realizado por un subcontratista en su nombre. Algunas aseguradoras lo eliminan mediante endoso, por lo que debe verificarse en su propia póliza en lugar de darlo por sentado.
P: ¿Me defenderá mi aseguradora incluso si la reclamación está excluida?
A menudo sí. El deber de defender se activa por las alegaciones en la demanda más que por el resultado final, y es más amplio que el deber de indemnizar. Los costos de defensa generalmente se pagan como pagos complementarios fuera de sus límites.
P: ¿Puedo comprar cobertura para mi propio trabajo defectuoso?
A veces. Algunas aseguradoras ofrecen un endoso de mano de obra defectuosa para contratistas con un límite independiente, y los mercados especializados emiten productos independientes. La disponibilidad depende del oficio, los ingresos y el historial de reclamaciones. Llame a nuestra línea comercial al (281) 833-6755 y comprobaremos qué puede obtener realmente su oficio.
P: ¿Me indica mi certificado de seguro si tengo esta cobertura?
No. Un certificado confirma que existe una póliza en una fecha determinada. No enumera exclusiones, no enumera endosos y no muestra si la excepción de subcontratista sobrevive en su formulario. Consulte nuestra guía sobre el certificado de seguro de Texas para saber qué puede y qué no puede establecer un certificado.
P: Mi contratista general dice que necesito límites más altos. ¿Cambia eso algo de esto?
Los límites más altos elevan el tope de las reclamaciones cubiertas. No convierten una reclamación excluida en una cubierta. Si su contrato exige límites superiores a los de su póliza, un paraguas comercial (umbrella) suele ser la vía más eficiente.
Artículos relacionados
Qué cubre el seguro de responsabilidad civil general para una empresa, un desglose completo
¿Cubre la responsabilidad civil general los daños a la propiedad de los clientes?
Por qué AZ Insurance se destaca
La mayoría de las agencias le venden a un contratista una póliza de responsabilidad civil general y nunca vuelven a abrir las páginas de endosos. Nosotros las leemos, porque en las páginas de endosos es donde se gana o se pierde una reclamación por defectos, y porque la diferencia entre una excepción de subcontratista eliminada y una intacta es la diferencia entre una reclamación defendida y tener que firmar un cheque personal. Hemos estado haciendo esto desde Houston desde 2003, somos independientes y comparamos múltiples compañías de seguros en lugar de defender el formulario de una sola aseguradora.
Si usted construye, instala, repara o termina algo en Texas, tráiganos su póliza antes de que el próximo contrato requiera un certificado. Solicite una revisión gratuita de responsabilidad civil general o llame a nuestra línea comercial al (281) 833-6755, y le diremos exactamente de qué lado de la línea se encuentra su mayor riesgo.
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Un estructurador en Spring instala una terraza en un segundo piso. Ocho meses después, la viga de soporte se desprende de la casa, la terraza cae diez centímetros y el techo del solárium del propietario que se encuentra debajo se parte a la mitad. El propietario demanda. El estructurador llama a su agente, seguro de estar cubierto, porque ha tenido seguro de responsabilidad civil general durante once años y nunca ha dejado de pagar una mensualidad.
Tiene razón a medias, y la mitad en la que se equivoca es la que le cuesta dinero. Desde 2003 hemos visto a contratistas de Texas descubrir esta distinción de la peor manera posible, es decir, después de que llega la carta de reclamación. Si desea la versión corta antes de los detalles, nuestro equipo de seguros comerciales puede leer las pólizas reales en lugar de adivinar a partir de un certificado.
Respuesta corta: No. Una póliza estándar de responsabilidad civil general no paga por demoler y rehacer el trabajo que usted realizó incorrectamente. Ese costo es suyo. Pero en Texas, a menudo sí paga por los daños que su trabajo defectuoso causó a otras propiedades, y por lo general paga su defensa legal mientras eso se resuelve. La reparación está excluida. Las consecuencias, con frecuencia, no lo están.
Puntos clave
La responsabilidad civil general excluye su propio trabajo. El Departamento de Seguros de Texas establece claramente que las pólizas CGL excluyen la cobertura por daños a la propiedad de su propio trabajo, con excepciones limitadas para daños causados por un subcontratista.
El daño resultante es una cuestión distinta del defecto en sí. El techo agrietado debajo de la terraza dañada no es la misma reclamación que la terraza dañada.
Texas es más favorable que la mayoría de los estados en la cuestión preliminar. En el caso Lamar Homes v. Mid Continent Casualty, decidido en 2007, la Corte Suprema de Texas determinó que los defectos de construcción no intencionados pueden calificar como un accidente y, por lo tanto, como un siniestro.
El deber de defender es más amplio que el deber de pagar. Su aseguradora puede deberle un abogado incluso en una reclamación por la que, en última instancia, nunca le indemnice.
El trabajo realizado por un subcontratista se encuentra en una posición diferente al trabajo realizado por su propio equipo, y ese solo hecho decide una gran cantidad de reclamaciones en Texas.
Nada de esto se resuelve con su certificado de seguro. La respuesta se encuentra en las exclusiones y endosos, los cuales un certificado nunca muestra.
Lo que realmente dice la exclusión de "su trabajo"
La exclusión elimina de la póliza el costo de reparar o reemplazar su propio trabajo terminado. No elimina la reclamación completa. Elimina una parte específica de ella, y la elimina independientemente de si usted fue negligente o no.
El Departamento de Seguros de Texas describe esto directamente en su página de responsabilidad civil general comercial, indicando que las pólizas CGL excluyen la cobertura por daños a la propiedad de su propio trabajo, con excepciones limitadas para daños causados por subcontratistas. El propio lenguaje del regulador es el resumen más claro disponible, y vale la pena leerlo antes de aceptar la postura de cobertura de cualquier aseguradora.
La lógica detrás de esto no es arbitraria. El seguro cubre eventos fortuitos, no la calidad de su mano de obra. Si una póliza pagara por rehacer un mal trabajo, funcionaría como una fianza de cumplimiento o una garantía, y tendría un precio acorde. Ese es el razonamiento, y entenderlo hace que el resto de la póliza se lea de manera más lógica.
Lo que la exclusión suele eliminar:
La mano de obra para demoler y reconstruir la parte que instaló incorrectamente
Los materiales para reemplazar esa parte
Costos para corregir trabajos que simplemente no cumplen con las especificaciones del contrato
El valor del trabajo por el cual se le pagó y que no entregó correctamente
Costos de retiro del mercado o retirada de productos defectuosos o propiedades afectadas
Lo que normalmente no elimina:
El daño que su trabajo defectuoso causó a otras partes de la estructura
El daño a la propiedad perteneciente al dueño en la que no se realizó su trabajo
Lesiones corporales a cualquier persona herida a causa de la falla del trabajo
Pérdida de uso de la propiedad que no era en sí su trabajo
Sus costos de defensa legal mientras se evalúa la acusación
Esa división es todo el tema. Los contratistas que lo entienden cotizan y defienden sus reclamaciones de manera muy diferente a los que no. Si su póliza tiene más de un par de años, una revisión de póliza gratuita es la forma más rápida de ver qué endosos posee realmente.
Por qué Texas trata esto mejor que la mayoría de los estados
In la mayor parte del país, las aseguradoras argumentan que la mano de obra defectuosa no es un accidente en absoluto, por lo que no hay un siniestro y, por lo tanto, la póliza nunca se activa en primer lugar. Ese argumento pone fin a muchas reclamaciones antes de que se llegue a cualquier exclusión.
Texas rechazó ese razonamiento. En el caso Lamar Homes v. Mid Continent Casualty, la Corte Suprema de Texas respondió a preguntas certificadas del Quinto Circuito y sostuvo que las alegaciones de defectos de construcción no intencionados pueden constituir un accidente y, por lo tanto, un siniestro, y que el daño a la vivienda en sí puede constituir un daño a la propiedad suficiente para activar el deber de defender. La corte aplicó esto independientemente de si el defecto provenía del contratista principal o de un subcontratista.
Para un contratista de Texas, esto es de enorme importancia:
El umbral del siniestro no es una barrera automática como lo es en varios otros estados
La aseguradora generalmente no puede negar la reclamación simplemente afirmando que un mal trabajo nunca es accidental
El análisis pasa a las exclusiones, que son más estrechas y específicas
El deber de defender puede aplicar incluso cuando el deber de indemnizar sea dudoso
Los consejos nacionales que lee en internet frecuentemente están escritos para estados que decidieron esto de manera opuesta
Esta es la razón más común por la que un contratista de Texas recibe información errónea de una fuente genérica de internet. Gran parte del contenido sobre este tema es preciso para su estado de origen pero engañoso aquí. Nuestras oficinas de Houston y DFW se encargan de la versión de Texas.
La excepción de subcontratista y por qué decide las reclamaciones
La exclusión de "su trabajo" contiene una excepción que devuelve la cobertura cuando el trabajo dañado, o el trabajo que causó el daño, fue realizado por un subcontratista en su nombre. Esta excepción es la razón por la cual dos contratistas con pólizas idénticas pueden recibir respuestas opuestas ante hechos casi idénticos.
Considere la diferencia:
Su propio equipo instala mal el tapajuntas, entra agua y el panel de yeso se arruina. El tapajuntas está excluido. El panel de yeso requiere un análisis aparte.
Su subcontratista instala mal el tapajuntas, entra agua y el panel de yeso se arruina. La excepción puede devolver la cobertura a una parte más amplia de la reclamación que en el primer caso.
Consecuencias prácticas sobre las que vale la pena actuar antes de tener una reclamación:
Confirme que su póliza no haya sido endosada para eliminar la excepción de subcontratista, ya que algunas aseguradoras la quitan
Esté atento a los endosos que requieren contratos de subcontratistas por escrito como condición de cobertura
Esté atento a los endosos que le exigen recopilar certificados de cada subcontratista, con límites específicos
Conserve los contratos de subcontratistas firmados, ya que un acuerdo verbal puede incumplir una condición de la póliza
Entienda que clasificar a un ayudante como subcontratista para fines fiscales no resuelve la cuestión del seguro
Si utiliza mano de obra 1099, la interacción entre su póliza de responsabilidad civil y la clasificación de su fuerza laboral merece su propia revisión. Cubrimos la versión más amplia de ese problema en nuestra guía sobre contratistas 1099 y responsabilidad civil general en Texas, y la parte de compensación para trabajadores en las reglas de no suscriptores de Texas.
Costos de defensa: el beneficio que la mayoría de los contratistas pasan por alto
Incluso cuando el resultado de la indemnización es incierto, el deber de defender es un beneficio real y valioso. Se activa por lo que alega la demanda, no por lo que eventualmente se pruebe, y en Texas el estándar es generoso para el asegurado.
Esa distinción se paga sola:
Los costos de defensa generalmente se encuentran fuera de sus límites como pagos complementarios, por lo que no reducen lo que queda para daños
La defensa de un defecto de construcción puede alcanzar las seis cifras antes de que se determine la culpa
La aseguradora selecciona y paga a un abogado con experiencia en coberturas
Puede existir una obligación de defensa para una demanda que en última instancia carece de fundamento
Una defensa temprana a menudo produce un acuerdo mucho mejor que si el contratista negocia solo
Es por esto que reportar una reclamación de inmediato importa más de lo que la mayoría de los contratistas creen. Un aviso tardío puede perjudicar a la aseguradora y poner en riesgo la defensa por la que pagó. El mismo principio se aplica a todas sus líneas comerciales, incluyendo la cobertura de propiedad comercial y paraguas comercial (umbrella).
Qué cubre realmente la brecha
Si la reparación de su propio trabajo está excluida, y ese es su mayor riesgo realista, la respuesta honesta es que la responsabilidad civil general nunca fue el producto diseñado para resolverlo. Existen otras herramientas, y no son intercambiables.
Riesgo / Exposición | Responsabilidad civil general | Lo que realmente responde |
|---|---|---|
Rehacer su propio trabajo defectuoso | Excluido | Endoso de mano de obra defectuosa para contratistas, o autofinanciado |
Daño que su defecto causó a otra propiedad | A menudo cubierto | Responsabilidad civil general |
Lesiones corporales a causa de la falla | Cubierto | Responsabilidad civil general |
Error de diseño o especificación | Suele estar excluido | Responsabilidad profesional, errores y omisiones |
Daño a la propiedad de un cliente bajo su cuidado | Depende | Endoso de cuidado, custodia y control |
Lesión de un empleado en el trabajo | Excluido | Compensación para trabajadores o un plan de no suscriptor |
Sus herramientas y equipos | Excluido | Seguro marítimo terrestre (inland marine), o una póliza para propietarios de empresas |
Una reclamación que supera sus límites | Limitado | Paraguas comercial (umbrella) |
Algunas aseguradoras ofrecen ahora un endoso de mano de obra defectuosa con su propio límite independiente, y un número menor de mercados especializados lo emiten como un producto independiente. La disponibilidad varía según el oficio, el historial de reclamaciones y los ingresos, por lo que esto requiere una conversación en lugar de solo marcar una casilla. Una póliza para propietarios de empresas (BOP) suele ser la opción adecuada para los elementos de propiedad y equipo que la acompañan.
Obtenga una revisión gratuita de responsabilidad civil general o llame al (281) 833-6755. Hablamos Español.
Seis situaciones sobre las que nos preguntan los contratistas de Texas
Estas situaciones surgen repetidamente en nuestras oficinas, y el patrón en las respuestas es constante.
Los clavos de un techador no dan en la cubierta, el techo se filtra y el piso de madera del propietario se deforma. El techo es el trabajo del techador. El piso no lo es.
La junta de un plomero falla dentro de una pared y arruina los gabinetes. La junta y la sección de tubería son el trabajo del plomero. Los gabinetes son un elemento separado.
Un subcontratista de concreto vierte una losa desnivelada y el contratista general es demandado. La excepción del subcontratista es lo primero que se debe examinar.
El trabajo en el panel de un electricista causa un incendio que destruye el garaje. Las lesiones corporales y los daños por incendio se encuentran en el lado cubierto de la línea, aunque el panel no lo esté.
Se corta la línea de riego de un jardinero e inunda el jardín de un vecino. Propiedad de terceros, no el propio trabajo del jardinero. Cubrimos la versión específica para este oficio en nuestra guía de brechas de cobertura para paisajismo y jardinería.
Una empresa de limpieza daña el piso de un cliente con el producto químico incorrecto. Este es territorio de cuidado, custodia y control en lugar de mano de obra defectuosa, y lo abordamos en la guía de responsabilidad civil general para empresas de limpieza.
El principio general detrás de cada una de ellas se cubre en nuestro desglose de lo que cubre la responsabilidad civil general y en qué sucede cuando dañas la propiedad de un cliente.
Qué hacer antes de tener una reclamación
Las preguntas de cobertura son baratas de responder en septiembre y costosas de responder después de una carta de reclamación.
Solicite la póliza completa, incluyendo cada endoso, no solo la página de declaraciones
Busque en la lista de endosos cualquier eliminación de la excepción de subcontratista
Confirme si se incluye la cobertura de productos y operaciones terminadas y cuál es el límite
Verifique si su cobertura de operaciones terminadas continúa después de finalizar un trabajo
Confirme que el período de su póliza coincida con las fechas del trabajo en cuestión
Recopile y guarde certificados de cada subcontratista durante el período legal completo
Ponga los contratos de subcontratistas por escrito, siempre, incluso para los trabajos pequeños
Pregunte si hay un endoso de mano de obra defectuosa disponible para su oficio
Verifique sus límites frente a lo que exige su contrato vigente más grande
Reporte inmediatamente cualquier cosa que pueda convertirse en una reclamación, incluso si espera resolverla usted mismo
Saber si la responsabilidad civil general es obligatoria por ley para su operación es una cuestión aparte, que se responde en ¿es obligatorio el seguro de responsabilidad civil general en Texas? El precio se cubre en nuestra guía de costos de responsabilidad civil general en Houston para 2026, y si trabaja solo, la guía de riesgos para propietarios únicos es el punto de partida adecuado.
Preguntas Frecuentes
P: ¿Cubre la responsabilidad civil general la mano de obra defectuosa en Texas?
No cubre el costo de reparar o reemplazar su propio trabajo defectuoso. Con frecuencia, sí cubre los daños que ese trabajo defectuoso causó a otras propiedades y las lesiones corporales derivadas de ello. El Departamento de Seguros de Texas establece que las pólizas CGL excluyen los daños a la propiedad de su trabajo, con excepciones limitadas para daños causados por subcontratistas.
P: ¿Es la construcción defectuosa un siniestro según la ley de Texas?
Sí, puede serlo. La Corte Suprema de Texas determinó en Lamar Homes v. Mid Continent Casualty que las alegaciones de defectos de construcción no intencionados pueden constituir un accidente y, por lo tanto, un siniestro, y que el daño a la estructura en sí puede ser un daño a la propiedad suficiente para activar el deber de defender. Texas es más favorable en este punto que muchos otros estados.
P: ¿Qué es la excepción de subcontratista?
Es el texto dentro de la exclusión de "su trabajo" que devuelve la cobertura cuando el trabajo dañado, o el trabajo que causó el daño, fue realizado por un subcontratista en su nombre. Algunas aseguradoras lo eliminan mediante endoso, por lo que debe verificarse en su propia póliza en lugar de darlo por sentado.
P: ¿Me defenderá mi aseguradora incluso si la reclamación está excluida?
A menudo sí. El deber de defender se activa por las alegaciones en la demanda más que por el resultado final, y es más amplio que el deber de indemnizar. Los costos de defensa generalmente se pagan como pagos complementarios fuera de sus límites.
P: ¿Puedo comprar cobertura para mi propio trabajo defectuoso?
A veces. Algunas aseguradoras ofrecen un endoso de mano de obra defectuosa para contratistas con un límite independiente, y los mercados especializados emiten productos independientes. La disponibilidad depende del oficio, los ingresos y el historial de reclamaciones. Llame a nuestra línea comercial al (281) 833-6755 y comprobaremos qué puede obtener realmente su oficio.
P: ¿Me indica mi certificado de seguro si tengo esta cobertura?
No. Un certificado confirma que existe una póliza en una fecha determinada. No enumera exclusiones, no enumera endosos y no muestra si la excepción de subcontratista sobrevive en su formulario. Consulte nuestra guía sobre el certificado de seguro de Texas para saber qué puede y qué no puede establecer un certificado.
P: Mi contratista general dice que necesito límites más altos. ¿Cambia eso algo de esto?
Los límites más altos elevan el tope de las reclamaciones cubiertas. No convierten una reclamación excluida en una cubierta. Si su contrato exige límites superiores a los de su póliza, un paraguas comercial (umbrella) suele ser la vía más eficiente.
Artículos relacionados
Qué cubre el seguro de responsabilidad civil general para una empresa, un desglose completo
¿Cubre la responsabilidad civil general los daños a la propiedad de los clientes?
Por qué AZ Insurance se destaca
La mayoría de las agencias le venden a un contratista una póliza de responsabilidad civil general y nunca vuelven a abrir las páginas de endosos. Nosotros las leemos, porque en las páginas de endosos es donde se gana o se pierde una reclamación por defectos, y porque la diferencia entre una excepción de subcontratista eliminada y una intacta es la diferencia entre una reclamación defendida y tener que firmar un cheque personal. Hemos estado haciendo esto desde Houston desde 2003, somos independientes y comparamos múltiples compañías de seguros en lugar de defender el formulario de una sola aseguradora.
Si usted construye, instala, repara o termina algo en Texas, tráiganos su póliza antes de que el próximo contrato requiera un certificado. Solicite una revisión gratuita de responsabilidad civil general o llame a nuestra línea comercial al (281) 833-6755, y le diremos exactamente de qué lado de la línea se encuentra su mayor riesgo.
Últimos Blogs

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda

Cobertura de seguro de propiedad comercial explicada: Qué está protegido y qué no
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Cuatro cosas que debe revisar en su póliza de seguro de hogar en Texas antes de una tormenta: base de liquidación, porcentaje de deducible, programa de antigüedad del techo y daños estéticos.
Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Cuatro cosas que debe revisar en su póliza de seguro de hogar en Texas antes de una tormenta: base de liquidación, porcentaje de deducible, programa de antigüedad del techo y daños estéticos.
Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Cuatro cosas que debe revisar en su póliza de seguro de hogar en Texas antes de una tormenta: base de liquidación, porcentaje de deducible, programa de antigüedad del techo y daños estéticos.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.