Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Pídale a tres agentes una cotización para el mismo negocio en Houston y es posible que reciba una cotización de responsabilidad civil general, una cotización de póliza para propietarios de empresas (BOP, por sus siglas en inglés) y un paquete con un nombre completamente distinto. Colocadas una al lado de la otra, parecen tres opciones de la competencia con tres precios diferentes.
No son opciones de la competencia. Una de ellas contiene a las otras, y una vez que puede ver la estructura, la decisión toma unos dos minutos.
Respuesta corta: La responsabilidad civil general es una cobertura única. Una póliza para propietarios de empresas, que suele llamarse BOP, es un paquete que contiene responsabilidad civil general y la agrupa con cobertura para su propia propiedad y, en la mayoría de sus modalidades, interrupción de actividades comerciales. Así que la verdadera pregunta nunca es cuál de las dos, sino si usted también necesita la parte de la propiedad. Y sobre la segunda cuestión: no. No tener empleados no elimina nada, porque la responsabilidad civil general existe para los daños causados a otras personas. Lo que cambia cuando contrata personal es la indemnización por accidentes de trabajo (workers compensation), y esa es una póliza aparte que su responsabilidad civil general nunca cubrirá.
Puntos clave
Una BOP contiene responsabilidad civil general. Se sitúan en niveles diferentes, razón por la cual cotizarlas una contra la otra produce un sinsentido.
La pregunta decisiva es la propiedad y los ingresos, no el número de empleados. Si perder su espacio detuviera sus ingresos, entonces le conviene el paquete.
Los empleados nunca estuvieron en la ecuación de la responsabilidad civil general. Esta cubre a clientes, inquilinos, propietarios y transeúntes. Un operador independiente tiene la misma exposición a terceros que un equipo de seis personas.
El Departamento de Seguros de Texas establece la exclusión de la indemnización por accidentes de trabajo de forma directa. Una póliza CGL (responsabilidad civil general comercial) no está diseñada para proporcionarla y la exclusión la prohíbe.
La indemnización por accidentes de trabajo es opcional para la mayoría de los empleadores privados de Texas, lo cual es realmente inusual, y "opcional" no significa lo mismo que "cubierto en otra parte".
No todas las empresas califican para una BOP. Las aseguradoras determinan la elegibilidad según el tipo, tamaño, ingresos y ubicación, y la combinación de responsabilidad civil general más una cobertura de propiedad independiente llega al mismo resultado.
Por qué la pregunta resulta confusa en primer lugar
Porque las dos cosas no están en el mismo nivel y se presentan como si lo estuvieran.
La responsabilidad civil general es una cobertura que responde a una sola pregunta: qué sucede cuando su empresa causa daños a otra persona o a su propiedad. Una BOP es un contenedor. Contiene esa misma cobertura de responsabilidad civil general y añade otras junto a ella. Compararlas es un poco como comparar un motor con un automóvil.
Una vez que comprende eso, la decisión ya no es "qué producto", sino "qué tanto del contenedor necesito".
Qué cubre realmente la responsabilidad civil general
El Departamento de Seguros de Texas describe la responsabilidad civil general comercial como la protección a los propietarios de empresas contra reclamaciones por lesiones corporales, daños a la propiedad y daños personales y de publicidad; esta última categoría cubre cosas como la difamación y la publicidad engañosa.
Se presenta en dos partes. Instalaciones y operaciones responde a lo que sucede en su ubicación o mientras realiza un trabajo. Productos y operaciones terminadas responde después de que usted haya terminado y se haya retirado.
En la práctica:
Un cliente se resbala en su tienda y se fractura una muñeca.
Usted está trabajando en la casa de un cliente y rompe una ventana con una escalera.
Una instalación que colocó hace seis meses falla y daña el techo de abajo.
Un competidor afirma que algo que usted publicó sobre él era falso.
Cada uno de esos casos representa un daño a otra persona. Esa palabra es la esencia de todo el artículo y volveremos a ella en breve. Para la versión detallada de lo que incluye esta cobertura, escribimos un desglose completo de la responsabilidad civil general para empresas.
Qué añade una BOP por encima de eso
Cobertura | Solo responsabilidad civil general | Póliza para propietarios de empresas (BOP) |
|---|---|---|
Lesiones corporales a terceros | Sí | Sí |
Daños a la propiedad de otras personas | Sí | Sí |
Daños personales y de publicidad | Sí | Sí |
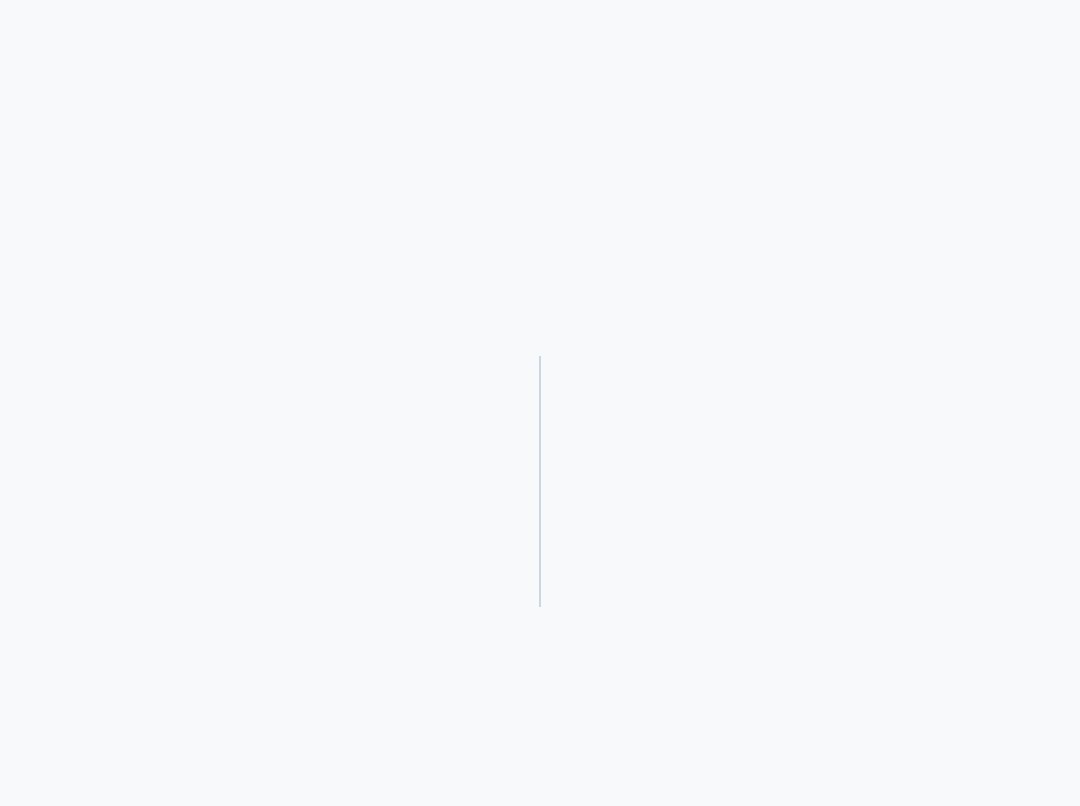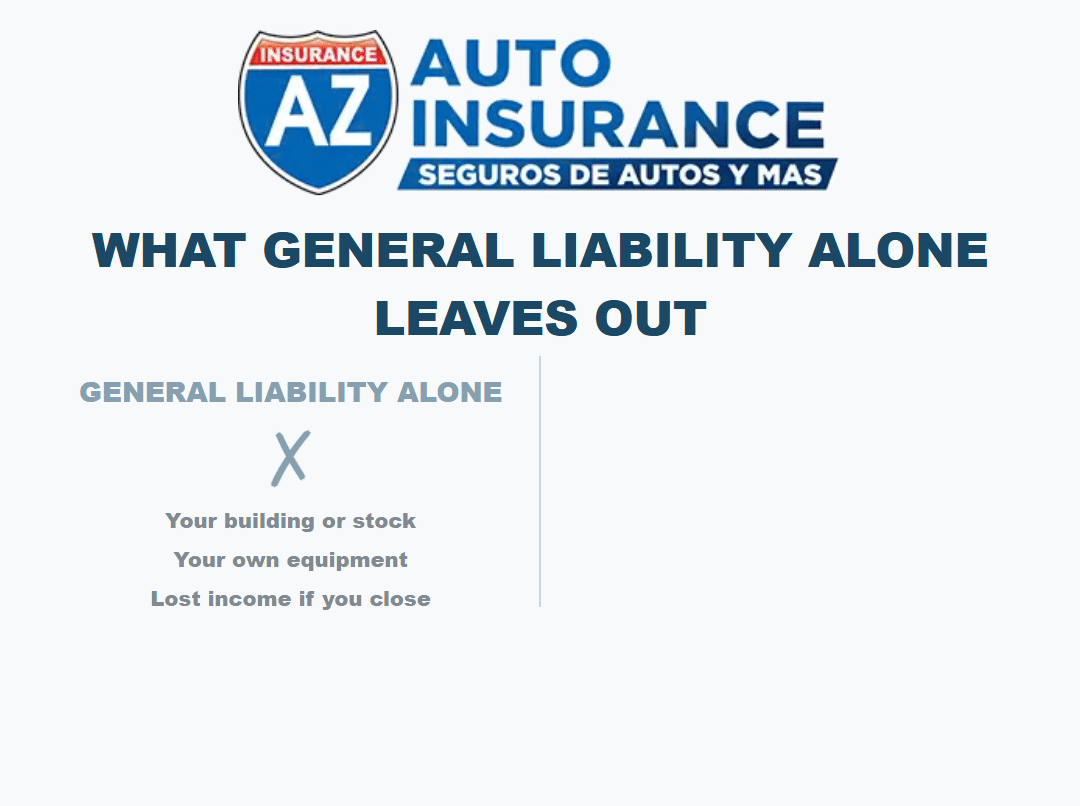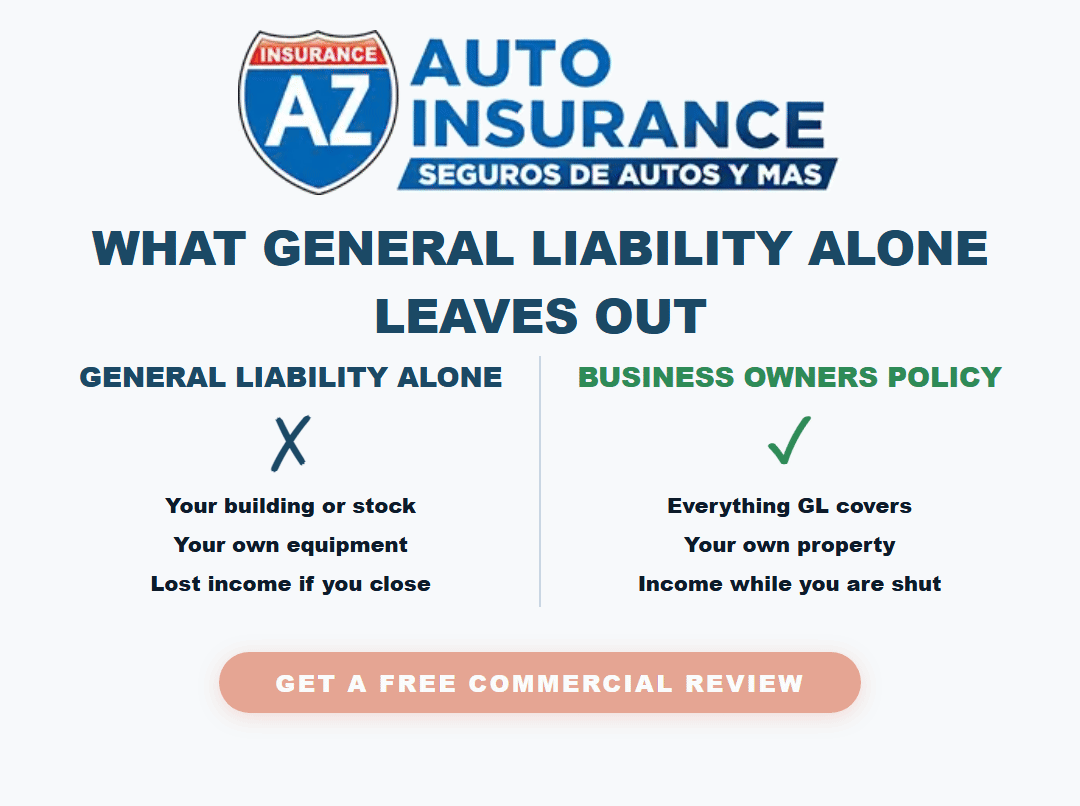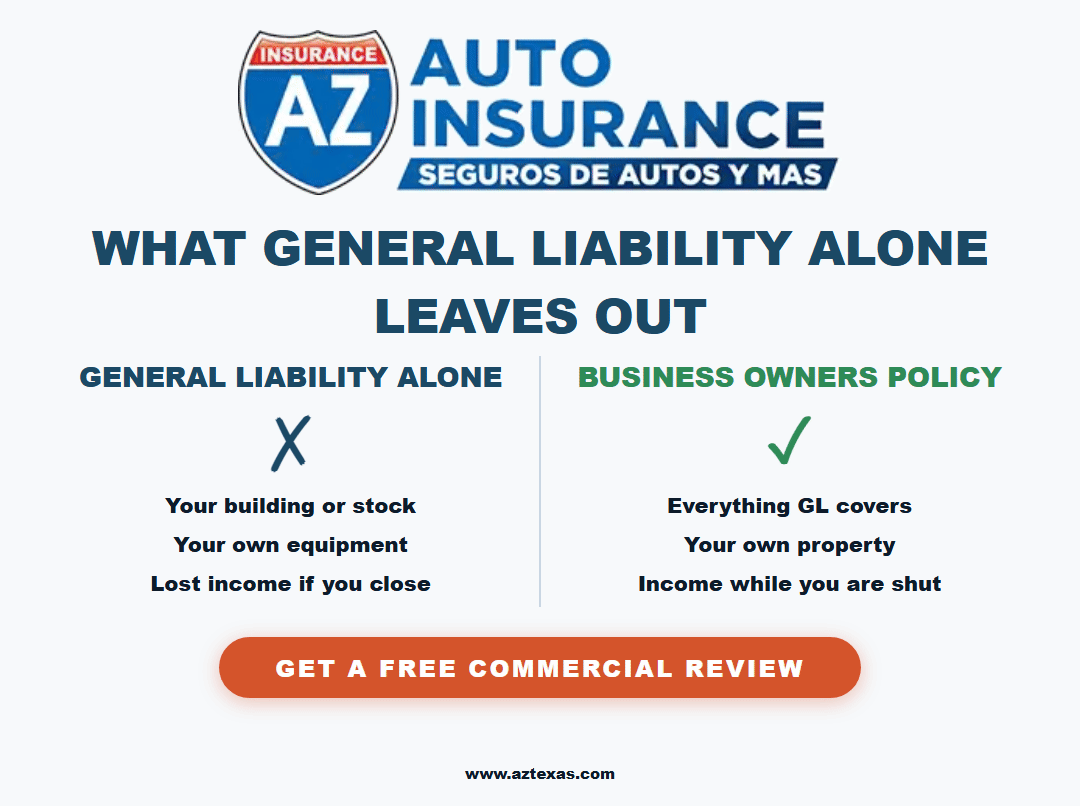
Su propio edificio, inventario, equipo, instalaciones | No | Sí |
Mejoras en bienes arrendados que usted pagó | No | Por lo general |
Ingresos mientras no pueda operar | No | Por lo general |
Lesiones de sus empleados | No | No |
Sus vehículos | No | No |
La tercera fila empezando desde abajo es la que la gente suele subestimar. Si un incendio cierra su tienda durante dos meses, la responsabilidad civil general no sirve de nada, porque nadie más resultó perjudicado. La interrupción de actividades comerciales es lo que paga el alquiler y reemplaza los ingresos mientras las puertas estén cerradas.
Los paquetes existen porque la combinación suele ser más económica que reunir las partes por separado, y porque cierran la brecha específica en la que una empresa está bien defendida contra demandas pero se queda sin nada cuando su propio edificio o inventario se quema. Nuestro artículo explicativo sobre la cobertura de propiedad personal comercial detalla lo que realmente cuenta la mitad de la propiedad, y la BOP en sí cuenta con su propio análisis detallado.
Cuál es la que usted necesita realmente
La pregunta que decide esto es: ¿tiene propiedad e ingresos que proteger, o solo exposición de responsabilidad civil?
Su situación | Suele ser la opción correcta |
|---|---|
Tienda, salón, clínica, restaurante, oficina con inventario e instalaciones | BOP |
Perder el acceso a su espacio detendría sus ingresos | BOP |
Consultor que trabaja desde casa, con pocos activos físicos | Responsabilidad civil general independiente |
Contratista cuyos activos principales son herramientas y un vehículo | Responsabilidad civil general, con herramientas y vehículo asegurados por separado |
Rechazado para una BOP debido al sector o ingresos | Responsabilidad civil general más cobertura de propiedad independiente |
Esa última fila es una realidad y no significa un fracaso. Las BOP conllevan reglas de elegibilidad establecidas por el tipo de negocio, tamaño, ingresos y ubicación. A muchos oficios en Houston se les rechaza y terminan con una póliza de responsabilidad civil general junto con una póliza de propiedad, logrando el mismo objetivo por un camino diferente.
Vale la pena destacar el caso de los contratistas de forma independiente, porque las herramientas suelen ser su activo más importante y una BOP a menudo es el contenedor incorrecto para ellas. Las herramientas que viajan hacia y desde un lugar de trabajo normalmente deben incluirse en una póliza de transporte terrestre (inland marine) o de herramientas y equipo, en lugar de una cobertura de propiedad diseñada para una ubicación fija. Es la brecha más común que encontramos en operadores independientes, y se sitúa al lado de las que mapeamos para empresas de paisajismo y cuidado del césped y para compañías de limpieza.
Obtenga una revisión gratuita de su seguro comercial o llame al (281) 833-6755. Hablamos Español.
"Soy solo yo". ¿Aun así necesito esto?
Sí, y la razón es esa palabra mencionada anteriormente.
La responsabilidad civil general responde a los daños sufridos por otras personas. Clientes, inquilinos, transeúntes, el propietario de la vivienda cuyo piso usted dañó, el casero del edificio dentro del cual trabaja. Los empleados nunca estuvieron en esa lista.
Por lo tanto, no tener empleados no elimina nada de su exposición de responsabilidad civil general. Un reparador independiente puede meter el pie a través del techo de una cocina con la misma facilidad que un equipo de seis personas. En todo caso, el operador independiente lo asume de forma más personal, porque no hay un balance financiero más grande que respalde la reclamación, y para un propietario único la línea entre los activos comerciales y los personales es muy delgada desde el principio.
También hay una razón que no tiene nada que ver con el riesgo. Si subcontrata, trabaja para administradores de propiedades, tiene una licencia municipal o alquila un espacio comercial, se le solicitará un certificado. Al contratista general no le importa a cuántas personas emplee. Le importa si el papel cumple con su contrato, y lo revisan antes de verificar cualquier otra cosa. Escribimos sobre la rapidez con la que se puede emitir esto en nuestro artículo sobre certificados de seguro el mismo día, y sobre la redacción que le pedirán en titular del certificado frente a asegurado adicional.
Así que sí, aseguramos a operadores independientes, propietarios únicos y empresas de un solo miembro, y representan una gran parte de los contratistas en nuestra cartera de clientes. Lo mismo ocurre si contrata ayuda como contratistas 1099, lo cual conlleva su propio detalle que vale la pena leer antes de su próxima auditoría.
En el momento en que contrata, comienza una póliza diferente
Aquí es donde finalmente se encuentran las dos preguntas de este artículo.
Cuando contrata a un empleado, la exposición que acaba de añadir no es de responsabilidad civil general. Es una exposición de indemnización por accidentes de trabajo (workers compensation) y pertenece a una póliza independiente.
En Texas, la indemnización por accidentes de trabajo es opcional para la mayoría de los empleadores privados. El Departamento de Seguros de Texas es claro en que los empleadores privados pueden optar por tenerla y que no es requerida en la mayoría de los casos. Texas realmente es la excepción en este aspecto.
No interprete "opcional" como "cubierto en otra parte". El Departamento de Seguros de Texas lo declara directamente: las pólizas CGL no están diseñadas para proporcionar cobertura para la indemnización por accidentes de trabajo o la responsabilidad del empleador, y la exclusión prohíbe dicha cobertura. Eso es explícito. Su responsabilidad civil general, y la responsabilidad civil general incluida dentro de su BOP, no responderán por su propio empleado lesionado.
Prescindir de ella conlleva consecuencias más allá de la lesión. Contar con esta indemnización lo protege de la mayoría de las demandas de empleados lesionados. Sin ella, usted es un no suscriptor: puede ser demandado directamente y asume obligaciones de reporte, lo que incluye notificar al estado que no tiene cobertura y reportar las lesiones relacionadas con el trabajo que impliquen más de un día de tiempo perdido, junto con todas las enfermedades y muertes relacionadas con el trabajo. Detallamos esa situación en las reglas para no suscriptores de Texas, y la versión sencilla de la cobertura en sí está en seguro de indemnización por accidentes de trabajo.
Una advertencia específica, porque estos planes se venden con insistencia: la ley de Texas no trata los planes alternativos o la cobertura adquirida de compañías de seguros sin licencia como indemnización por accidentes de trabajo. Si compra uno de esos, perderá la protección contra demandas por la que pensaba que estaba pagando.
Lo que ninguna de las dos cubre
Una lista corta, para que nada de esto sea una sorpresa más adelante.
Sus vehículos. Eso es seguro de auto comercial. Una póliza de auto personal excluye el uso comercial y la exclusión tiende a ser de todo o nada.
Las lesiones de sus empleados. Indemnización por accidentes de trabajo, como se mencionó anteriormente.
Sus propias herramientas y equipo, a menos que cuente con una cobertura de propiedad que las alcance o una póliza dedicada de herramientas y equipo.
Errores profesionales, es decir, una mala asesoría o un error de diseño en lugar de un daño físico. Eso es responsabilidad civil profesional, a veces llamada de errores y omisiones.
Eventos de contaminación. El Departamento de Seguros de Texas describe la exclusión de contaminación como la eliminación de la cobertura por lesiones o daños a un tercero resultantes de un evento de contaminación derivado de sus operaciones comerciales.
Rehacer su propio trabajo defectuoso. La reparación está excluida; el daño que causó a otra propiedad a menudo no lo está, lo cual desenredamos en ¿cubre la responsabilidad civil general la mano de obra defectuosa?.
Ninguno de estos casos representa una falla de la póliza. Simplemente son otras pólizas. El único error real es asumir que un solo contrato realiza las seis funciones.
Una nota sobre los límites, que no es lo mismo que la cobertura
Vale la pena separarlo, porque les cuesta a los propietarios de empresas tanto como cualquier exclusión.
Una reclamación que supera su límite no es una reclamación denegada. Es una reclamación cubierta a la que se le agotaron los fondos. Un límite de $500,000 frente a un fallo judicial de $900,000 paga $500,000 y le deja el resto a usted. Los contratos exigen cada vez más de lo que cubre una póliza básica, que es la razón habitual por la que se añade un paraguas comercial (umbrella) por encima en lugar de comprar una póliza primaria más grande.
Y aparte de los límites: una póliza perfectamente válida puede llegar a su fin. Qué puede y qué no puede cancelar una póliza de responsabilidad civil general de Texas, incluidas las cinco razones permitidas después del día 60 y la excepción de líneas excedentes que afecta a muchos contratistas, es un tema aparte y lo cubrimos en qué puede realmente cancelar o anular su póliza de responsabilidad civil general en Texas.
Preguntas frecuentes
P: ¿Es una BOP lo mismo que la responsabilidad civil general?
No. Una BOP es un paquete que contiene responsabilidad civil general y añade cobertura para su propia propiedad y, por lo general, la interrupción de actividades comerciales. La responsabilidad civil general por sí sola cubre los daños a otras personas y a sus propiedades, y no hace nada por su propio edificio, inventario o pérdida de ingresos.
P: ¿Necesito responsabilidad civil general si no tengo empleados?
Sí. La responsabilidad civil general responde a los daños sufridos por otras personas: clientes, inquilinos, propietarios, transeúntes. Los empleados no forman parte de esa exposición y nunca lo fueron. Un operador independiente tiene el mismo riesgo ante terceros que un equipo de trabajo, y cualquier contratista general, administrador de propiedades o arrendador le seguirá pidiendo un certificado.
P: ¿Es una BOP más barata que comprar las coberturas por separado?
Por lo general sí, lo cual es el propósito principal de agruparlas. No es automático y depende de si califica para una BOP en absoluto. Las aseguradoras determinan la elegibilidad según el tipo de negocio, tamaño, ingresos y ubicación.
P: ¿Cubre mi responsabilidad civil general a mi empleado si se lesiona?
No. El Departamento de Seguros de Texas establece que las pólizas CGL no están diseñadas para proporcionar indemnización por accidentes de trabajo o cobertura de responsabilidad del empleador, y que la exclusión lo prohíbe. Los empleados lesionados son un asunto de indemnización por accidentes de trabajo, o una cuestión de no suscriptor si no cuenta con ninguna.
P: ¿Es obligatoria la indemnización por accidentes de trabajo en Texas?
No para la mayoría de los empleadores privados, lo que hace que Texas sea inusual. Prescindir de ella lo convierte en un no suscriptor, lo que significa que pierde la protección contra demandas que brinda la indemnización, puede ser demandado directamente por un trabajador lesionado y asume obligaciones de reporte ante el estado.
P: Mis herramientas son mi activo principal. ¿Las cubre una BOP?
A menudo no de la manera que usted necesita. La cobertura de propiedad de una BOP se diseña en torno a una ubicación fija, y las herramientas que viajan hacia y desde los lugares de trabajo suelen pertenecer a una póliza de transporte terrestre o de herramientas y equipo. Esta es la brecha más común que encontramos en contratistas independientes.
P: ¿Qué pasa si me rechazan para una BOP?
Es común y no representa un problema. Compra la responsabilidad civil general y añade la cobertura de propiedad junto a ella. Misma protección, organizada de forma diferente. Llame a nuestra línea comercial al (281) 833-6755 y le diremos para qué ruta califica realmente su oficio.
P: ¿Un certificado de seguro demuestra que tengo una BOP en lugar de responsabilidad civil general?
No de manera útil. Un certificado confirma que la cobertura existía en una fecha determinada. No enumera sus exclusiones, sus cláusulas adicionales ni la estructura del paquete, razón por la cual un contratista general que solicite una redacción específica por lo general querrá más que el propio certificado.
Artículos relacionados
Qué cubre el seguro de responsabilidad civil general, un desglose completo
Póliza para propietarios de empresas para una pequeña empresa en Texas
Reglas de no suscriptor y exclusión voluntaria de indemnización de trabajadores en Texas
Por qué AZ Insurance se destaca
La mayoría de las cotizaciones para una pequeña empresa de Houston comienzan con un precio y trabajan hacia atrás. Nosotros comenzamos con lo que usted hace realmente un martes, porque eso es lo que determina si necesita un contenedor o una cobertura única, y si sus herramientas se están quedando fuera de cualquier póliza que posea. Somos independientes, hemos estado haciendo esto desde Houston desde 2003 y comparamos múltiples compañías de seguros en lugar de defender el formato de una sola aseguradora.
Cuéntenos qué hace la empresa en su día a día y le diremos qué estructura se adapta mejor: responsabilidad civil general por sí sola, una BOP o responsabilidad civil general con propiedad de forma independiente. Si tiene un contrato a la mano, envíenos la sección de seguros y le diremos si lo que tiene actualmente cumple con los requisitos. Y si ya está cubierto adecuadamente, se lo diremos, lo cual ocurre más a menudo de lo que esperaría.
Solicite una revisión gratuita de su seguro comercial o llame a nuestra línea comercial al (281) 833-6755.
Revisado por AZ Insurance Agency, con licencia en Texas, sirviendo a Houston desde 2003.
Pídale a tres agentes una cotización para el mismo negocio en Houston y es posible que reciba una cotización de responsabilidad civil general, una cotización de póliza para propietarios de empresas (BOP, por sus siglas en inglés) y un paquete con un nombre completamente distinto. Colocadas una al lado de la otra, parecen tres opciones de la competencia con tres precios diferentes.
No son opciones de la competencia. Una de ellas contiene a las otras, y una vez que puede ver la estructura, la decisión toma unos dos minutos.
Respuesta corta: La responsabilidad civil general es una cobertura única. Una póliza para propietarios de empresas, que suele llamarse BOP, es un paquete que contiene responsabilidad civil general y la agrupa con cobertura para su propia propiedad y, en la mayoría de sus modalidades, interrupción de actividades comerciales. Así que la verdadera pregunta nunca es cuál de las dos, sino si usted también necesita la parte de la propiedad. Y sobre la segunda cuestión: no. No tener empleados no elimina nada, porque la responsabilidad civil general existe para los daños causados a otras personas. Lo que cambia cuando contrata personal es la indemnización por accidentes de trabajo (workers compensation), y esa es una póliza aparte que su responsabilidad civil general nunca cubrirá.
Puntos clave
Una BOP contiene responsabilidad civil general. Se sitúan en niveles diferentes, razón por la cual cotizarlas una contra la otra produce un sinsentido.
La pregunta decisiva es la propiedad y los ingresos, no el número de empleados. Si perder su espacio detuviera sus ingresos, entonces le conviene el paquete.
Los empleados nunca estuvieron en la ecuación de la responsabilidad civil general. Esta cubre a clientes, inquilinos, propietarios y transeúntes. Un operador independiente tiene la misma exposición a terceros que un equipo de seis personas.
El Departamento de Seguros de Texas establece la exclusión de la indemnización por accidentes de trabajo de forma directa. Una póliza CGL (responsabilidad civil general comercial) no está diseñada para proporcionarla y la exclusión la prohíbe.
La indemnización por accidentes de trabajo es opcional para la mayoría de los empleadores privados de Texas, lo cual es realmente inusual, y "opcional" no significa lo mismo que "cubierto en otra parte".
No todas las empresas califican para una BOP. Las aseguradoras determinan la elegibilidad según el tipo, tamaño, ingresos y ubicación, y la combinación de responsabilidad civil general más una cobertura de propiedad independiente llega al mismo resultado.
Por qué la pregunta resulta confusa en primer lugar
Porque las dos cosas no están en el mismo nivel y se presentan como si lo estuvieran.
La responsabilidad civil general es una cobertura que responde a una sola pregunta: qué sucede cuando su empresa causa daños a otra persona o a su propiedad. Una BOP es un contenedor. Contiene esa misma cobertura de responsabilidad civil general y añade otras junto a ella. Compararlas es un poco como comparar un motor con un automóvil.
Una vez que comprende eso, la decisión ya no es "qué producto", sino "qué tanto del contenedor necesito".
Qué cubre realmente la responsabilidad civil general
El Departamento de Seguros de Texas describe la responsabilidad civil general comercial como la protección a los propietarios de empresas contra reclamaciones por lesiones corporales, daños a la propiedad y daños personales y de publicidad; esta última categoría cubre cosas como la difamación y la publicidad engañosa.
Se presenta en dos partes. Instalaciones y operaciones responde a lo que sucede en su ubicación o mientras realiza un trabajo. Productos y operaciones terminadas responde después de que usted haya terminado y se haya retirado.
En la práctica:
Un cliente se resbala en su tienda y se fractura una muñeca.
Usted está trabajando en la casa de un cliente y rompe una ventana con una escalera.
Una instalación que colocó hace seis meses falla y daña el techo de abajo.
Un competidor afirma que algo que usted publicó sobre él era falso.
Cada uno de esos casos representa un daño a otra persona. Esa palabra es la esencia de todo el artículo y volveremos a ella en breve. Para la versión detallada de lo que incluye esta cobertura, escribimos un desglose completo de la responsabilidad civil general para empresas.
Qué añade una BOP por encima de eso
Cobertura | Solo responsabilidad civil general | Póliza para propietarios de empresas (BOP) |
|---|---|---|
Lesiones corporales a terceros | Sí | Sí |
Daños a la propiedad de otras personas | Sí | Sí |
Daños personales y de publicidad | Sí | Sí |
Su propio edificio, inventario, equipo, instalaciones | No | Sí |
Mejoras en bienes arrendados que usted pagó | No | Por lo general |
Ingresos mientras no pueda operar | No | Por lo general |
Lesiones de sus empleados | No | No |
Sus vehículos | No | No |
La tercera fila empezando desde abajo es la que la gente suele subestimar. Si un incendio cierra su tienda durante dos meses, la responsabilidad civil general no sirve de nada, porque nadie más resultó perjudicado. La interrupción de actividades comerciales es lo que paga el alquiler y reemplaza los ingresos mientras las puertas estén cerradas.
Los paquetes existen porque la combinación suele ser más económica que reunir las partes por separado, y porque cierran la brecha específica en la que una empresa está bien defendida contra demandas pero se queda sin nada cuando su propio edificio o inventario se quema. Nuestro artículo explicativo sobre la cobertura de propiedad personal comercial detalla lo que realmente cuenta la mitad de la propiedad, y la BOP en sí cuenta con su propio análisis detallado.
Cuál es la que usted necesita realmente
La pregunta que decide esto es: ¿tiene propiedad e ingresos que proteger, o solo exposición de responsabilidad civil?
Su situación | Suele ser la opción correcta |
|---|---|
Tienda, salón, clínica, restaurante, oficina con inventario e instalaciones | BOP |
Perder el acceso a su espacio detendría sus ingresos | BOP |
Consultor que trabaja desde casa, con pocos activos físicos | Responsabilidad civil general independiente |
Contratista cuyos activos principales son herramientas y un vehículo | Responsabilidad civil general, con herramientas y vehículo asegurados por separado |
Rechazado para una BOP debido al sector o ingresos | Responsabilidad civil general más cobertura de propiedad independiente |
Esa última fila es una realidad y no significa un fracaso. Las BOP conllevan reglas de elegibilidad establecidas por el tipo de negocio, tamaño, ingresos y ubicación. A muchos oficios en Houston se les rechaza y terminan con una póliza de responsabilidad civil general junto con una póliza de propiedad, logrando el mismo objetivo por un camino diferente.
Vale la pena destacar el caso de los contratistas de forma independiente, porque las herramientas suelen ser su activo más importante y una BOP a menudo es el contenedor incorrecto para ellas. Las herramientas que viajan hacia y desde un lugar de trabajo normalmente deben incluirse en una póliza de transporte terrestre (inland marine) o de herramientas y equipo, en lugar de una cobertura de propiedad diseñada para una ubicación fija. Es la brecha más común que encontramos en operadores independientes, y se sitúa al lado de las que mapeamos para empresas de paisajismo y cuidado del césped y para compañías de limpieza.
Obtenga una revisión gratuita de su seguro comercial o llame al (281) 833-6755. Hablamos Español.
"Soy solo yo". ¿Aun así necesito esto?
Sí, y la razón es esa palabra mencionada anteriormente.
La responsabilidad civil general responde a los daños sufridos por otras personas. Clientes, inquilinos, transeúntes, el propietario de la vivienda cuyo piso usted dañó, el casero del edificio dentro del cual trabaja. Los empleados nunca estuvieron en esa lista.
Por lo tanto, no tener empleados no elimina nada de su exposición de responsabilidad civil general. Un reparador independiente puede meter el pie a través del techo de una cocina con la misma facilidad que un equipo de seis personas. En todo caso, el operador independiente lo asume de forma más personal, porque no hay un balance financiero más grande que respalde la reclamación, y para un propietario único la línea entre los activos comerciales y los personales es muy delgada desde el principio.
También hay una razón que no tiene nada que ver con el riesgo. Si subcontrata, trabaja para administradores de propiedades, tiene una licencia municipal o alquila un espacio comercial, se le solicitará un certificado. Al contratista general no le importa a cuántas personas emplee. Le importa si el papel cumple con su contrato, y lo revisan antes de verificar cualquier otra cosa. Escribimos sobre la rapidez con la que se puede emitir esto en nuestro artículo sobre certificados de seguro el mismo día, y sobre la redacción que le pedirán en titular del certificado frente a asegurado adicional.
Así que sí, aseguramos a operadores independientes, propietarios únicos y empresas de un solo miembro, y representan una gran parte de los contratistas en nuestra cartera de clientes. Lo mismo ocurre si contrata ayuda como contratistas 1099, lo cual conlleva su propio detalle que vale la pena leer antes de su próxima auditoría.
En el momento en que contrata, comienza una póliza diferente
Aquí es donde finalmente se encuentran las dos preguntas de este artículo.
Cuando contrata a un empleado, la exposición que acaba de añadir no es de responsabilidad civil general. Es una exposición de indemnización por accidentes de trabajo (workers compensation) y pertenece a una póliza independiente.
En Texas, la indemnización por accidentes de trabajo es opcional para la mayoría de los empleadores privados. El Departamento de Seguros de Texas es claro en que los empleadores privados pueden optar por tenerla y que no es requerida en la mayoría de los casos. Texas realmente es la excepción en este aspecto.
No interprete "opcional" como "cubierto en otra parte". El Departamento de Seguros de Texas lo declara directamente: las pólizas CGL no están diseñadas para proporcionar cobertura para la indemnización por accidentes de trabajo o la responsabilidad del empleador, y la exclusión prohíbe dicha cobertura. Eso es explícito. Su responsabilidad civil general, y la responsabilidad civil general incluida dentro de su BOP, no responderán por su propio empleado lesionado.
Prescindir de ella conlleva consecuencias más allá de la lesión. Contar con esta indemnización lo protege de la mayoría de las demandas de empleados lesionados. Sin ella, usted es un no suscriptor: puede ser demandado directamente y asume obligaciones de reporte, lo que incluye notificar al estado que no tiene cobertura y reportar las lesiones relacionadas con el trabajo que impliquen más de un día de tiempo perdido, junto con todas las enfermedades y muertes relacionadas con el trabajo. Detallamos esa situación en las reglas para no suscriptores de Texas, y la versión sencilla de la cobertura en sí está en seguro de indemnización por accidentes de trabajo.
Una advertencia específica, porque estos planes se venden con insistencia: la ley de Texas no trata los planes alternativos o la cobertura adquirida de compañías de seguros sin licencia como indemnización por accidentes de trabajo. Si compra uno de esos, perderá la protección contra demandas por la que pensaba que estaba pagando.
Lo que ninguna de las dos cubre
Una lista corta, para que nada de esto sea una sorpresa más adelante.
Sus vehículos. Eso es seguro de auto comercial. Una póliza de auto personal excluye el uso comercial y la exclusión tiende a ser de todo o nada.
Las lesiones de sus empleados. Indemnización por accidentes de trabajo, como se mencionó anteriormente.
Sus propias herramientas y equipo, a menos que cuente con una cobertura de propiedad que las alcance o una póliza dedicada de herramientas y equipo.
Errores profesionales, es decir, una mala asesoría o un error de diseño en lugar de un daño físico. Eso es responsabilidad civil profesional, a veces llamada de errores y omisiones.
Eventos de contaminación. El Departamento de Seguros de Texas describe la exclusión de contaminación como la eliminación de la cobertura por lesiones o daños a un tercero resultantes de un evento de contaminación derivado de sus operaciones comerciales.
Rehacer su propio trabajo defectuoso. La reparación está excluida; el daño que causó a otra propiedad a menudo no lo está, lo cual desenredamos en ¿cubre la responsabilidad civil general la mano de obra defectuosa?.
Ninguno de estos casos representa una falla de la póliza. Simplemente son otras pólizas. El único error real es asumir que un solo contrato realiza las seis funciones.
Una nota sobre los límites, que no es lo mismo que la cobertura
Vale la pena separarlo, porque les cuesta a los propietarios de empresas tanto como cualquier exclusión.
Una reclamación que supera su límite no es una reclamación denegada. Es una reclamación cubierta a la que se le agotaron los fondos. Un límite de $500,000 frente a un fallo judicial de $900,000 paga $500,000 y le deja el resto a usted. Los contratos exigen cada vez más de lo que cubre una póliza básica, que es la razón habitual por la que se añade un paraguas comercial (umbrella) por encima en lugar de comprar una póliza primaria más grande.
Y aparte de los límites: una póliza perfectamente válida puede llegar a su fin. Qué puede y qué no puede cancelar una póliza de responsabilidad civil general de Texas, incluidas las cinco razones permitidas después del día 60 y la excepción de líneas excedentes que afecta a muchos contratistas, es un tema aparte y lo cubrimos en qué puede realmente cancelar o anular su póliza de responsabilidad civil general en Texas.
Preguntas frecuentes
P: ¿Es una BOP lo mismo que la responsabilidad civil general?
No. Una BOP es un paquete que contiene responsabilidad civil general y añade cobertura para su propia propiedad y, por lo general, la interrupción de actividades comerciales. La responsabilidad civil general por sí sola cubre los daños a otras personas y a sus propiedades, y no hace nada por su propio edificio, inventario o pérdida de ingresos.
P: ¿Necesito responsabilidad civil general si no tengo empleados?
Sí. La responsabilidad civil general responde a los daños sufridos por otras personas: clientes, inquilinos, propietarios, transeúntes. Los empleados no forman parte de esa exposición y nunca lo fueron. Un operador independiente tiene el mismo riesgo ante terceros que un equipo de trabajo, y cualquier contratista general, administrador de propiedades o arrendador le seguirá pidiendo un certificado.
P: ¿Es una BOP más barata que comprar las coberturas por separado?
Por lo general sí, lo cual es el propósito principal de agruparlas. No es automático y depende de si califica para una BOP en absoluto. Las aseguradoras determinan la elegibilidad según el tipo de negocio, tamaño, ingresos y ubicación.
P: ¿Cubre mi responsabilidad civil general a mi empleado si se lesiona?
No. El Departamento de Seguros de Texas establece que las pólizas CGL no están diseñadas para proporcionar indemnización por accidentes de trabajo o cobertura de responsabilidad del empleador, y que la exclusión lo prohíbe. Los empleados lesionados son un asunto de indemnización por accidentes de trabajo, o una cuestión de no suscriptor si no cuenta con ninguna.
P: ¿Es obligatoria la indemnización por accidentes de trabajo en Texas?
No para la mayoría de los empleadores privados, lo que hace que Texas sea inusual. Prescindir de ella lo convierte en un no suscriptor, lo que significa que pierde la protección contra demandas que brinda la indemnización, puede ser demandado directamente por un trabajador lesionado y asume obligaciones de reporte ante el estado.
P: Mis herramientas son mi activo principal. ¿Las cubre una BOP?
A menudo no de la manera que usted necesita. La cobertura de propiedad de una BOP se diseña en torno a una ubicación fija, y las herramientas que viajan hacia y desde los lugares de trabajo suelen pertenecer a una póliza de transporte terrestre o de herramientas y equipo. Esta es la brecha más común que encontramos en contratistas independientes.
P: ¿Qué pasa si me rechazan para una BOP?
Es común y no representa un problema. Compra la responsabilidad civil general y añade la cobertura de propiedad junto a ella. Misma protección, organizada de forma diferente. Llame a nuestra línea comercial al (281) 833-6755 y le diremos para qué ruta califica realmente su oficio.
P: ¿Un certificado de seguro demuestra que tengo una BOP en lugar de responsabilidad civil general?
No de manera útil. Un certificado confirma que la cobertura existía en una fecha determinada. No enumera sus exclusiones, sus cláusulas adicionales ni la estructura del paquete, razón por la cual un contratista general que solicite una redacción específica por lo general querrá más que el propio certificado.
Artículos relacionados
Qué cubre el seguro de responsabilidad civil general, un desglose completo
Póliza para propietarios de empresas para una pequeña empresa en Texas
Reglas de no suscriptor y exclusión voluntaria de indemnización de trabajadores en Texas
Por qué AZ Insurance se destaca
La mayoría de las cotizaciones para una pequeña empresa de Houston comienzan con un precio y trabajan hacia atrás. Nosotros comenzamos con lo que usted hace realmente un martes, porque eso es lo que determina si necesita un contenedor o una cobertura única, y si sus herramientas se están quedando fuera de cualquier póliza que posea. Somos independientes, hemos estado haciendo esto desde Houston desde 2003 y comparamos múltiples compañías de seguros en lugar de defender el formato de una sola aseguradora.
Cuéntenos qué hace la empresa en su día a día y le diremos qué estructura se adapta mejor: responsabilidad civil general por sí sola, una BOP o responsabilidad civil general con propiedad de forma independiente. Si tiene un contrato a la mano, envíenos la sección de seguros y le diremos si lo que tiene actualmente cumple con los requisitos. Y si ya está cubierto adecuadamente, se lo diremos, lo cual ocurre más a menudo de lo que esperaría.
Solicite una revisión gratuita de su seguro comercial o llame a nuestra línea comercial al (281) 833-6755.
Últimos Blogs

How Much Does a Surety Bond Cost in Texas? (Rates & Pricing Guide)

Qué puede realmente cancelar o anular tu póliza de responsabilidad civil general en Texas
Hazard Insurance vs. Homeowners Insurance: What's the Difference?
Average Hazard Insurance Cost: What Homeowners Can Expect

What Is Home Hazard Insurance and What Does It Cover?

¿Tenedor de certificado o asegurado adicional? La diferencia que decide quién paga tu defensa
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Hazard Insurance vs. Homeowners Insurance: What's the Difference?
Confused about hazard insurance vs homeowners' insurance? Learn the real difference, what each cover, & which one your Texas mortgage requires.
Hazard Insurance vs. Homeowners Insurance: What's the Difference?
Confused about hazard insurance vs homeowners' insurance? Learn the real difference, what each cover, & which one your Texas mortgage requires.
Hazard Insurance vs. Homeowners Insurance: What's the Difference?
Confused about hazard insurance vs homeowners' insurance? Learn the real difference, what each cover, & which one your Texas mortgage requires.
Average Hazard Insurance Cost: What Homeowners Can Expect
Curious about the average hazard insurance cost? See what Texas homeowners actually pay, what drives the price, and how to get a lower quote.
Average Hazard Insurance Cost: What Homeowners Can Expect
Curious about the average hazard insurance cost? See what Texas homeowners actually pay, what drives the price, and how to get a lower quote.
Average Hazard Insurance Cost: What Homeowners Can Expect
Curious about the average hazard insurance cost? See what Texas homeowners actually pay, what drives the price, and how to get a lower quote.
What Is Home Hazard Insurance and What Does It Cover?
Learn what home hazard insurance is, what it covers in TX, & what's left out. See how AZ Insurance Agency helps Houston homeowners close the gaps.
What Is Home Hazard Insurance and What Does It Cover?
Learn what home hazard insurance is, what it covers in TX, & what's left out. See how AZ Insurance Agency helps Houston homeowners close the gaps.
What Is Home Hazard Insurance and What Does It Cover?
Learn what home hazard insurance is, what it covers in TX, & what's left out. See how AZ Insurance Agency helps Houston homeowners close the gaps.
Hazard Insurance vs. Homeowners Insurance: What's the Difference?
Confused about hazard insurance vs homeowners' insurance? Learn the real difference, what each cover, & which one your Texas mortgage requires.
Average Hazard Insurance Cost: What Homeowners Can Expect
Curious about the average hazard insurance cost? See what Texas homeowners actually pay, what drives the price, and how to get a lower quote.