Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿El seguro de casa cubre daños o filtraciones en el techo? Entendiendo la cobertura de reemplazo de techo
¿El seguro de casa cubre daños o filtraciones en el techo? Entendiendo la cobertura de reemplazo de techo
¿El seguro de casa cubre daños o filtraciones en el techo? Entendiendo la cobertura de reemplazo de techo
¿El seguro de casa cubre daños o filtraciones en el techo? Entendiendo la cobertura de reemplazo de techo
¿El seguro de casa cubre daños o filtraciones en el techo? Entendiendo la cobertura de reemplazo de techo
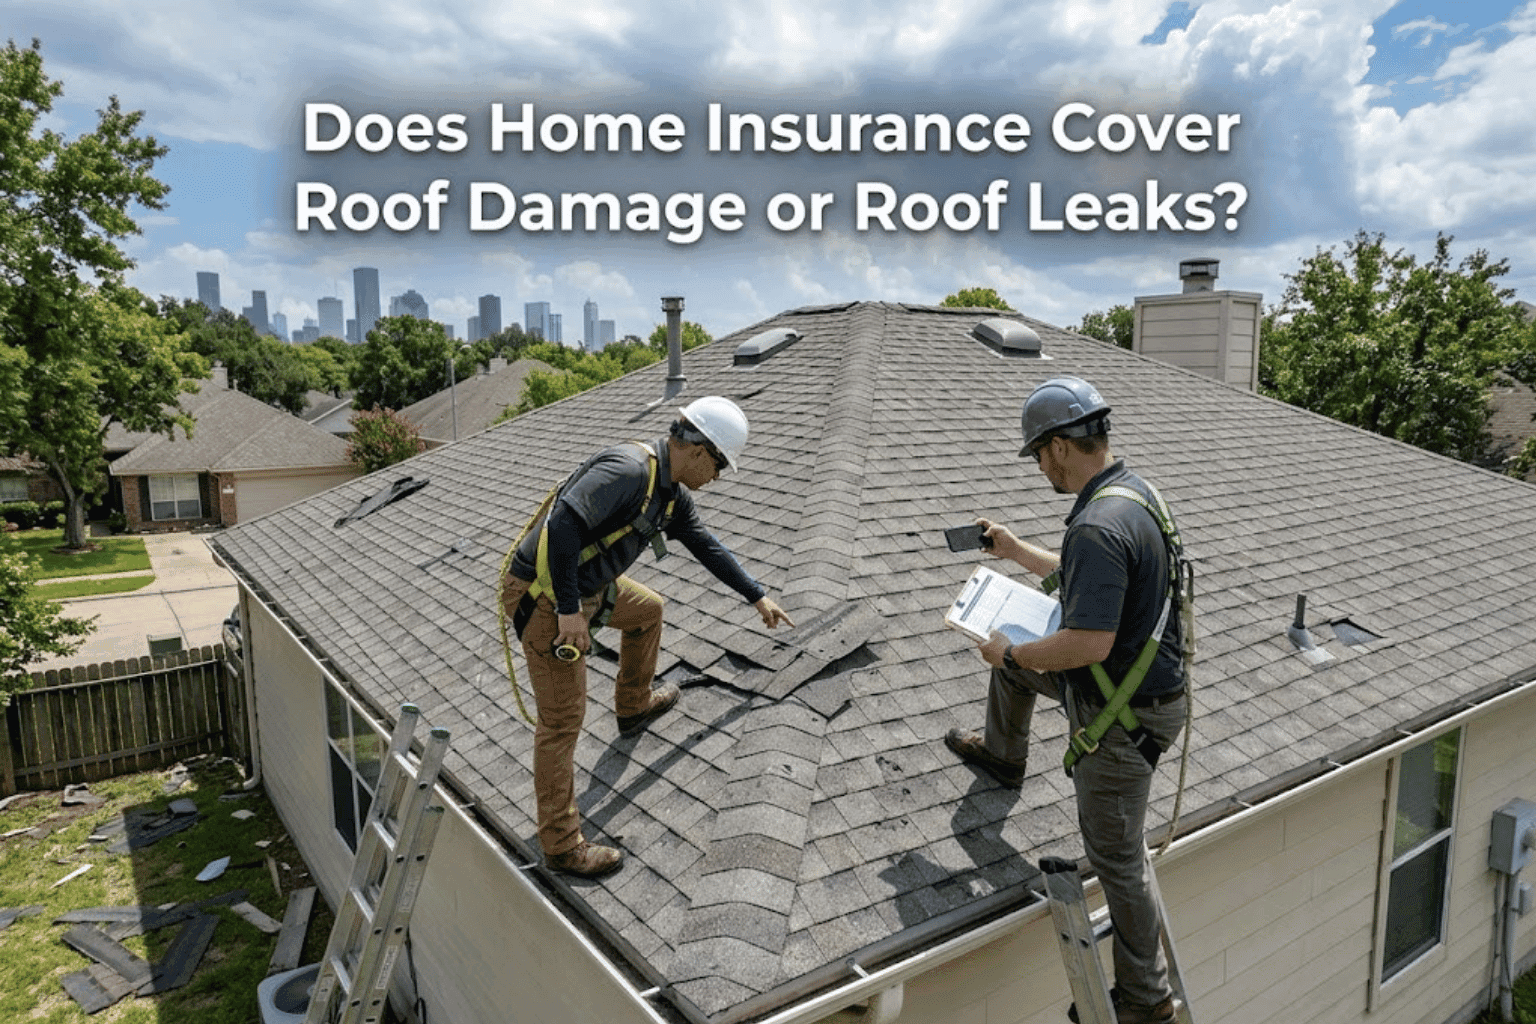
Respuesta rápida: Sí — el seguro de vivienda generalmente cubre los daños en el techo causados por peligros repentinos y cubiertos, como granizo, viento, fuego, rayos y caída de objetos. Que tu aseguradora cubra un reemplazo total del techo o solo la parte dañada depende de tu tipo de póliza (costo de reemplazo frente a valor en efectivo real) y de la antigüedad de tu techo. Las filtraciones en el techo causadas por un peligro cubierto están cubiertas; las filtraciones causadas por el desgaste, el deterioro o la falta de mantenimiento no lo están.
Si acabas de notar una filtración en el techo, encuentras tejas esparcidas por tu patio después de una tormenta en Houston o recibes un presupuesto para un reemplazo total del techo, tu primera pregunta probablemente sea: ¿el seguro de vivienda cubre los daños en el techo?
La respuesta es casi siempre sí, con condiciones importantes. En esta guía, explicamos exactamente cuándo el seguro de vivienda cubre tu techo, cuándo no, cómo afecta la antigüedad del techo a tu pago y cómo presentar un reclamo de techo de la manera correcta en Texas.
¿El seguro de vivienda cubre los daños en el techo?
Daños cubiertos en el techo | No cubierto |
Daño por granizo en tejas o cubierta del techo | Desgaste o deterioro gradual a lo largo del tiempo |
Daño por viento — tejas faltantes o levantadas | Daños por falta de mantenimiento o negligencia |
Daño por fuego en la estructura del techo | Daño por inundación — requiere un seguro de inundación independiente |
Daño por impacto de rayo | Moho o podredumbre como resultado de la humedad a largo plazo |
Caída de objetos — ramas de árboles, escombros | Daños por plagas o infestación de animales |
Peso del hielo o la nieve que causa un colapso repentino | Daño puramente estético (abolladuras sin deterioro funcional) |
Daño por viento de tornado o huracán | Daño preexistente antes de la emisión de la póliza |
Nota crítica para los propietarios de Houston: Texas lidera la nación en reclamos de seguros por daños de granizo. La ubicación de Houston en el "Callejón del Granizo" significa que los daños en los techos debido a tormentas severas de granizo no son una cuestión de "si ocurrirán", sino de "cuándo". Asegurarte de que tu póliza tenga una cobertura de techo adecuada y un deducible manejable para viento/granizo es una de las decisiones de seguro más importantes que puede tomar un propietario en Houston.
¿El seguro de vivienda cubre las filtraciones en el techo?
Depende de la causa de la filtración. El seguro de vivienda cubre las filtraciones en el techo que son resultado directo de un peligro repentino y cubierto. No cubre las filtraciones debidas al desgaste, el envejecimiento o la falta de mantenimiento.
Causa de la filtración en el techo | ¿Cubierto? | Notas |
La tormenta de granizo agrietó o desplazó las tejas | Sí | Documenta los daños con fotos y presenta el reclamo de inmediato |
La tormenta de viento levantó las tejas permitiendo la entrada de agua | Sí | Obtén una inspección profesional antes de presentar el reclamo |
Una rama de árbol cayó y perforó el techo | Sí | Tanto el daño al techo como el daño por agua en el interior suelen estar cubiertos |
Tejas viejas y desgastadas que superaron su vida útil | No | Las aseguradoras pueden rechazar el reclamo en techos envejecidos |
Techo sin mantenimiento — falta de sellador o tapajuntas | No | Se aplica la exclusión por falta de mantenimiento |
Filtración gradual a lo largo de meses o años | No | Las filtraciones a largo plazo indican negligencia, no una pérdida repentina |
Acumulación de hielo que provoca el retorno de agua bajo las tejas | A veces | La cobertura varía según la póliza — confírmalo con tu agente |
Consejo práctico: Si descubres una filtración en el techo, realiza reparaciones temporales de inmediato (colocar lonas, cubrir aberturas). Guarda todos los recibos, ya que estos costos suelen ser reembolsables. Luego, ponte en contacto con tu agente antes de realizar reparaciones permanentes.
¿El seguro de vivienda cubre el reemplazo del techo?
El hecho de que tu aseguradora pague por un reemplazo completo del techo depende de dos factores: tu tipo de póliza y la antigüedad de tu techo.
Pólizas de Valor de Costo de Reemplazo (RCV)
Una póliza RCV paga para reemplazar tu techo dañado con uno nuevo equivalente, independientemente de la antigüedad de tu techo existente. Si una tormenta de granizo destruye tu techo de tejas asfálticas de 12 años, tu aseguradora pagará por un techo completamente nuevo, menos tu deducible. Esta es la opción de mayor protección para los propietarios de viviendas en Texas.
Pólizas de Valor en Efectivo Real (ACV)
Una póliza ACV deduce la depreciación según la antigüedad del techo. Un techo de 15 años con una vida útil de 20 años puede valer solo el 25% de su valor original, lo que significa que un reemplazo de $20,000 resulta en un pago de solo $5,000. El propietario cubre los $15,000 restantes de su propio bolsillo.
Antigüedad del techo | Pago por RCV | Pago por ACV (aprox.) | Diferencia a pagar del bolsillo (ACV) |
Nuevo (0 a 2 años) | Costo total de reemplazo | 95% – 100% del costo | Mínimo |
5 años de antigüedad | Costo total de reemplazo | 75% – 80% del costo | ~20–25% del costo |
10 años de antigüedad | Costo total de reemplazo | 50% – 60% del costo | ~40–50% del costo |
15 años de antigüedad | Costo total de reemplazo | 25% – 40% del costo | ~60–75% del costo |
20+ años de antigüedad | Costo total de reemplazo | Puede ser limitado/denegado | Potencialmente el costo total |
Recomendación: Elige siempre el Valor de Costo de Reemplazo para tu techo si está disponible. La diferencia en la prima es modesta en comparación con el pago drásticamente mejor al momento de presentar un reclamo.

Deducibles por viento y granizo en Texas: lo que los propietarios de Houston deben saber
La mayoría de las pólizas de seguro de vivienda en Texas tienen un deducible independiente basado en un porcentaje para daños por viento y granizo:
Cobertura de vivienda | Deducible del 1% | Deducible del 2% | Deducible del 5% |
$200,000 | $2,000 | $4,000 | $10,000 |
$300,000 | $3,000 | $6,000 | $15,000 |
$400,000 | $4,000 | $8,000 | $20,000 |
$500,000 | $5,000 | $10,000 | $25,000 |
Por qué es importante esto: Un deducible del 2% por viento/granizo en una casa de $350,000 en Houston significa que tú pagas los primeros $7,000 de cualquier reclamo por granizo o viento, incluidos los daños en el techo. Muchos propietarios descubren esto únicamente al momento de presentar un reclamo. Conoce siempre tu deducible por viento/granizo antes de la temporada de tormentas.
Cómo presentar un reclamo de seguro por daños en el techo en Texas
Paso | Acción | Consejos clave |
1 | Documenta todos los daños de inmediato | Toma fotos y videos claros de las tejas, canaletas, tapajuntas y daños por agua en el interior |
2 | Realiza reparaciones temporales | Coloca lonas en las áreas expuestas — guarda todos los recibos para el reembolso |
3 | Obtén una inspección profesional del techo | La evaluación por escrito de un techador autorizado respalda tu reclamo |
4 | Ponte en contacto con tu agente de seguros | Informa de inmediato — la mayoría de las pólizas exigen un reporte oportuno |
5 | Reúnete con el ajustador de seguros | Esté presente; comparte el presupuesto de tu techador |
6 | Revisa la estimación del ajustador | Si las cifras difieren significativamente, solicita una nueva inspección o contrata a un ajustador público |
7 | Completa las reparaciones con un contratista autorizado | Cuidado con los cazadores de tormentas que aparecen después de grandes eventos de granizo en Houston |
Advertencia sobre cazadores de tormentas: Después de tormentas de granizo importantes en el área de Houston, contratistas de techos sin licencia a menudo van de puerta en puerta ofreciendo presentar reclamos de seguro de forma gratuita. Muchos realizan un trabajo deficiente o cometen fraude de seguros. Utiliza siempre un contratista de techos con licencia en Texas y con referencias locales comprobables.
Cómo reducir los costos futuros de seguros relacionados con el techo
Instala un techo resistente a impactos Clase 4; muchas aseguradoras de Texas ofrecen descuentos del 10% al 30%
Mantén tu techo en buen estado; las inspecciones anuales y las reparaciones menores oportunas evitan que se denieguen los reclamos
Elige un deducible por viento/granizo más alto si tienes ahorros para cubrirlo, lo que reduce tu prima de manera significativa
Documenta la antigüedad y el estado de tu techo con fotos después de cada inspección
Revisa tu póliza anualmente, especialmente después de un cambio de techo para confirmar que la cobertura refleje el costo de reemplazo actual
Preguntas frecuentes
P1: ¿El seguro de vivienda cubre las filtraciones en el techo?
Sí, si la filtración es causada por un peligro repentino y cubierto, como granizo, viento o la caída de un objeto. Las filtraciones en el techo causadas por el desgaste, tejas envejecidas o negligencia en el mantenimiento no están cubiertas. Documenta los daños de inmediato, realiza reparaciones temporales y comunícate con tu agente para determinar si la causa califica como una pérdida cubierta.
P2: ¿El seguro de vivienda cubre el reemplazo del techo?
Sí, si el daño es causado por un peligro cubierto. Que recibas el costo total de reemplazo o un pago depreciado depende de tu tipo de póliza. Las pólizas de Valor de Costo de Reemplazo (RCV) pagan por un techo nuevo de calidad comparable. Las pólizas de Valor en Efectivo Real (ACV) deducen la depreciación según la antigüedad del techo, lo que a menudo resulta en un pago significativamente menor.
P3: ¿El seguro de vivienda cubre el reemplazo del techo debido a su antigüedad?
No. El seguro de vivienda cubre daños repentinos y accidentales, no el deterioro gradual o el envejecimiento. Si tu techo llega al final de su vida útil, el reemplazo es un gasto de mantenimiento, no un evento asegurable. Las aseguradoras también pueden reducir la cobertura o exigir una inspección para techos de más de 15 a 20 años de antigüedad.
P4: ¿Cuál es el deducible por viento y granizo en el seguro de vivienda de Texas?
La mayoría de las pólizas de vivienda en Texas tienen un deducible independiente por viento y granizo, que suele ser del 1% al 5% de la cobertura de la vivienda, aplicándose específicamente a los daños al techo y a la propiedad relacionados con tormentas. En una casa de $350,000 con un deducible del 2%, pagas los primeros $7,000 de cualquier reclamo por viento o granizo. Esto es independiente del deducible estándar de tu póliza.
P5: ¿De cuánto tiempo dispongo para presentar un reclamo por daños en el techo en Texas?
La ley de Texas exige que las aseguradoras acepten o rechacen la mayoría de los reclamos dentro de los 15 días hábiles posteriores a la recepción de toda la documentación necesaria. Debes reportar el daño al techo y presentar tu reclamo lo antes posible después de una tormenta; los retrasos pueden complicar el proceso o plantear dudas sobre cuándo ocurrió el daño.
P6: ¿Presentar un reclamo de techo aumentará la prima de mi seguro de vivienda?
Potencialmente, sí. Presentar un reclamo importante de reemplazo de techo puede resultar en un aumento de la prima al momento de la renovación, dependiendo de tu aseguradora y de tu historial de reclamos anteriores. En Texas, las aseguradoras también pueden decidir no renovar pólizas con múltiples reclamos en un período corto. Evalúa el pago del reclamo frente al posible impacto en la prima a largo plazo, especialmente para reclamos más pequeños que estén cerca del monto de tu deducible.
Obtén una cotización hoy mismo en Houston
En AZ Insurance Agency, ayudamos a los propietarios de viviendas del área de Houston a comprender la cobertura de su techo, revisar los deducibles por viento y granizo, y asegurarnos de que su póliza esté diseñada para manejar los riesgos climáticos reales de Texas. Nuestros agentes autorizados hablan inglés y español y están disponibles en 15 ubicaciones convenientes en Houston.
Ya sea que acabes de sufrir daños por una tormenta o desees revisar tu cobertura antes de la próxima, estamos aquí para ayudarte.
Respuesta rápida: Sí — el seguro de vivienda generalmente cubre los daños en el techo causados por peligros repentinos y cubiertos, como granizo, viento, fuego, rayos y caída de objetos. Que tu aseguradora cubra un reemplazo total del techo o solo la parte dañada depende de tu tipo de póliza (costo de reemplazo frente a valor en efectivo real) y de la antigüedad de tu techo. Las filtraciones en el techo causadas por un peligro cubierto están cubiertas; las filtraciones causadas por el desgaste, el deterioro o la falta de mantenimiento no lo están.
Si acabas de notar una filtración en el techo, encuentras tejas esparcidas por tu patio después de una tormenta en Houston o recibes un presupuesto para un reemplazo total del techo, tu primera pregunta probablemente sea: ¿el seguro de vivienda cubre los daños en el techo?
La respuesta es casi siempre sí, con condiciones importantes. En esta guía, explicamos exactamente cuándo el seguro de vivienda cubre tu techo, cuándo no, cómo afecta la antigüedad del techo a tu pago y cómo presentar un reclamo de techo de la manera correcta en Texas.
¿El seguro de vivienda cubre los daños en el techo?
Daños cubiertos en el techo | No cubierto |
Daño por granizo en tejas o cubierta del techo | Desgaste o deterioro gradual a lo largo del tiempo |
Daño por viento — tejas faltantes o levantadas | Daños por falta de mantenimiento o negligencia |
Daño por fuego en la estructura del techo | Daño por inundación — requiere un seguro de inundación independiente |
Daño por impacto de rayo | Moho o podredumbre como resultado de la humedad a largo plazo |
Caída de objetos — ramas de árboles, escombros | Daños por plagas o infestación de animales |
Peso del hielo o la nieve que causa un colapso repentino | Daño puramente estético (abolladuras sin deterioro funcional) |
Daño por viento de tornado o huracán | Daño preexistente antes de la emisión de la póliza |
Nota crítica para los propietarios de Houston: Texas lidera la nación en reclamos de seguros por daños de granizo. La ubicación de Houston en el "Callejón del Granizo" significa que los daños en los techos debido a tormentas severas de granizo no son una cuestión de "si ocurrirán", sino de "cuándo". Asegurarte de que tu póliza tenga una cobertura de techo adecuada y un deducible manejable para viento/granizo es una de las decisiones de seguro más importantes que puede tomar un propietario en Houston.
¿El seguro de vivienda cubre las filtraciones en el techo?
Depende de la causa de la filtración. El seguro de vivienda cubre las filtraciones en el techo que son resultado directo de un peligro repentino y cubierto. No cubre las filtraciones debidas al desgaste, el envejecimiento o la falta de mantenimiento.
Causa de la filtración en el techo | ¿Cubierto? | Notas |
La tormenta de granizo agrietó o desplazó las tejas | Sí | Documenta los daños con fotos y presenta el reclamo de inmediato |
La tormenta de viento levantó las tejas permitiendo la entrada de agua | Sí | Obtén una inspección profesional antes de presentar el reclamo |
Una rama de árbol cayó y perforó el techo | Sí | Tanto el daño al techo como el daño por agua en el interior suelen estar cubiertos |
Tejas viejas y desgastadas que superaron su vida útil | No | Las aseguradoras pueden rechazar el reclamo en techos envejecidos |
Techo sin mantenimiento — falta de sellador o tapajuntas | No | Se aplica la exclusión por falta de mantenimiento |
Filtración gradual a lo largo de meses o años | No | Las filtraciones a largo plazo indican negligencia, no una pérdida repentina |
Acumulación de hielo que provoca el retorno de agua bajo las tejas | A veces | La cobertura varía según la póliza — confírmalo con tu agente |
Consejo práctico: Si descubres una filtración en el techo, realiza reparaciones temporales de inmediato (colocar lonas, cubrir aberturas). Guarda todos los recibos, ya que estos costos suelen ser reembolsables. Luego, ponte en contacto con tu agente antes de realizar reparaciones permanentes.
¿El seguro de vivienda cubre el reemplazo del techo?
El hecho de que tu aseguradora pague por un reemplazo completo del techo depende de dos factores: tu tipo de póliza y la antigüedad de tu techo.
Pólizas de Valor de Costo de Reemplazo (RCV)
Una póliza RCV paga para reemplazar tu techo dañado con uno nuevo equivalente, independientemente de la antigüedad de tu techo existente. Si una tormenta de granizo destruye tu techo de tejas asfálticas de 12 años, tu aseguradora pagará por un techo completamente nuevo, menos tu deducible. Esta es la opción de mayor protección para los propietarios de viviendas en Texas.
Pólizas de Valor en Efectivo Real (ACV)
Una póliza ACV deduce la depreciación según la antigüedad del techo. Un techo de 15 años con una vida útil de 20 años puede valer solo el 25% de su valor original, lo que significa que un reemplazo de $20,000 resulta en un pago de solo $5,000. El propietario cubre los $15,000 restantes de su propio bolsillo.
Antigüedad del techo | Pago por RCV | Pago por ACV (aprox.) | Diferencia a pagar del bolsillo (ACV) |
Nuevo (0 a 2 años) | Costo total de reemplazo | 95% – 100% del costo | Mínimo |
5 años de antigüedad | Costo total de reemplazo | 75% – 80% del costo | ~20–25% del costo |
10 años de antigüedad | Costo total de reemplazo | 50% – 60% del costo | ~40–50% del costo |
15 años de antigüedad | Costo total de reemplazo | 25% – 40% del costo | ~60–75% del costo |
20+ años de antigüedad | Costo total de reemplazo | Puede ser limitado/denegado | Potencialmente el costo total |
Recomendación: Elige siempre el Valor de Costo de Reemplazo para tu techo si está disponible. La diferencia en la prima es modesta en comparación con el pago drásticamente mejor al momento de presentar un reclamo.
Deducibles por viento y granizo en Texas: lo que los propietarios de Houston deben saber
La mayoría de las pólizas de seguro de vivienda en Texas tienen un deducible independiente basado en un porcentaje para daños por viento y granizo:
Cobertura de vivienda | Deducible del 1% | Deducible del 2% | Deducible del 5% |
$200,000 | $2,000 | $4,000 | $10,000 |
$300,000 | $3,000 | $6,000 | $15,000 |
$400,000 | $4,000 | $8,000 | $20,000 |
$500,000 | $5,000 | $10,000 | $25,000 |
Por qué es importante esto: Un deducible del 2% por viento/granizo en una casa de $350,000 en Houston significa que tú pagas los primeros $7,000 de cualquier reclamo por granizo o viento, incluidos los daños en el techo. Muchos propietarios descubren esto únicamente al momento de presentar un reclamo. Conoce siempre tu deducible por viento/granizo antes de la temporada de tormentas.
Cómo presentar un reclamo de seguro por daños en el techo en Texas
Paso | Acción | Consejos clave |
1 | Documenta todos los daños de inmediato | Toma fotos y videos claros de las tejas, canaletas, tapajuntas y daños por agua en el interior |
2 | Realiza reparaciones temporales | Coloca lonas en las áreas expuestas — guarda todos los recibos para el reembolso |
3 | Obtén una inspección profesional del techo | La evaluación por escrito de un techador autorizado respalda tu reclamo |
4 | Ponte en contacto con tu agente de seguros | Informa de inmediato — la mayoría de las pólizas exigen un reporte oportuno |
5 | Reúnete con el ajustador de seguros | Esté presente; comparte el presupuesto de tu techador |
6 | Revisa la estimación del ajustador | Si las cifras difieren significativamente, solicita una nueva inspección o contrata a un ajustador público |
7 | Completa las reparaciones con un contratista autorizado | Cuidado con los cazadores de tormentas que aparecen después de grandes eventos de granizo en Houston |
Advertencia sobre cazadores de tormentas: Después de tormentas de granizo importantes en el área de Houston, contratistas de techos sin licencia a menudo van de puerta en puerta ofreciendo presentar reclamos de seguro de forma gratuita. Muchos realizan un trabajo deficiente o cometen fraude de seguros. Utiliza siempre un contratista de techos con licencia en Texas y con referencias locales comprobables.
Cómo reducir los costos futuros de seguros relacionados con el techo
Instala un techo resistente a impactos Clase 4; muchas aseguradoras de Texas ofrecen descuentos del 10% al 30%
Mantén tu techo en buen estado; las inspecciones anuales y las reparaciones menores oportunas evitan que se denieguen los reclamos
Elige un deducible por viento/granizo más alto si tienes ahorros para cubrirlo, lo que reduce tu prima de manera significativa
Documenta la antigüedad y el estado de tu techo con fotos después de cada inspección
Revisa tu póliza anualmente, especialmente después de un cambio de techo para confirmar que la cobertura refleje el costo de reemplazo actual
Preguntas frecuentes
P1: ¿El seguro de vivienda cubre las filtraciones en el techo?
Sí, si la filtración es causada por un peligro repentino y cubierto, como granizo, viento o la caída de un objeto. Las filtraciones en el techo causadas por el desgaste, tejas envejecidas o negligencia en el mantenimiento no están cubiertas. Documenta los daños de inmediato, realiza reparaciones temporales y comunícate con tu agente para determinar si la causa califica como una pérdida cubierta.
P2: ¿El seguro de vivienda cubre el reemplazo del techo?
Sí, si el daño es causado por un peligro cubierto. Que recibas el costo total de reemplazo o un pago depreciado depende de tu tipo de póliza. Las pólizas de Valor de Costo de Reemplazo (RCV) pagan por un techo nuevo de calidad comparable. Las pólizas de Valor en Efectivo Real (ACV) deducen la depreciación según la antigüedad del techo, lo que a menudo resulta en un pago significativamente menor.
P3: ¿El seguro de vivienda cubre el reemplazo del techo debido a su antigüedad?
No. El seguro de vivienda cubre daños repentinos y accidentales, no el deterioro gradual o el envejecimiento. Si tu techo llega al final de su vida útil, el reemplazo es un gasto de mantenimiento, no un evento asegurable. Las aseguradoras también pueden reducir la cobertura o exigir una inspección para techos de más de 15 a 20 años de antigüedad.
P4: ¿Cuál es el deducible por viento y granizo en el seguro de vivienda de Texas?
La mayoría de las pólizas de vivienda en Texas tienen un deducible independiente por viento y granizo, que suele ser del 1% al 5% de la cobertura de la vivienda, aplicándose específicamente a los daños al techo y a la propiedad relacionados con tormentas. En una casa de $350,000 con un deducible del 2%, pagas los primeros $7,000 de cualquier reclamo por viento o granizo. Esto es independiente del deducible estándar de tu póliza.
P5: ¿De cuánto tiempo dispongo para presentar un reclamo por daños en el techo en Texas?
La ley de Texas exige que las aseguradoras acepten o rechacen la mayoría de los reclamos dentro de los 15 días hábiles posteriores a la recepción de toda la documentación necesaria. Debes reportar el daño al techo y presentar tu reclamo lo antes posible después de una tormenta; los retrasos pueden complicar el proceso o plantear dudas sobre cuándo ocurrió el daño.
P6: ¿Presentar un reclamo de techo aumentará la prima de mi seguro de vivienda?
Potencialmente, sí. Presentar un reclamo importante de reemplazo de techo puede resultar en un aumento de la prima al momento de la renovación, dependiendo de tu aseguradora y de tu historial de reclamos anteriores. En Texas, las aseguradoras también pueden decidir no renovar pólizas con múltiples reclamos en un período corto. Evalúa el pago del reclamo frente al posible impacto en la prima a largo plazo, especialmente para reclamos más pequeños que estén cerca del monto de tu deducible.
Obtén una cotización hoy mismo en Houston
En AZ Insurance Agency, ayudamos a los propietarios de viviendas del área de Houston a comprender la cobertura de su techo, revisar los deducibles por viento y granizo, y asegurarnos de que su póliza esté diseñada para manejar los riesgos climáticos reales de Texas. Nuestros agentes autorizados hablan inglés y español y están disponibles en 15 ubicaciones convenientes en Houston.
Ya sea que acabes de sufrir daños por una tormenta o desees revisar tu cobertura antes de la próxima, estamos aquí para ayudarte.
Últimos Blogs
¿Cubre la responsabilidad civil general tu propio trabajo defectuoso? En lo que se equivocan los contratistas de Texas

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open
The truck, the equipment and the customer's property. Where a personal policy stops paying for a Houston lawn care crew, and what covers each piece.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.