Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿Cómo puede un DUI afectar las tarifas de mi seguro de auto? - AZ Insurance Agency
¿Cómo puede un DUI afectar las tarifas de mi seguro de auto? - AZ Insurance Agency
¿Cómo puede un DUI afectar las tarifas de mi seguro de auto? - AZ Insurance Agency
¿Cómo puede un DUI afectar las tarifas de mi seguro de auto? - AZ Insurance Agency
¿Cómo puede un DUI afectar las tarifas de mi seguro de auto? - AZ Insurance Agency
2:42 PM
2:42 PM
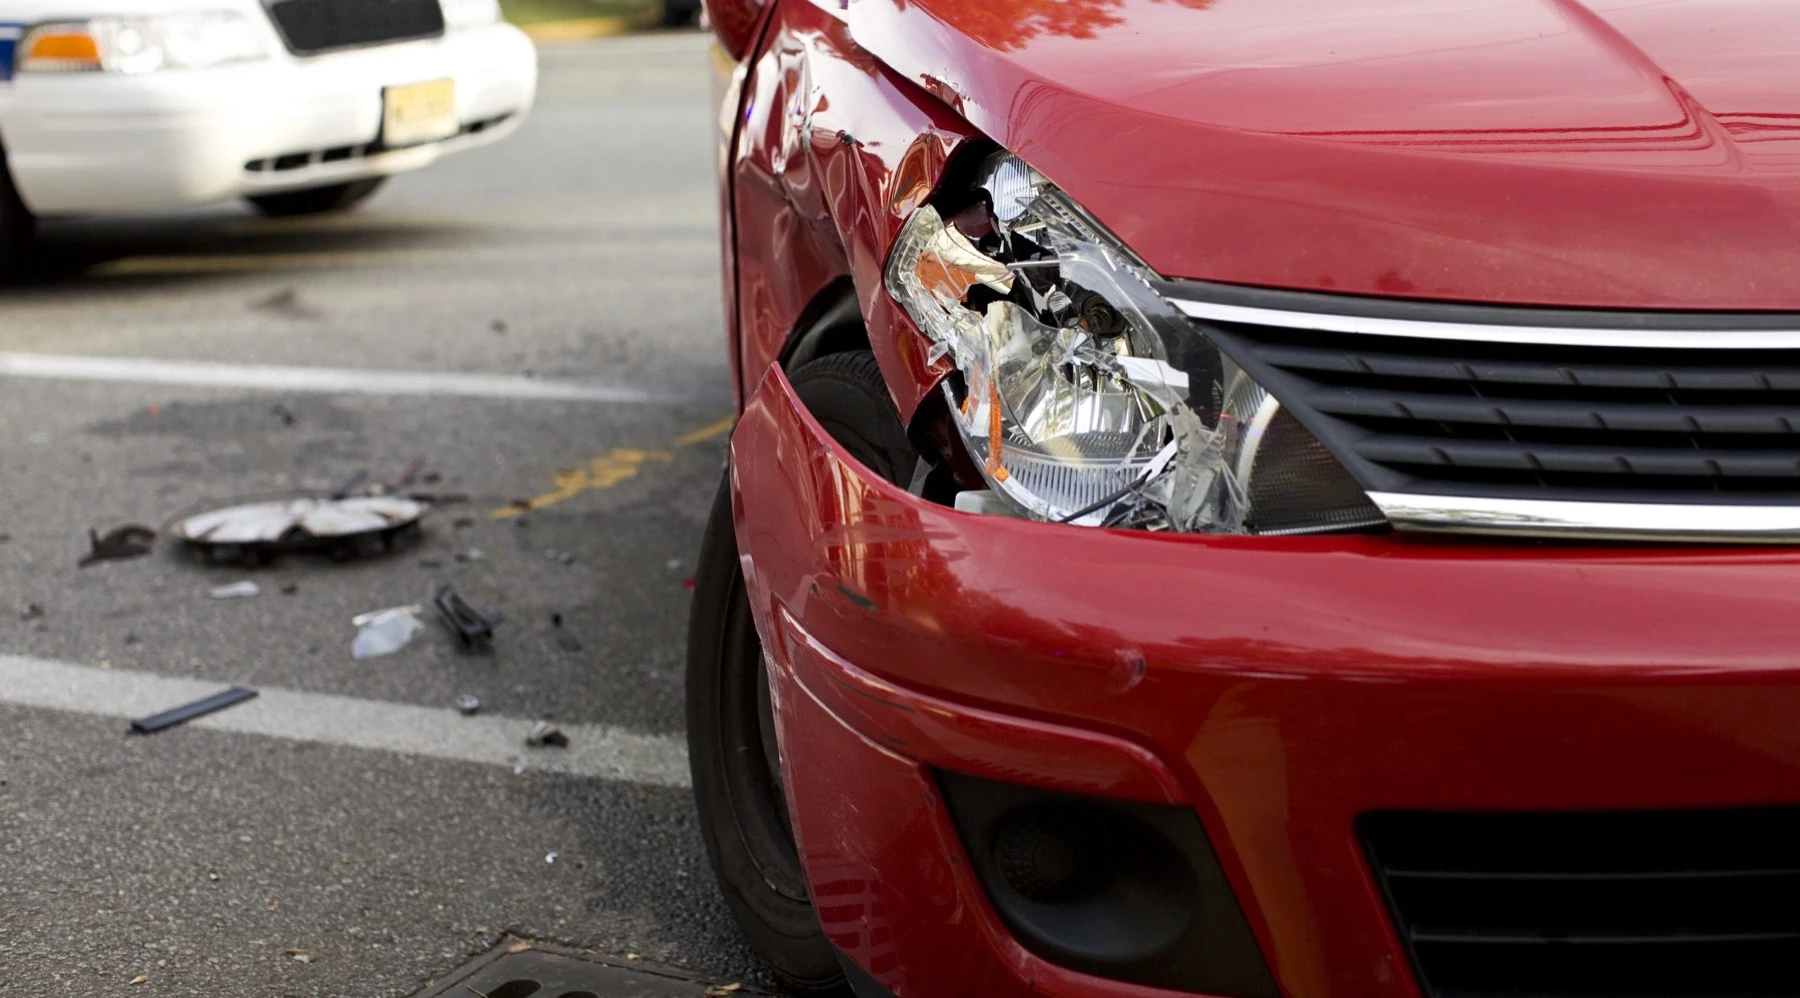
De todas las posibles violaciones de conducción que pueden meterte en problemas legales, un DUI es una que puede llevar a las mayores repercusiones. Conducir bajo la influencia de una sustancia ilegal puede tener un gran impacto en las vidas y en tus tasas de seguro.
A diferencia de un accidente normal que solo puede aumentar tus tasas alrededor del 30% durante tres a cinco años, un DUI puede causar que tus tasas de seguro de auto se disparen un 80% o más y se mantengan en tu registro durante 10 años. Mientras un DUI esté en tu registro, tus tasas de seguro de auto continuarán viéndose afectadas.
DUIs y tu Seguro de Auto
Una vez que recibas un cargo por DUI, se registrará en tu historial de conducción como parte de la fase de penalización. Esto puede tener ramificaciones significativas para tu futuro como conductor.
Debido a que tu registro reflejará el DUI, es probable que tu aseguradora se entere de ello. Esto sucederá de inmediato o la próxima vez que intentes renovar tu póliza de seguro. Es una de las señales más claras posibles de que eres un conductor de alto riesgo.
Si no cancelan tu póliza (lo cual puede suceder si las aseguradoras no pueden asumir el riesgo de cubrir a los receptores de DUI), entonces tu aseguradora probablemente aumentará significativamente tus tasas. Es algo que debes esperar, pero también es algo en lo que tu agente de seguros puede ayudarte a controlar y mitigar.
La Gravedad de los DUIs
Muchos DUIs son mortales. El alcohol, las drogas ilícitas e incluso los medicamentos recetados pueden causar efectos secundarios severos para los consumidores. Estar ebrio o bajo la influencia de drogas perjudica la forma en que tu cerebro puede procesar y reaccionar a nueva información. Por lo tanto, la intoxicación en cualquier forma es un riesgo para los conductores.
Tienes que ser capaz de identificar riesgos y navegar a su alrededor rápidamente.
La policía a menudo puede detectar individuos sospechosos de conducir bajo la influencia debido a que el vehículo va a alta velocidad o se desplaza entre carriles. Si te atrapan en tal condición, es probable que te acusen de DUI. Esta es una infracción masiva de las leyes de conducción, y debes estar dispuesto a aceptar las sanciones por cometer tal delito.
Otras repercusiones por un DUI suelen incluir:
Suspensión de licencia
Arresto
Multas
Inmovilización del vehículo
Tiempo en la cárcel
Las víctimas del DUI también pueden presentar una demanda en tu contra por daños y compensación adicionales.
Conduce con precaución y evita distracciones o intoxicación. Si sientes alguna diferencia en tus habilidades motoras, evita conducir.
De todas las posibles violaciones de conducción que pueden meterte en problemas legales, un DUI es una que puede llevar a las mayores repercusiones. Conducir bajo la influencia de una sustancia ilegal puede tener un gran impacto en las vidas y en tus tasas de seguro.
A diferencia de un accidente normal que solo puede aumentar tus tasas alrededor del 30% durante tres a cinco años, un DUI puede causar que tus tasas de seguro de auto se disparen un 80% o más y se mantengan en tu registro durante 10 años. Mientras un DUI esté en tu registro, tus tasas de seguro de auto continuarán viéndose afectadas.
DUIs y tu Seguro de Auto
Una vez que recibas un cargo por DUI, se registrará en tu historial de conducción como parte de la fase de penalización. Esto puede tener ramificaciones significativas para tu futuro como conductor.
Debido a que tu registro reflejará el DUI, es probable que tu aseguradora se entere de ello. Esto sucederá de inmediato o la próxima vez que intentes renovar tu póliza de seguro. Es una de las señales más claras posibles de que eres un conductor de alto riesgo.
Si no cancelan tu póliza (lo cual puede suceder si las aseguradoras no pueden asumir el riesgo de cubrir a los receptores de DUI), entonces tu aseguradora probablemente aumentará significativamente tus tasas. Es algo que debes esperar, pero también es algo en lo que tu agente de seguros puede ayudarte a controlar y mitigar.
La Gravedad de los DUIs
Muchos DUIs son mortales. El alcohol, las drogas ilícitas e incluso los medicamentos recetados pueden causar efectos secundarios severos para los consumidores. Estar ebrio o bajo la influencia de drogas perjudica la forma en que tu cerebro puede procesar y reaccionar a nueva información. Por lo tanto, la intoxicación en cualquier forma es un riesgo para los conductores.
Tienes que ser capaz de identificar riesgos y navegar a su alrededor rápidamente.
La policía a menudo puede detectar individuos sospechosos de conducir bajo la influencia debido a que el vehículo va a alta velocidad o se desplaza entre carriles. Si te atrapan en tal condición, es probable que te acusen de DUI. Esta es una infracción masiva de las leyes de conducción, y debes estar dispuesto a aceptar las sanciones por cometer tal delito.
Otras repercusiones por un DUI suelen incluir:
Suspensión de licencia
Arresto
Multas
Inmovilización del vehículo
Tiempo en la cárcel
Las víctimas del DUI también pueden presentar una demanda en tu contra por daños y compensación adicionales.
Conduce con precaución y evita distracciones o intoxicación. Si sientes alguna diferencia en tus habilidades motoras, evita conducir.
Últimos Blogs

¿Vas a comprar un auto en Houston? Qué seguro necesitas antes de salir del concesionario

Landscaping Insurance in Houston: The Three Gaps Your Personal Policy Leaves Open

Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.

Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026

Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda

Cobertura de seguro de propiedad comercial explicada: Qué está protegido y qué no
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.
Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Cuatro cosas que debe revisar en su póliza de seguro de hogar en Texas antes de una tormenta: base de liquidación, porcentaje de deducible, programa de antigüedad del techo y daños estéticos.
Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Cuatro cosas que debe revisar en su póliza de seguro de hogar en Texas antes de una tormenta: base de liquidación, porcentaje de deducible, programa de antigüedad del techo y daños estéticos.
Su techo antes de la tormenta: las cuatro cosas que debe verificar en su póliza mientras todavía pueda
Cuatro cosas que debe revisar en su póliza de seguro de hogar en Texas antes de una tormenta: base de liquidación, porcentaje de deducible, programa de antigüedad del techo y daños estéticos.
Un reclamo por tormenta no puede aumentar la tarifa de su seguro de casa en Texas. Una tubería rota sí.
La ley de Texas protege los reclamos por clima de los aumentos de tarifas y la no renovación. Los reclamos que cuentan en su contra son los de todos los días. Aquí está la línea exacta.
Una tormenta azota antes de tu renovación: el cronograma de reclamos en Texas y el nuevo derecho que tendrás en 2026
Los plazos que debe cumplir su aseguradora de Texas en una reclamación por tormenta, el derecho de tasación añadido para 2026 y el efecto que tiene una reclamación en su renovación en Fort Bend.