Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
¿Chocado por un conductor sin seguro en Texas? La cobertura que podrías haber rechazado sin saberlo
¿Chocado por un conductor sin seguro en Texas? La cobertura que podrías haber rechazado sin saberlo
¿Chocado por un conductor sin seguro en Texas? La cobertura que podrías haber rechazado sin saberlo
¿Chocado por un conductor sin seguro en Texas? La cobertura que podrías haber rechazado sin saberlo
¿Chocado por un conductor sin seguro en Texas? La cobertura que podrías haber rechazado sin saberlo

Respuesta rápida: Aproximadamente 1 de cada 8 conductores en Texas no tiene seguro, según la estimación del TxDMV del 11.87 por ciento. Si uno te choca, la cobertura para conductores sin seguro o con seguro insuficiente cubre las reparaciones de tu auto, facturas médicas y dolor y sufrimiento, con un deducible de $250. Texas incluye UM/UIM y PIP en todas las pólizas, a menos que se hayan rechazado por escrito.
Lo que cubre este artículo
La cifra detrás del temor
Lo que realmente paga la cobertura UM/UIM
Sin seguro, con seguro insuficiente y choque y fuga
La casilla que quizás rechazaste hace años
PIP, la otra cobertura que Texas incluye a menos que digas que no
¿Puedo cambiarme antes de mi fecha de renovación?
Preguntas frecuentes
Una conductora en Baytown está detenida en un semáforo en Garth Road cuando una camioneta la choca por detrás. Nadie resulta herido de gravedad, pero le duele la espalda durante semanas y la cajuela no cierra. El otro conductor se disculpa y no tiene seguro.
El informe policial dice que él tuvo la culpa. Esa parte es fácil. La parte difícil es que tener la culpa solo ayuda si hay una póliza del otro lado para responder. Cuando no la hay, un fallo contra el otro conductor solo vale lo que este realmente pueda pagar.
Lo que determina el mes siguiente no es la póliza de él. Es una sola línea en la de ella.
Puntos clave
Se estima que el 11.87 por ciento de los conductores de Texas no tienen seguro, según el Departamento de Vehículos Motorizados de Texas, a septiembre de 2025. Eso es aproximadamente 1 de cada 8.
La cobertura contra conductores sin seguro o con seguro insuficiente (UM/UIM) te responde cuando el conductor culpable no puede hacerlo, cubriendo tus gastos médicos, reparaciones del auto, un auto de alquiler y dolor y sufrimiento.
El deducible de UM/UIM es de $250, según el Departamento de Seguros de Texas. El deducible de colisión suele ser mucho más alto.
Las aseguradoras de Texas deben incluir UM/UIM y PIP. Solo se eliminan de tu póliza si alguien designado en ella los rechazó por escrito.
Un rechazo firmado hace años suele mantenerse en la póliza en cada renovación hasta que alguien solicite, por escrito, volver a incluir la cobertura.
Puedes cambiar de seguro de auto antes de tu fecha de renovación. Inicia primero la nueva póliza y luego cancela la anterior.
La cifra detrás del temor
El Departamento de Vehículos Motorizados de Texas administra TexasSure, la base de datos de verificación de seguros del estado. En su página de TexasSure indica: "Actualmente, se estima que el 11.87 por ciento de los conductores de Texas no tienen seguro (a septiembre de 2025)."
Verás otras cifras citadas en internet. Nosotros usamos la del estado porque proviene de su propia base de datos de verificación. Con esa cifra, aproximadamente uno de cada ocho autos a tu alrededor en la I-10 o en la US 59 no tiene a nadie detrás que pague si te choca.
Por eso también Texas verifica el seguro al momento del registro, tema que tratamos en ¿se necesita seguro antes de registrar un auto en Texas?. Que se verifique no significa que todos los conductores mantengan la póliza después.
También ayuda separar dos dudas que la gente suele confundir. Tu propio seguro de responsabilidad civil existe para cubrir los daños que tú causes a terceros, cuyos conceptos básicos explicamos en cuál es el propósito principal de tener seguro de auto. Este artículo trata de la situación opuesta: los daños que otra persona te causa a ti, cuando su seguro de responsabilidad civil falta o es insuficiente.
Lo que realmente paga la cobertura UM/UIM
El Departamento de Seguros de Texas lo detalla con claridad en su página sobre conductores sin seguro. La cobertura UM/UIM cubre:
Reparaciones del auto y reemplazo de los bienes que estaban dentro de él
Un auto de alquiler si lo necesitas
Tus facturas médicas y las de tus pasajeros
Dolor y sufrimiento
Pérdida de valor si tu auto vale menos después del accidente
El TDI añade dos detalles de gran relevancia práctica. La cobertura también responde tras un choque con fuga (hit and run) cuando no se puede localizar al otro conductor para pagar los daños, y "el deducible para la cobertura de conductores sin seguro/con seguro insuficiente es de $250. El deducible si usas tu seguro de colisión probablemente sea mucho más alto."
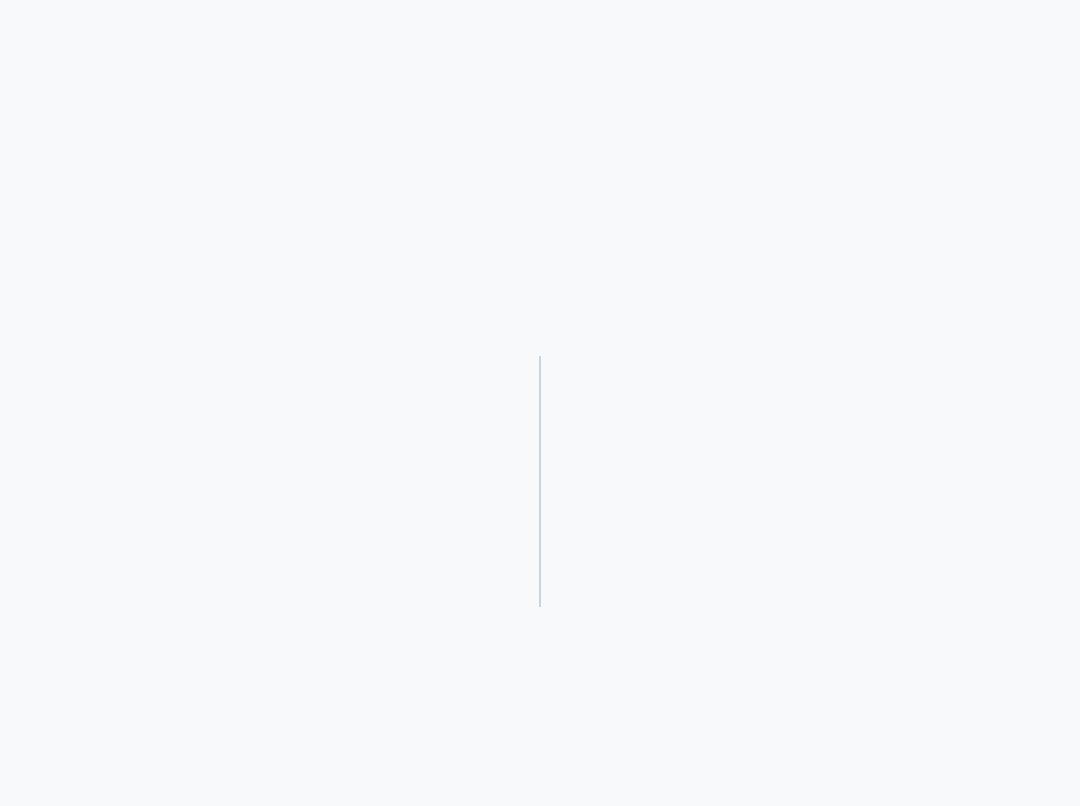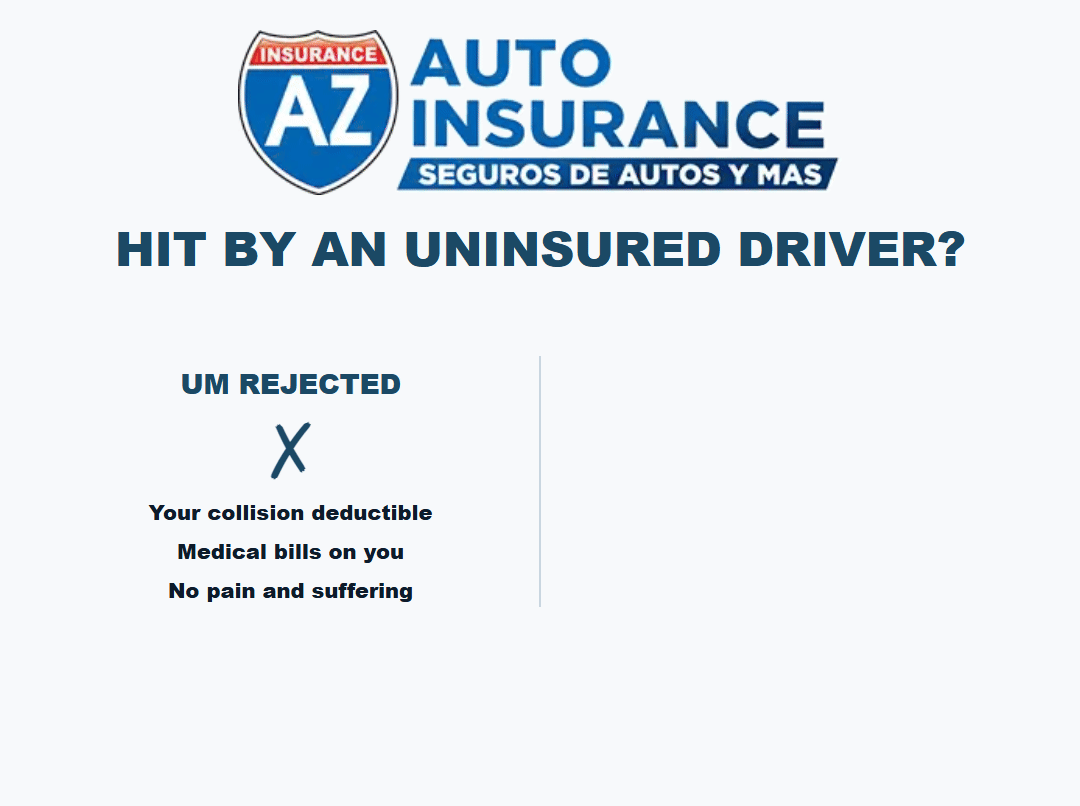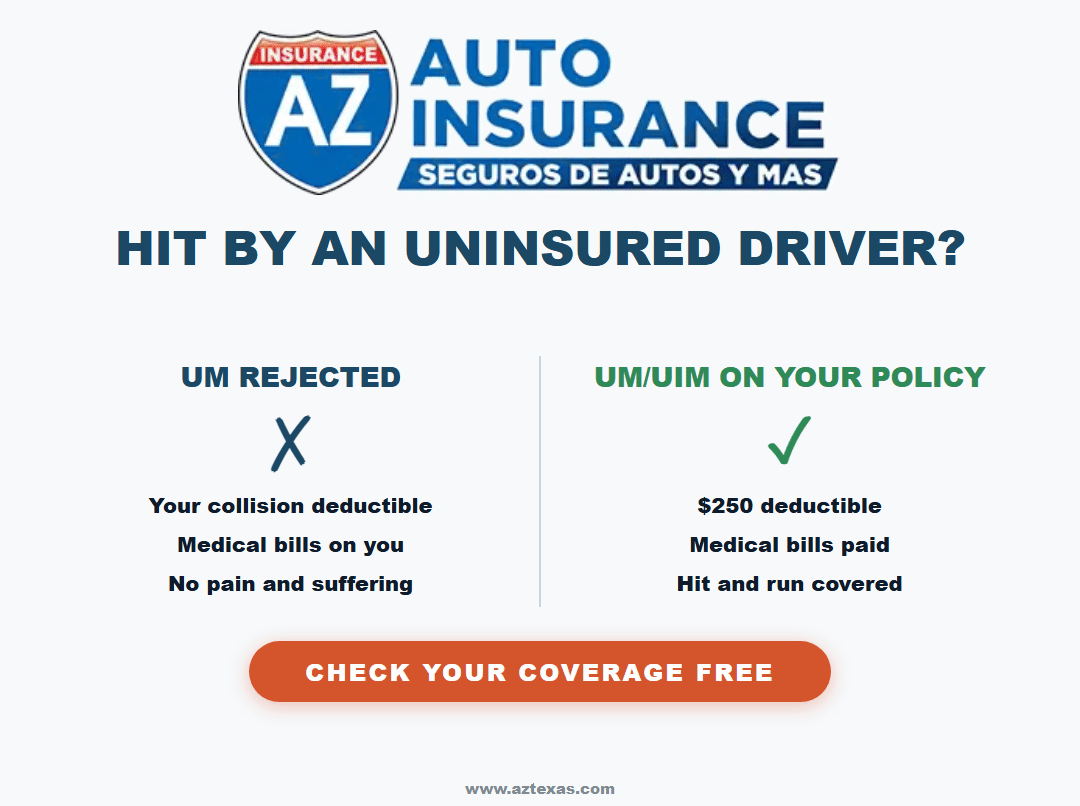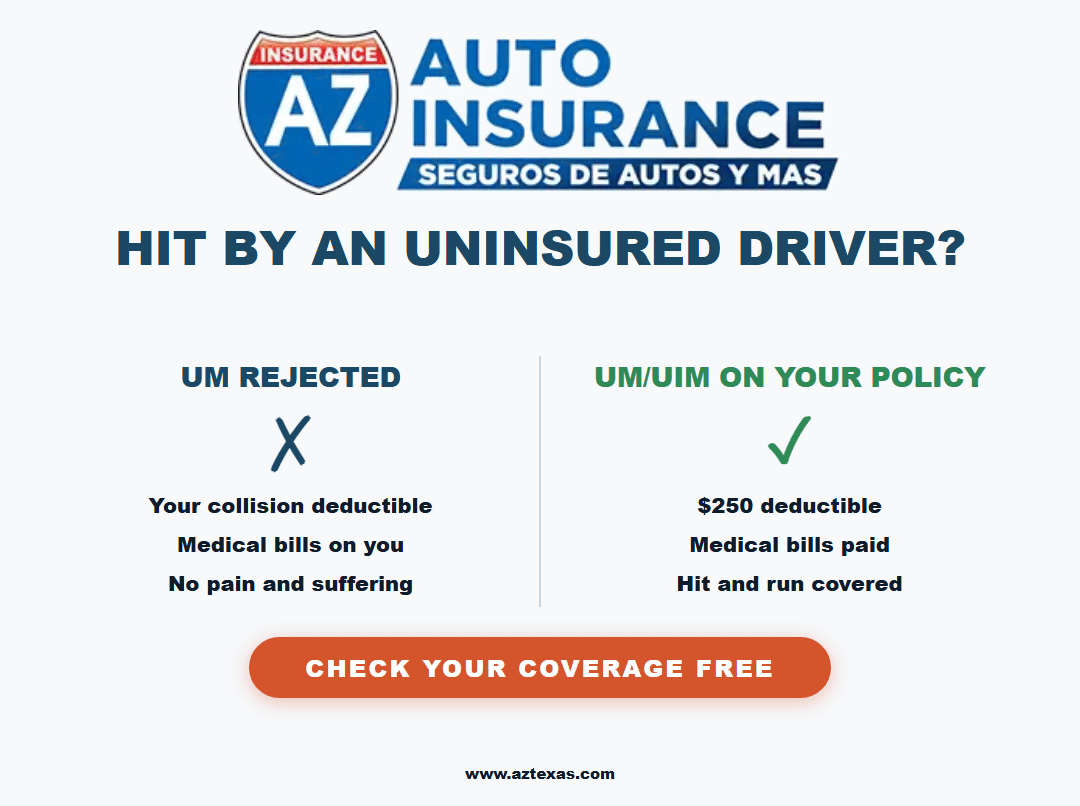
Escenario | Sin UM/UIM | Con UM/UIM |
|---|---|---|
Un conductor sin seguro te choca por detrás en un semáforo | Colisión paga el auto, menos tu deducible de colisión, si es que tienes cobertura de colisión | UM/UIM cubre el auto con un deducible de $250 |
Tú y tus pasajeros necesitan atención médica | Tu seguro de salud, tu PIP o de tu propio bolsillo | UM/UIM cubre las facturas médicas |
Pasan semanas sin que puedas sentirte bien | Nada en tu póliza cubre dolor y sufrimiento | El dolor y sufrimiento están cubiertos |
El otro conductor huye y nunca es encontrado | Quedas en la misma situación que ante un choque con conductor sin seguro | El choque con fuga está cubierto |
Tu auto vale menos después de la reparación | Absorbes la pérdida de valor | La pérdida de valor está cubierta |
Observa la primera fila. Si solo tienes cobertura de responsabilidad civil, como ocurre con muchos autos más viejos o ya pagados, es posible que no tengas cobertura de colisión a la cual recurrir. Si aún debes dinero por el auto, el prestamista suele tomar esa decisión por ti, y el tema de qué cubre el seguro GAP y si lo necesitas aborda la otra parte de esa situación.
Obtén una revisión gratuita de tu cobertura de auto o llama al (281) 833-8585. Hablamos Español.
Sin seguro, con seguro insuficiente y choque y fuga
La cobertura consta de dos partes, y la segunda es la que la gente suele olvidar.
Texas exige que todo conductor cuente con una cobertura mínima de responsabilidad civil de 30/60/25: $30,000 por lesiones por persona, hasta $60,000 por accidente y $25,000 por daños a la propiedad, según la guía de seguros de auto del TDI. Esos límites se establecieron hace mucho tiempo y una lesión grave puede superarlos con rapidez. El TDI describe que UM/UIM paga "si te choca alguien que no tenía seguro o no tenía suficiente para pagar tus facturas médicas y de reparación del auto." Esa segunda parte corresponde al seguro insuficiente.
Qué ocurrió | Qué parte responde | Qué debes saber |
|---|---|---|
El otro conductor no tenía seguro alguno | Conductor sin seguro (UM) | Paga hasta el límite de tu UM, con deducible de $250 |
El otro conductor solo tenía el mínimo estatal y tus gastos son mayores | Conductor con seguro insuficiente (UIM) | Responde cuando su seguro no alcanza, hasta tu propio límite de UM/UIM |
El otro conductor huyó y nunca es identificado | Conductor sin seguro (UM) | El TDI señala que cubre choques con fuga cuando no se puede localizar al conductor |
Tú causaste el choque | Ninguna de las dos | Tu cobertura de responsabilidad civil paga al otro conductor; tu cobertura de colisión cubre tu auto |
El límite que elijas importa tanto como tener la cobertura. Por ley, los mínimos de UM/UIM equivalen a los mismos límites mínimos estatales que la responsabilidad civil, por lo que una póliza puede incluir UM/UIM en el nivel más básico. Si un accidente envía a alguien de tu familia al hospital, ese tope se alcanza rápido. Pídele a tu agente que te muestre tus límites de UM/UIM junto a tus límites de responsabilidad civil y, si tienes una póliza sombrilla (umbrella), pregúntale si esta se extiende sobre conductores sin seguro, tema que abordamos en qué cubre una póliza de seguro sombrilla.
La casilla que quizás rechazaste hace años
Esta es la parte que la mayoría de los conductores nunca ve venir.
La ley de Texas exige que la cobertura esté presente. La Sección 1952.101 del Código de Seguros establece que un asegurador no puede emitir una póliza de responsabilidad civil de autos en Texas sin cobertura UM/UIM, y que dicha cobertura "no aplica si algún asegurado nombrado en la póliza de seguro rechaza la cobertura por escrito." El TDI lo explica en términos para el consumidor: "Las compañías de seguros deben ofrecerte esta cobertura. Si no la quieres, debes notificárselo a la compañía por escrito."
Esa firma suele darse una sola vez, a menudo sin prestarle mucha atención, el día en que se contrata la póliza, cuando se intenta ajustar el presupuesto mensual. Y a partir de ahí se mantiene. Bajo la misma sección, si el asegurado nombrado rechazó la cobertura, la aseguradora no está obligada a incluirla nuevamente en una renovación o póliza restablecida, a menos que el asegurado nombrado lo solicite por escrito. La Declaración de Derechos del Consumidor de seguros de auto actualizada por el TDI, que entra en vigor el 1 de enero de 2027, señala lo mismo y añade que puedes solicitar las coberturas en cualquier momento.
Por lo tanto, un rechazo firmado en un concesionario hace cinco años podría seguir activo en tu póliza hoy en día, renovándose automáticamente periodo tras periodo.
Dónde mirar | Qué estás buscando | Qué significa |
|---|---|---|
Página de declaraciones, lista de coberturas | Una línea de Conductor sin seguro/con seguro insuficiente con un límite | La tienes. Revisa el límite |
Página de declaraciones, lista de coberturas | No hay línea de UM/UIM, o dice "rechazada" | Alguien la rechazó |
La solicitud firmada o un formulario de rechazo | Un rechazo por escrito de UM/UIM o PIP | Por eso no está incluida, y la exclusión se mantiene |
Cada conductor en la póliza | Quién figura y quién firmó | El rechazo por escrito de cualquier asegurado nombrado es válido |
La solución es sencilla y se hace por escrito. Solicita que vuelvan a agregar UM/UIM y pregunta qué límite tiene sentido en comparación con tus límites de responsabilidad civil. Es una de las pocas modificaciones de cobertura que te protege de las decisiones de otra persona.
Esto es especialmente importante para los hogares con mayor exposición a otros conductores: un nuevo conductor adolescente, como se explica en agregar un conductor adolescente en Texas; una familia que realiza largos viajes de conducción en verano en Texas; o un motociclista, ya que un choque en moto contra un conductor sin seguro rara vez es menor. Nuestra guía sobre si es obligatorio tener seguro para moto en Texas cubre la parte de las motocicletas.
PIP, la otra cobertura que Texas incluye a menos que digas que no
La protección contra lesiones personales (PIP) funciona de la misma manera. La guía de autos del TDI indica: "Todas las pólizas de auto en Texas incluyen cobertura PIP. Si no la quieres, debes notificárselo a la compañía por escrito." PIP cubre tus facturas médicas y las de tus pasajeros, y el TDI señala que "también paga cosas como salarios perdidos y otros costos no médicos."
Cobertura | A quién cubre | ¿Incluida por defecto en Texas? |
|---|---|---|
Responsabilidad civil | A las otras personas que lesiones y a sus bienes | Exigida por ley, mínimo 30/60/25 |
UM/UIM | A ti y a tus pasajeros, cuando el conductor culpable no tiene seguro o tiene muy poco | Sí, a menos que se rechace por escrito |
PIP | Tus facturas médicas y las de tus pasajeros, además de ciertos salarios caídos | Sí, a menos que se rechace por escrito |
Colisión | Tu auto, después de tu deducible | No, es opcional a menos que un prestamista la exija |
Si descubres que falta una de ellas, revisa la otra, ya que ambas se excluyen de la póliza de la misma manera: por escrito.
¿Puedo cambiarme antes de mi fecha de renovación?
Sí. No tienes que esperar a la fecha de renovación para cambiar de seguro de auto, y la falta de una línea de UM/UIM es un excelente motivo para revisar tus opciones.
La guía de autos del TDI señala que "si tú o la compañía cancelan tu póliza, la compañía debe reembolsarte cualquier prima no devengada dentro de los 15 días posteriores a la fecha de cancelación." El orden de los pasos es fundamental:
Emite primero la nueva póliza, con una fecha y hora de entrada en vigor confirmadas.
Confirma que exista. La advertencia de fraude del TDI del 27 de julio de 2026 es contundente: "Después de comprar una póliza, llama directamente a la compañía de seguros para confirmar que existe una póliza a tu nombre."
Luego cancela la anterior por escrito, con fecha de vigencia del mismo día en que comienza la nueva, para evitar lapsos sin cobertura.
Mantente al pendiente del reembolso de la prima no devengada por parte de la compañía anterior.
Explicamos a fondo el proceso de cambio, incluidos los tiempos y qué solicitar, en cómo cambiar de seguro de auto fácilmente en 2026. Si el auto no está registrado a tu nombre, lee cómo asegurar un auto que no está a tu nombre en Texas antes de hacer cualquier movimiento, ya que esto influye en quién puede ser el asegurado nombrado.
Suelen ser dos motivos los que llevan a las personas a cotizar a mitad de periodo: un ajuste de tarifa tras una infracción, tema que cubrimos para multas en zonas escolares y en cómo afecta un DUI a tus tarifas de seguro de auto; o el requisito de presentar un trámite como el SR-22, para lo cual cuánto cuesta un seguro con SR-22 al mes en Texas es el punto de partida. Si vas a comprar un auto al mismo tiempo, el seguro antes de salir del concesionario en Houston cubre el día de la compra. Y si el vehículo también se usa para trabajar, consulta primero la diferencia entre seguro personal y comercial.
Preguntas frecuentes
P: ¿Cuántos conductores en Texas no tienen seguro?
El Departamento de Vehículos Motorizados de Texas estima que el 11.87 por ciento de los conductores de Texas no tienen seguro, a septiembre de 2025. Eso es aproximadamente 1 de cada 8.
P: ¿Qué cubre la cobertura para conductores sin seguro en Texas?
Según el Departamento de Seguros de Texas, UM/UIM cubre reparaciones del auto y los bienes en su interior, un auto de alquiler si lo necesitas, tus facturas médicas y las de tus pasajeros, dolor y sufrimiento, y la pérdida de valor. También responde en choques con fuga cuando no se puede localizar al otro conductor.
P: ¿Cuál es el deducible de la cobertura para conductores sin seguro en Texas?
El TDI señala que el deducible para la cobertura de conductores sin seguro/con seguro insuficiente es de $250, y que el deducible de colisión suele ser mucho más alto.
P: ¿Es obligatoria la cobertura para conductores sin seguro en Texas?
Las aseguradoras están obligadas a incluirla en todas las pólizas de responsabilidad civil de autos. Solo puedes excluirla rechazándola por escrito. Por lo tanto, viene en tu póliza de forma predeterminada, a menos que un titular nombrado en la póliza haya firmado su rechazo.
P: Si rechacé UM/UIM anteriormente, ¿sigue rechazada en mi renovación?
Por lo general, sí. Conforme a la Sección 1952.101 del Código de Seguros, una vez que el asegurado nombrado rechaza la cobertura, la aseguradora no tiene que volver a agregarla en una renovación a menos que el titular lo solicite por escrito. Puedes solicitar que se vuelva a incluir.
P: ¿Cuál es la diferencia entre la cobertura para conductor sin seguro y la de conductor con seguro insuficiente?
La cobertura para conductor sin seguro responde cuando el conductor culpable no tiene póliza o no puede ser localizado. La de seguro insuficiente responde cuando el conductor culpable tiene seguro, pero no el monto suficiente para cubrir tus facturas médicas y de reparación del auto, como un conductor que solo tiene el mínimo estatal de 30/60/25.
P: ¿Puedo cambiar de seguro de auto antes de mi fecha de renovación en Texas?
Sí. Inicia primero la nueva póliza, confirmala con la aseguradora y luego cancela la anterior por escrito con efecto el mismo día. El TDI indica que la compañía anterior debe reembolsar cualquier prima no devengada dentro de los 15 días posteriores a la cancelación.
P: ¿Viene el PIP incluido en todas las pólizas de auto de Texas?
Sí, a menos que lo rechaces por escrito. El TDI señala que todas las pólizas de auto en Texas incluyen PIP, el cual cubre tus facturas médicas y las de tus pasajeros, así como conceptos como salarios perdidos.
Artículos relacionados
Por qué AZ Insurance marca la diferencia
La mayoría de los conductores se entera de lo que es UM/UIM en el peor día del año, en el acotamiento de una carretera, cuando el otro conductor les dice que no tiene seguro. Preferimos que lo descubras ahora, revisando tu propia página de declaraciones. AZ Insurance ha atendido a conductores de Texas desde 2003 desde 15 oficinas en Houston y Dallas; comparamos más de 20 compañías de seguros en lugar de defender a una sola, y te mostraremos con exactitud qué coberturas tiene tu póliza, cuáles se rechazaron y qué se requiere para volver a incluirlas.
Tráenos tu página de declaraciones actual, de cualquier aseguradora. Solicita una revisión gratuita de tu cobertura de auto o llama a nuestra línea de autos al (281) 833-8585, y te diremos con total claridad, en inglés o español, si estás protegido en caso de que el otro conductor no lo esté.
Este artículo es de carácter informativo general y no constituye asesoría legal ni una promesa de cobertura. Lo que cubre tu póliza se rige por los términos de la misma. Si tuviste un accidente con un conductor sin seguro y tienes preguntas sobre un reclamo, la línea de ayuda del TDI es 800-252-3439.
Respuesta rápida: Aproximadamente 1 de cada 8 conductores en Texas no tiene seguro, según la estimación del TxDMV del 11.87 por ciento. Si uno te choca, la cobertura para conductores sin seguro o con seguro insuficiente cubre las reparaciones de tu auto, facturas médicas y dolor y sufrimiento, con un deducible de $250. Texas incluye UM/UIM y PIP en todas las pólizas, a menos que se hayan rechazado por escrito.
Lo que cubre este artículo
La cifra detrás del temor
Lo que realmente paga la cobertura UM/UIM
Sin seguro, con seguro insuficiente y choque y fuga
La casilla que quizás rechazaste hace años
PIP, la otra cobertura que Texas incluye a menos que digas que no
¿Puedo cambiarme antes de mi fecha de renovación?
Preguntas frecuentes
Una conductora en Baytown está detenida en un semáforo en Garth Road cuando una camioneta la choca por detrás. Nadie resulta herido de gravedad, pero le duele la espalda durante semanas y la cajuela no cierra. El otro conductor se disculpa y no tiene seguro.
El informe policial dice que él tuvo la culpa. Esa parte es fácil. La parte difícil es que tener la culpa solo ayuda si hay una póliza del otro lado para responder. Cuando no la hay, un fallo contra el otro conductor solo vale lo que este realmente pueda pagar.
Lo que determina el mes siguiente no es la póliza de él. Es una sola línea en la de ella.
Puntos clave
Se estima que el 11.87 por ciento de los conductores de Texas no tienen seguro, según el Departamento de Vehículos Motorizados de Texas, a septiembre de 2025. Eso es aproximadamente 1 de cada 8.
La cobertura contra conductores sin seguro o con seguro insuficiente (UM/UIM) te responde cuando el conductor culpable no puede hacerlo, cubriendo tus gastos médicos, reparaciones del auto, un auto de alquiler y dolor y sufrimiento.
El deducible de UM/UIM es de $250, según el Departamento de Seguros de Texas. El deducible de colisión suele ser mucho más alto.
Las aseguradoras de Texas deben incluir UM/UIM y PIP. Solo se eliminan de tu póliza si alguien designado en ella los rechazó por escrito.
Un rechazo firmado hace años suele mantenerse en la póliza en cada renovación hasta que alguien solicite, por escrito, volver a incluir la cobertura.
Puedes cambiar de seguro de auto antes de tu fecha de renovación. Inicia primero la nueva póliza y luego cancela la anterior.
La cifra detrás del temor
El Departamento de Vehículos Motorizados de Texas administra TexasSure, la base de datos de verificación de seguros del estado. En su página de TexasSure indica: "Actualmente, se estima que el 11.87 por ciento de los conductores de Texas no tienen seguro (a septiembre de 2025)."
Verás otras cifras citadas en internet. Nosotros usamos la del estado porque proviene de su propia base de datos de verificación. Con esa cifra, aproximadamente uno de cada ocho autos a tu alrededor en la I-10 o en la US 59 no tiene a nadie detrás que pague si te choca.
Por eso también Texas verifica el seguro al momento del registro, tema que tratamos en ¿se necesita seguro antes de registrar un auto en Texas?. Que se verifique no significa que todos los conductores mantengan la póliza después.
También ayuda separar dos dudas que la gente suele confundir. Tu propio seguro de responsabilidad civil existe para cubrir los daños que tú causes a terceros, cuyos conceptos básicos explicamos en cuál es el propósito principal de tener seguro de auto. Este artículo trata de la situación opuesta: los daños que otra persona te causa a ti, cuando su seguro de responsabilidad civil falta o es insuficiente.
Lo que realmente paga la cobertura UM/UIM
El Departamento de Seguros de Texas lo detalla con claridad en su página sobre conductores sin seguro. La cobertura UM/UIM cubre:
Reparaciones del auto y reemplazo de los bienes que estaban dentro de él
Un auto de alquiler si lo necesitas
Tus facturas médicas y las de tus pasajeros
Dolor y sufrimiento
Pérdida de valor si tu auto vale menos después del accidente
El TDI añade dos detalles de gran relevancia práctica. La cobertura también responde tras un choque con fuga (hit and run) cuando no se puede localizar al otro conductor para pagar los daños, y "el deducible para la cobertura de conductores sin seguro/con seguro insuficiente es de $250. El deducible si usas tu seguro de colisión probablemente sea mucho más alto."
Escenario | Sin UM/UIM | Con UM/UIM |
|---|---|---|
Un conductor sin seguro te choca por detrás en un semáforo | Colisión paga el auto, menos tu deducible de colisión, si es que tienes cobertura de colisión | UM/UIM cubre el auto con un deducible de $250 |
Tú y tus pasajeros necesitan atención médica | Tu seguro de salud, tu PIP o de tu propio bolsillo | UM/UIM cubre las facturas médicas |
Pasan semanas sin que puedas sentirte bien | Nada en tu póliza cubre dolor y sufrimiento | El dolor y sufrimiento están cubiertos |
El otro conductor huye y nunca es encontrado | Quedas en la misma situación que ante un choque con conductor sin seguro | El choque con fuga está cubierto |
Tu auto vale menos después de la reparación | Absorbes la pérdida de valor | La pérdida de valor está cubierta |
Observa la primera fila. Si solo tienes cobertura de responsabilidad civil, como ocurre con muchos autos más viejos o ya pagados, es posible que no tengas cobertura de colisión a la cual recurrir. Si aún debes dinero por el auto, el prestamista suele tomar esa decisión por ti, y el tema de qué cubre el seguro GAP y si lo necesitas aborda la otra parte de esa situación.
Obtén una revisión gratuita de tu cobertura de auto o llama al (281) 833-8585. Hablamos Español.
Sin seguro, con seguro insuficiente y choque y fuga
La cobertura consta de dos partes, y la segunda es la que la gente suele olvidar.
Texas exige que todo conductor cuente con una cobertura mínima de responsabilidad civil de 30/60/25: $30,000 por lesiones por persona, hasta $60,000 por accidente y $25,000 por daños a la propiedad, según la guía de seguros de auto del TDI. Esos límites se establecieron hace mucho tiempo y una lesión grave puede superarlos con rapidez. El TDI describe que UM/UIM paga "si te choca alguien que no tenía seguro o no tenía suficiente para pagar tus facturas médicas y de reparación del auto." Esa segunda parte corresponde al seguro insuficiente.
Qué ocurrió | Qué parte responde | Qué debes saber |
|---|---|---|
El otro conductor no tenía seguro alguno | Conductor sin seguro (UM) | Paga hasta el límite de tu UM, con deducible de $250 |
El otro conductor solo tenía el mínimo estatal y tus gastos son mayores | Conductor con seguro insuficiente (UIM) | Responde cuando su seguro no alcanza, hasta tu propio límite de UM/UIM |
El otro conductor huyó y nunca es identificado | Conductor sin seguro (UM) | El TDI señala que cubre choques con fuga cuando no se puede localizar al conductor |
Tú causaste el choque | Ninguna de las dos | Tu cobertura de responsabilidad civil paga al otro conductor; tu cobertura de colisión cubre tu auto |
El límite que elijas importa tanto como tener la cobertura. Por ley, los mínimos de UM/UIM equivalen a los mismos límites mínimos estatales que la responsabilidad civil, por lo que una póliza puede incluir UM/UIM en el nivel más básico. Si un accidente envía a alguien de tu familia al hospital, ese tope se alcanza rápido. Pídele a tu agente que te muestre tus límites de UM/UIM junto a tus límites de responsabilidad civil y, si tienes una póliza sombrilla (umbrella), pregúntale si esta se extiende sobre conductores sin seguro, tema que abordamos en qué cubre una póliza de seguro sombrilla.
La casilla que quizás rechazaste hace años
Esta es la parte que la mayoría de los conductores nunca ve venir.
La ley de Texas exige que la cobertura esté presente. La Sección 1952.101 del Código de Seguros establece que un asegurador no puede emitir una póliza de responsabilidad civil de autos en Texas sin cobertura UM/UIM, y que dicha cobertura "no aplica si algún asegurado nombrado en la póliza de seguro rechaza la cobertura por escrito." El TDI lo explica en términos para el consumidor: "Las compañías de seguros deben ofrecerte esta cobertura. Si no la quieres, debes notificárselo a la compañía por escrito."
Esa firma suele darse una sola vez, a menudo sin prestarle mucha atención, el día en que se contrata la póliza, cuando se intenta ajustar el presupuesto mensual. Y a partir de ahí se mantiene. Bajo la misma sección, si el asegurado nombrado rechazó la cobertura, la aseguradora no está obligada a incluirla nuevamente en una renovación o póliza restablecida, a menos que el asegurado nombrado lo solicite por escrito. La Declaración de Derechos del Consumidor de seguros de auto actualizada por el TDI, que entra en vigor el 1 de enero de 2027, señala lo mismo y añade que puedes solicitar las coberturas en cualquier momento.
Por lo tanto, un rechazo firmado en un concesionario hace cinco años podría seguir activo en tu póliza hoy en día, renovándose automáticamente periodo tras periodo.
Dónde mirar | Qué estás buscando | Qué significa |
|---|---|---|
Página de declaraciones, lista de coberturas | Una línea de Conductor sin seguro/con seguro insuficiente con un límite | La tienes. Revisa el límite |
Página de declaraciones, lista de coberturas | No hay línea de UM/UIM, o dice "rechazada" | Alguien la rechazó |
La solicitud firmada o un formulario de rechazo | Un rechazo por escrito de UM/UIM o PIP | Por eso no está incluida, y la exclusión se mantiene |
Cada conductor en la póliza | Quién figura y quién firmó | El rechazo por escrito de cualquier asegurado nombrado es válido |
La solución es sencilla y se hace por escrito. Solicita que vuelvan a agregar UM/UIM y pregunta qué límite tiene sentido en comparación con tus límites de responsabilidad civil. Es una de las pocas modificaciones de cobertura que te protege de las decisiones de otra persona.
Esto es especialmente importante para los hogares con mayor exposición a otros conductores: un nuevo conductor adolescente, como se explica en agregar un conductor adolescente en Texas; una familia que realiza largos viajes de conducción en verano en Texas; o un motociclista, ya que un choque en moto contra un conductor sin seguro rara vez es menor. Nuestra guía sobre si es obligatorio tener seguro para moto en Texas cubre la parte de las motocicletas.
PIP, la otra cobertura que Texas incluye a menos que digas que no
La protección contra lesiones personales (PIP) funciona de la misma manera. La guía de autos del TDI indica: "Todas las pólizas de auto en Texas incluyen cobertura PIP. Si no la quieres, debes notificárselo a la compañía por escrito." PIP cubre tus facturas médicas y las de tus pasajeros, y el TDI señala que "también paga cosas como salarios perdidos y otros costos no médicos."
Cobertura | A quién cubre | ¿Incluida por defecto en Texas? |
|---|---|---|
Responsabilidad civil | A las otras personas que lesiones y a sus bienes | Exigida por ley, mínimo 30/60/25 |
UM/UIM | A ti y a tus pasajeros, cuando el conductor culpable no tiene seguro o tiene muy poco | Sí, a menos que se rechace por escrito |
PIP | Tus facturas médicas y las de tus pasajeros, además de ciertos salarios caídos | Sí, a menos que se rechace por escrito |
Colisión | Tu auto, después de tu deducible | No, es opcional a menos que un prestamista la exija |
Si descubres que falta una de ellas, revisa la otra, ya que ambas se excluyen de la póliza de la misma manera: por escrito.
¿Puedo cambiarme antes de mi fecha de renovación?
Sí. No tienes que esperar a la fecha de renovación para cambiar de seguro de auto, y la falta de una línea de UM/UIM es un excelente motivo para revisar tus opciones.
La guía de autos del TDI señala que "si tú o la compañía cancelan tu póliza, la compañía debe reembolsarte cualquier prima no devengada dentro de los 15 días posteriores a la fecha de cancelación." El orden de los pasos es fundamental:
Emite primero la nueva póliza, con una fecha y hora de entrada en vigor confirmadas.
Confirma que exista. La advertencia de fraude del TDI del 27 de julio de 2026 es contundente: "Después de comprar una póliza, llama directamente a la compañía de seguros para confirmar que existe una póliza a tu nombre."
Luego cancela la anterior por escrito, con fecha de vigencia del mismo día en que comienza la nueva, para evitar lapsos sin cobertura.
Mantente al pendiente del reembolso de la prima no devengada por parte de la compañía anterior.
Explicamos a fondo el proceso de cambio, incluidos los tiempos y qué solicitar, en cómo cambiar de seguro de auto fácilmente en 2026. Si el auto no está registrado a tu nombre, lee cómo asegurar un auto que no está a tu nombre en Texas antes de hacer cualquier movimiento, ya que esto influye en quién puede ser el asegurado nombrado.
Suelen ser dos motivos los que llevan a las personas a cotizar a mitad de periodo: un ajuste de tarifa tras una infracción, tema que cubrimos para multas en zonas escolares y en cómo afecta un DUI a tus tarifas de seguro de auto; o el requisito de presentar un trámite como el SR-22, para lo cual cuánto cuesta un seguro con SR-22 al mes en Texas es el punto de partida. Si vas a comprar un auto al mismo tiempo, el seguro antes de salir del concesionario en Houston cubre el día de la compra. Y si el vehículo también se usa para trabajar, consulta primero la diferencia entre seguro personal y comercial.
Preguntas frecuentes
P: ¿Cuántos conductores en Texas no tienen seguro?
El Departamento de Vehículos Motorizados de Texas estima que el 11.87 por ciento de los conductores de Texas no tienen seguro, a septiembre de 2025. Eso es aproximadamente 1 de cada 8.
P: ¿Qué cubre la cobertura para conductores sin seguro en Texas?
Según el Departamento de Seguros de Texas, UM/UIM cubre reparaciones del auto y los bienes en su interior, un auto de alquiler si lo necesitas, tus facturas médicas y las de tus pasajeros, dolor y sufrimiento, y la pérdida de valor. También responde en choques con fuga cuando no se puede localizar al otro conductor.
P: ¿Cuál es el deducible de la cobertura para conductores sin seguro en Texas?
El TDI señala que el deducible para la cobertura de conductores sin seguro/con seguro insuficiente es de $250, y que el deducible de colisión suele ser mucho más alto.
P: ¿Es obligatoria la cobertura para conductores sin seguro en Texas?
Las aseguradoras están obligadas a incluirla en todas las pólizas de responsabilidad civil de autos. Solo puedes excluirla rechazándola por escrito. Por lo tanto, viene en tu póliza de forma predeterminada, a menos que un titular nombrado en la póliza haya firmado su rechazo.
P: Si rechacé UM/UIM anteriormente, ¿sigue rechazada en mi renovación?
Por lo general, sí. Conforme a la Sección 1952.101 del Código de Seguros, una vez que el asegurado nombrado rechaza la cobertura, la aseguradora no tiene que volver a agregarla en una renovación a menos que el titular lo solicite por escrito. Puedes solicitar que se vuelva a incluir.
P: ¿Cuál es la diferencia entre la cobertura para conductor sin seguro y la de conductor con seguro insuficiente?
La cobertura para conductor sin seguro responde cuando el conductor culpable no tiene póliza o no puede ser localizado. La de seguro insuficiente responde cuando el conductor culpable tiene seguro, pero no el monto suficiente para cubrir tus facturas médicas y de reparación del auto, como un conductor que solo tiene el mínimo estatal de 30/60/25.
P: ¿Puedo cambiar de seguro de auto antes de mi fecha de renovación en Texas?
Sí. Inicia primero la nueva póliza, confirmala con la aseguradora y luego cancela la anterior por escrito con efecto el mismo día. El TDI indica que la compañía anterior debe reembolsar cualquier prima no devengada dentro de los 15 días posteriores a la cancelación.
P: ¿Viene el PIP incluido en todas las pólizas de auto de Texas?
Sí, a menos que lo rechaces por escrito. El TDI señala que todas las pólizas de auto en Texas incluyen PIP, el cual cubre tus facturas médicas y las de tus pasajeros, así como conceptos como salarios perdidos.
Artículos relacionados
Por qué AZ Insurance marca la diferencia
La mayoría de los conductores se entera de lo que es UM/UIM en el peor día del año, en el acotamiento de una carretera, cuando el otro conductor les dice que no tiene seguro. Preferimos que lo descubras ahora, revisando tu propia página de declaraciones. AZ Insurance ha atendido a conductores de Texas desde 2003 desde 15 oficinas en Houston y Dallas; comparamos más de 20 compañías de seguros en lugar de defender a una sola, y te mostraremos con exactitud qué coberturas tiene tu póliza, cuáles se rechazaron y qué se requiere para volver a incluirlas.
Tráenos tu página de declaraciones actual, de cualquier aseguradora. Solicita una revisión gratuita de tu cobertura de auto o llama a nuestra línea de autos al (281) 833-8585, y te diremos con total claridad, en inglés o español, si estás protegido en caso de que el otro conductor no lo esté.
Este artículo es de carácter informativo general y no constituye asesoría legal ni una promesa de cobertura. Lo que cubre tu póliza se rige por los términos de la misma. Si tuviste un accidente con un conductor sin seguro y tienes preguntas sobre un reclamo, la línea de ayuda del TDI es 800-252-3439.
Últimos Blogs

Texas SR-22 After a DWI: How to Reinstate Your License

How Much Does Umbrella Insurance Cost in Texas?

¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar

Cómo leer la página de declaraciones de su seguro de casa en Texas, línea por línea

How to Lower Car Insurance: 10 Practical Ways to Pay Less

What Is Gap Insurance and What Does It Cover? Do You Need It?
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
Settling from dry clay soil is usually excluded. A plumbing leak under the slab can be covered, often only with a foundation endorsement. Here is how to check.
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
Settling from dry clay soil is usually excluded. A plumbing leak under the slab can be covered, often only with a foundation endorsement. Here is how to check.
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
Settling from dry clay soil is usually excluded. A plumbing leak under the slab can be covered, often only with a foundation endorsement. Here is how to check.
Cómo leer la página de declaraciones de su seguro de casa en Texas, línea por línea
Your declarations page decides what a claim pays. What every line means in Texas, why Coverage C means two things, and what to check at renewal.
Cómo leer la página de declaraciones de su seguro de casa en Texas, línea por línea
Your declarations page decides what a claim pays. What every line means in Texas, why Coverage C means two things, and what to check at renewal.
Cómo leer la página de declaraciones de su seguro de casa en Texas, línea por línea
Your declarations page decides what a claim pays. What every line means in Texas, why Coverage C means two things, and what to check at renewal.
How to Lower Car Insurance: 10 Practical Ways to Pay Less
Learn how to lower car insurance in Texas with 10 proven ways to cut your premium, from discounts and deductibles to shopping smarter at every renewal.
How to Lower Car Insurance: 10 Practical Ways to Pay Less
Learn how to lower car insurance in Texas with 10 proven ways to cut your premium, from discounts and deductibles to shopping smarter at every renewal.
How to Lower Car Insurance: 10 Practical Ways to Pay Less
Learn how to lower car insurance in Texas with 10 proven ways to cut your premium, from discounts and deductibles to shopping smarter at every renewal.
¿El seguro de vivienda cubre los daños en los cimientos en Texas? Qué se cubre, qué no y el endoso que debes solicitar
Settling from dry clay soil is usually excluded. A plumbing leak under the slab can be covered, often only with a foundation endorsement. Here is how to check.
Cómo leer la página de declaraciones de su seguro de casa en Texas, línea por línea
Your declarations page decides what a claim pays. What every line means in Texas, why Coverage C means two things, and what to check at renewal.