Soporte rápido de profesionales de seguros de confianza Llame +1 713-777-2886 hoy!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
¡Llame hoy al +1 713-777-2886 para obtener un soporte profesional rápido!
Tabla de Contenido
Título
Deje que AZ Insurance le ayude
a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Costo del seguro de ciberresponsabilidad: qué pueden esperar pagar las empresas
Costo del seguro de ciberresponsabilidad: qué pueden esperar pagar las empresas
Costo del seguro de ciberresponsabilidad: qué pueden esperar pagar las empresas
Costo del seguro de ciberresponsabilidad: qué pueden esperar pagar las empresas
Costo del seguro de ciberresponsabilidad: qué pueden esperar pagar las empresas
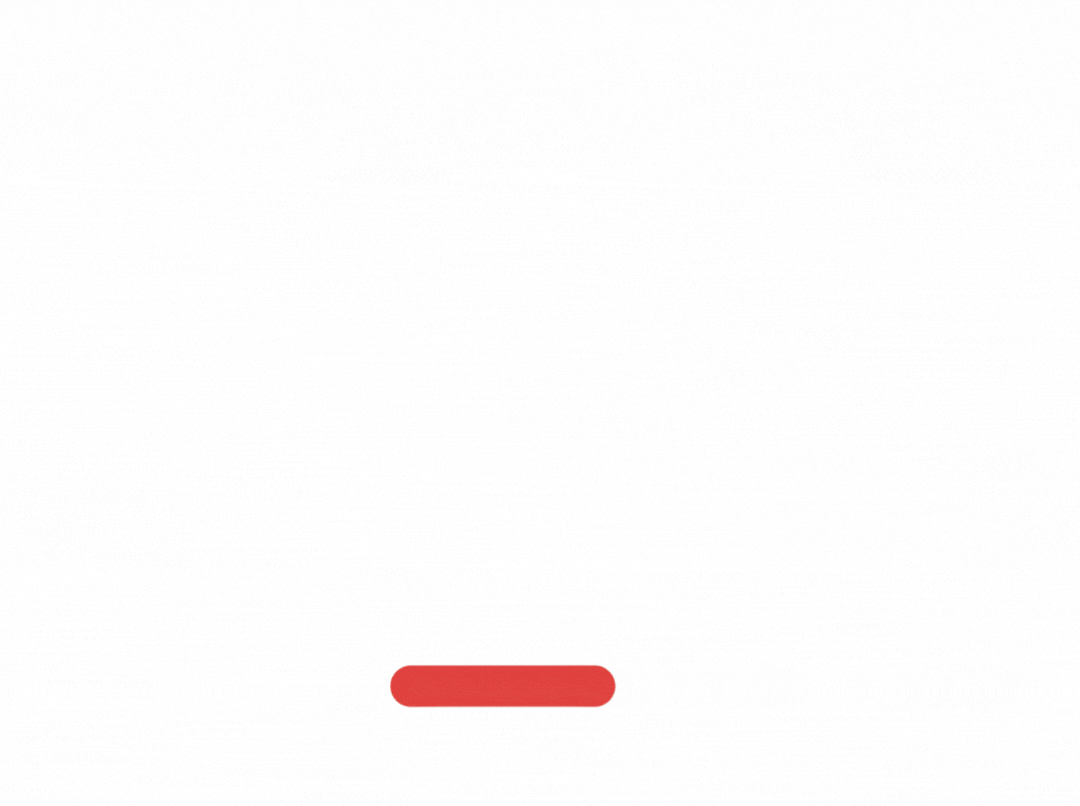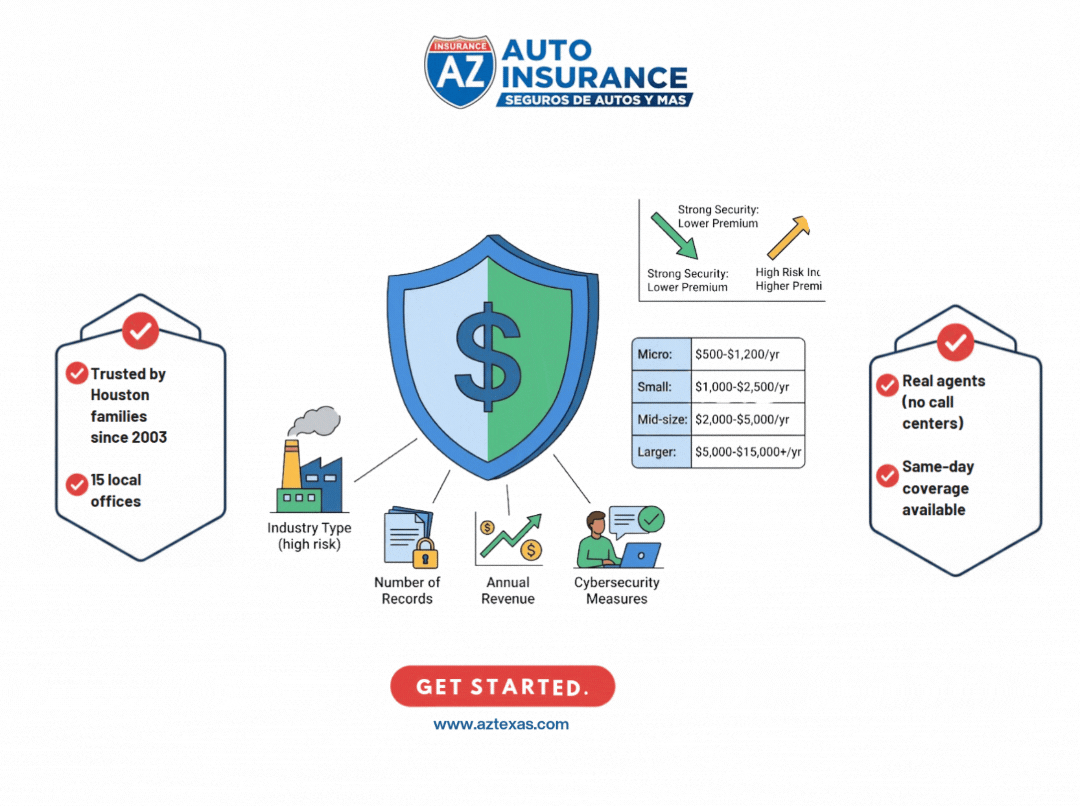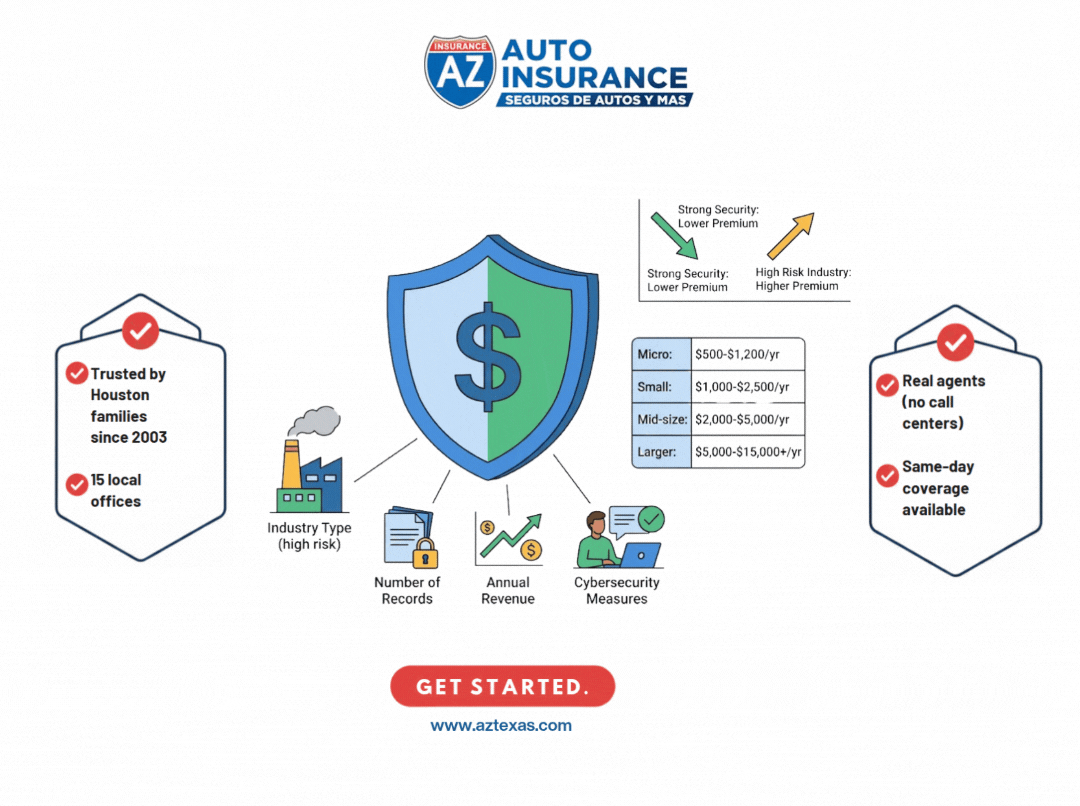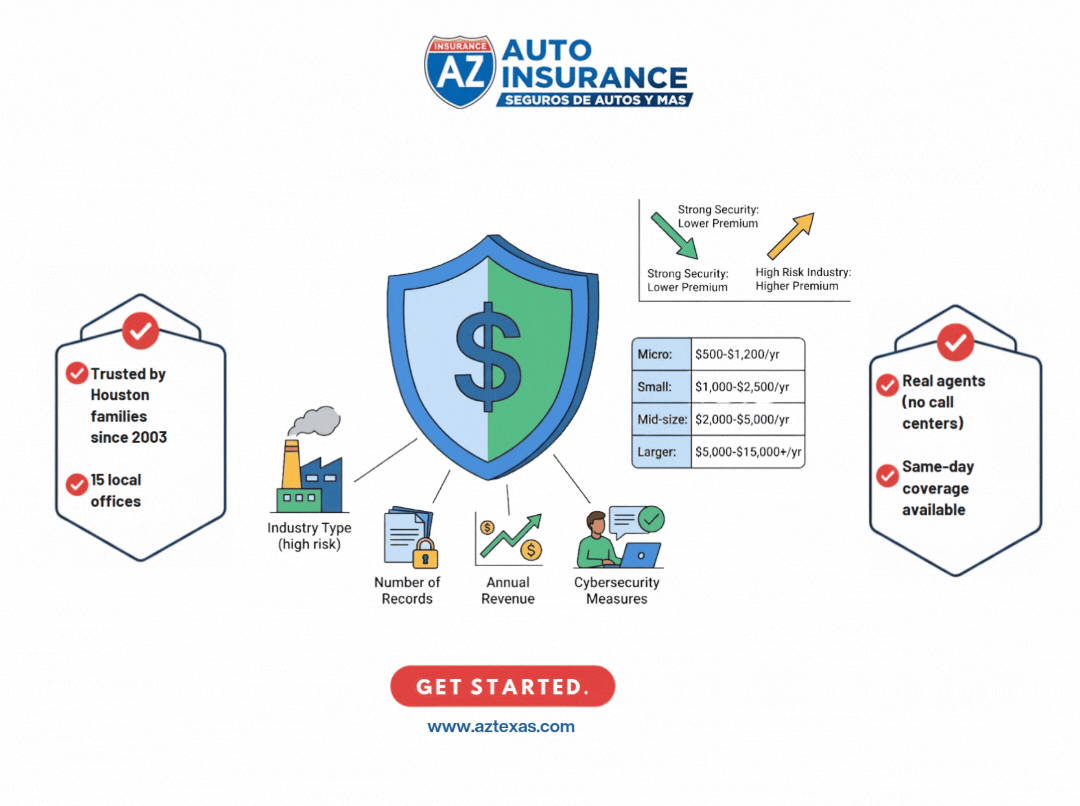
Respuesta rápida: El seguro de responsabilidad civil cibernética cuesta entre $500 y $5,000 dólares al año para la mayoría de las pequeñas y medianas empresas en 2026. El costo exacto depende de tu industria, los ingresos anuales, la cantidad de registros que almacenes, tus medidas de ciberseguridad existentes y los límites de cobertura que elijas. Las empresas en industrias de alto riesgo, como la salud, el comercio minorista y los servicios financieros, pagan hacia el extremo superior de ese rango.
Los ciberataques, las filtraciones de datos y los incidentes de ransomware se han convertido en uno de los riesgos financieros más significativos para las empresas de todos los tamaños, y las empresas del área de Houston no son la excepción. Pero antes de que puedas proteger tu negocio, necesitas entender cuánto cuesta el seguro de responsabilidad civil cibernética y qué obtienes a cambio de esa inversión.
En esta guía, desglosamos exactamente cuánto cuesta el seguro de responsabilidad cibernética en 2026 (por tamaño de empresa, industria y nivel de cobertura) para que puedas tomar una decisión informada.
¿Cuánto cuesta el seguro de responsabilidad civil cibernética en 2026?
Tamaño de la empresa / Ingresos | Prima anual estimada | Límite de cobertura |
Microempresa (menos de $500K de ingresos) | $500 – $1,200/año | $250,000 – $500,000 |
Pequeña empresa ($500K – $2M de ingresos) | $1,000 – $2,500/año | $500,000 – $1,000,000 |
Mediana empresa ($2M – $10M de ingresos) | $2,000 – $5,000/año | $1,000,000 – $2,000,000 |
Empresa más grande ($10M+ de ingresos) | $5,000 – $15,000+/año | $2,000,000+ |
*Los precios pueden variar según tu proveedor específico, las coberturas seleccionadas, el tamaño del negocio, el historial de reclamaciones y otros factores individuales. Las cifras anteriores son solo estimaciones y no constituyen una garantía de tu tarifa real.
¿Cuánto cuesta el seguro de responsabilidad civil cibernética por industria?
Industria | Nivel de riesgo | Prima anual est. (Pequeña empresa) |
Salud / consultorios médicos | Muy alto | $2,000 – $7,500/año |
Servicios financieros / contabilidad | Muy alto | $1,500 – $5,000/año |
Comercio minorista (con comercio electrónico / datos de tarjetas) | Alto | $1,000 – $3,500/año |
Legal / bufetes de abogados | Alto | $1,500 – $4,000/año |
Restaurantes / hotelería y turismo | Moderado | $800 – $2,500/año |
Servicios profesionales / consultoría | Moderado | $700 – $2,000/año |
Construcción / contratistas | Más bajo | $500 – $1,500/año |
*Los precios pueden variar según tu proveedor específico, las coberturas seleccionadas, el tamaño del negocio, el historial de reclamaciones y otros factores individuales. Las cifras anteriores son solo estimaciones y no constituyen una garantía de tu tarifa real.
¿Qué factores afectan el costo del seguro cibernético?
Factor de calificación | Cómo afecta a tu prima |
Ingresos anuales | Mayores ingresos = más activos en riesgo = prima más alta |
Cantidad de registros almacenados | Más registros de clientes/pacientes/empleados = mayor exposición a filtraciones |
Tipo de industria | Las industrias de alto riesgo pagan significativamente más |
Medidas de ciberseguridad implementadas | La autenticación multifactor (MFA), el cifrado, los respaldos y la capacitación reducen tu prima |
Incidentes cibernéticos anteriores | Un historial de filtraciones eleva tu tarifa de manera sustancial |
Límites de cobertura seleccionados | Límites más altos = prima más alta |
Monto del deducible | Deducible más alto = prima más baja |
Personal remoto | Más empleados remotos incrementan la superficie de ataque |
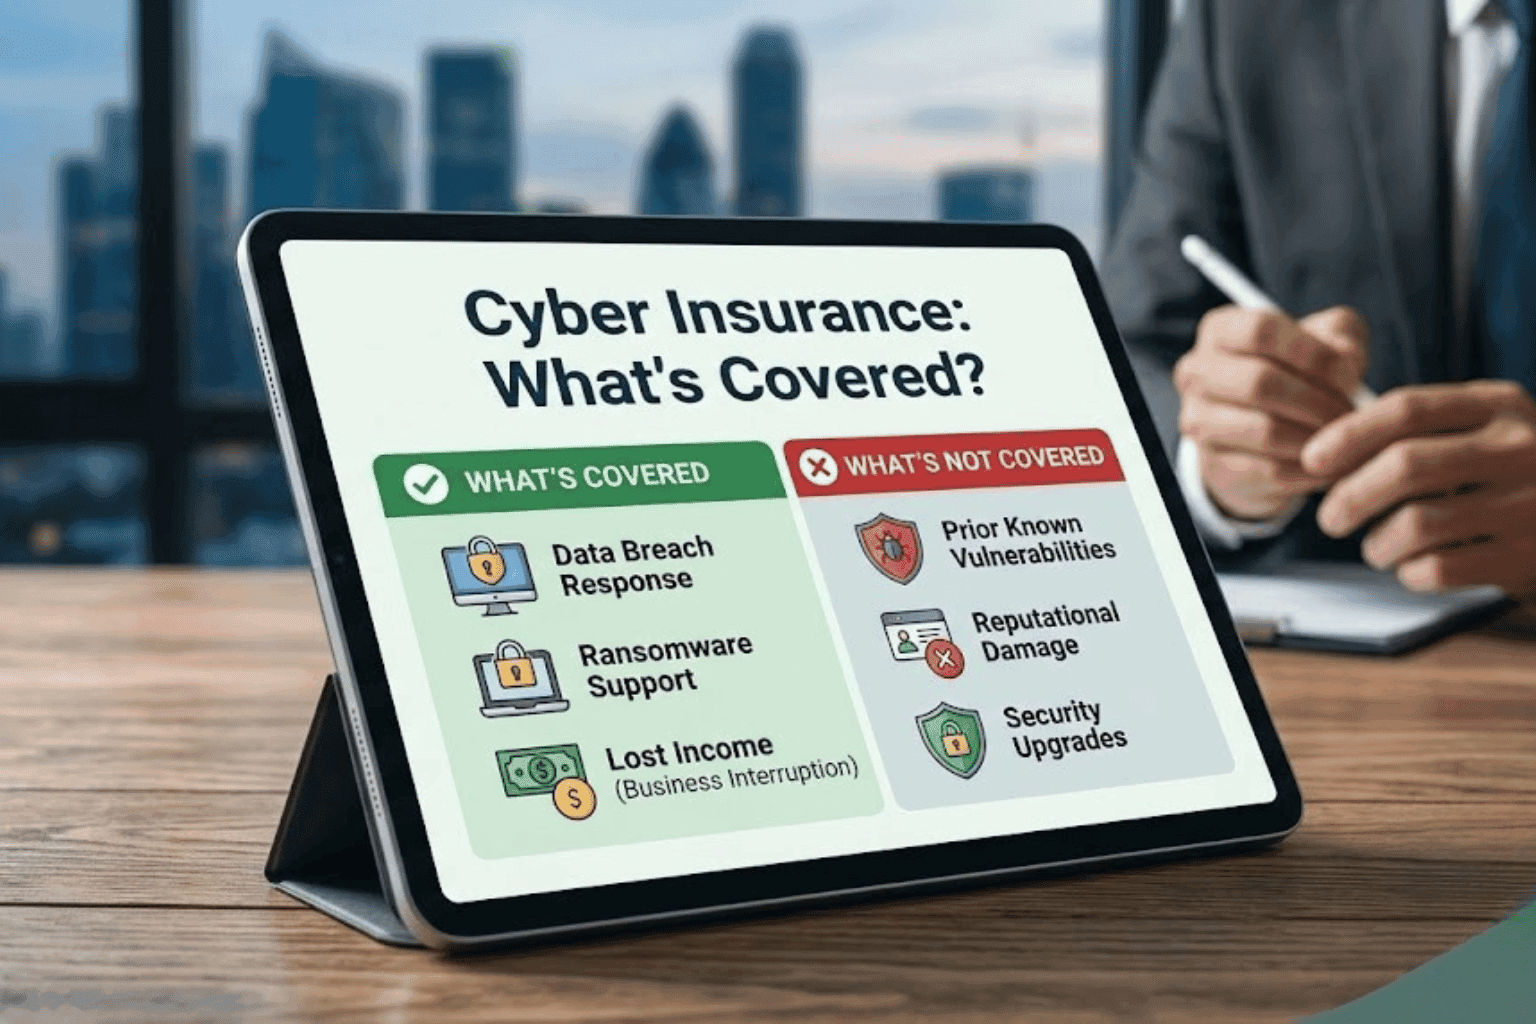
¿Qué cubre el seguro de responsabilidad cibernética?
Componente de cobertura | Qué paga |
Respuesta ante filtración de datos | Investigación forense, costos de notificación, monitoreo de crédito |
Interrupción del negocio | Pérdida de ingresos mientras los sistemas están fuera de servicio después de un ciberataque |
Ransomware / extorsión | Pagos de rescate (sujetos al cumplimiento legal) y costos de negociación |
Costos legales y daños si los datos de los clientes quedan expuestos | |
Multas y sanciones regulatorias | Multas por violaciones a HIPAA, PCI-DSS o leyes estatales de privacidad |
Comunicaciones de crisis / relaciones públicas | Gestión del daño reputacional después de una filtración |
Ingeniería social / fraude | Pérdidas por phishing o compromiso de correo electrónico empresarial (BEC) |
Daño y restauración de sistemas | Costos de TI para reconstruir sistemas dañados por malware o ransomware |
Cobertura cibernética propia (First-Party) frente a cobertura de terceros (Third-Party)
Cobertura propia / Directa (protege a tu empresa) | Cobertura de terceros (protege contra reclamaciones de otros) |
Pérdidas por interrupción del negocio | Demandas de clientes después de que sus datos son filtrados |
Pagos y recuperación de ransomware | Multas y sanciones regulatorias |
Costos de investigación forense | Costos de defensa legal para demandas de privacidad |
Restauración de datos y reparación del sistema | Acuerdos y fallos judiciales |
Comunicaciones de crisis y relaciones públicas | Obligaciones de notificación a terceros afectados |
Importante: Algunas pólizas cibernéticas de menor costo solo incluyen cobertura propia. Si tu negocio almacena datos de clientes, asegúrate de que tu póliza incluya responsabilidad civil de terceros; de aquí es de donde suelen provenir las reclamaciones más grandes.
Cómo reducir el costo de tu seguro de responsabilidad cibernética
Habilita la autenticación multifactor (MFA) en todas las cuentas (actualmente uno de los reductores de prima más efectivos)
Mantén copias de seguridad de datos regulares fuera de línea, independientes de tus sistemas principales
Realiza capacitaciones de ciberseguridad para empleados (simulaciones de phishing y programas de concientización)
Implementa herramientas de detección y respuesta para endpoints (EDR)
Mantén todo el software y los sistemas actualizados y con los parches correspondientes
Documenta un plan formal de respuesta ante incidentes
Evalúa la postura de ciberseguridad de los proveedores y socios clave
¿Vale la pena el costo del seguro de responsabilidad cibernética?
El costo promedio de una filtración de datos para una pequeña empresa en los Estados Unidos ahora supera los $150,000 dólares. Para la mayoría de los negocios de Houston que manejan datos de clientes, aceptan pagos con tarjeta o dependen de sistemas digitales, el costo anual del seguro de responsabilidad cibernética es una fracción de la exposición potencial.
En pocas palabras: Si tu negocio no sobreviviría a una pérdida de más de $100,000 dólares por un ciberataque o filtración de datos, el seguro de responsabilidad cibernética no es opcional: es esencial.
Preguntas frecuentes
P1: ¿Cuánto cuesta el seguro de responsabilidad cibernética para una pequeña empresa?
La mayoría de las pequeñas empresas pagan entre $500 y $2,500 dólares al año por un seguro de responsabilidad cibernética en 2026. El costo exacto depende de la industria, los ingresos anuales, la cantidad de registros almacenados, las medidas de ciberseguridad existentes y los límites de cobertura. Las empresas de bajo riesgo con controles de seguridad sólidos a menudo pueden asegurar $1 millón de dólares en cobertura por menos de $1,000 dólares anuales.
P2: ¿Cuánto cuesta el seguro de responsabilidad cibernética para las empresas del sector salud?
Los consultorios de salud y las oficinas médicas suelen pagar entre $2,000 y $7,500+ dólares al año debido a la sensibilidad de los datos de salud de los pacientes y los requisitos de cumplimiento de HIPAA. Una sola filtración de información médica protegida puede desencadenar multas regulatorias significativas, además de costos legales y de notificación.
P3: ¿Cuánto cuesta el seguro cibernético en comparación con el riesgo?
El costo promedio de una filtración de datos en una pequeña empresa supera los $150,000 dólares. La mayoría de las pólizas de responsabilidad cibernética para pequeñas empresas cuestan entre $500 y $2,500 dólares al año, lo que hace que la prima anual sea inferior al 2% del costo promedio de una filtración. Para las empresas que manejan datos de clientes o dependen de sistemas digitales, el seguro cibernético es una de las adquisiciones de mayor valor disponibles.
P4: ¿Mi póliza de responsabilidad general cubre incidentes cibernéticos?
No. El seguro de responsabilidad general estándar no cubre incidentes cibernéticos, filtraciones de datos, ataques de ransomware ni amenazas digitales. Se requiere una póliza de responsabilidad cibernética independiente. Algunas pólizas de paquete para propietarios de negocios (BOP) ofrecen un pequeño endoso cibernético, pero las pólizas cibernéticas independientes brindan una protección significativamente más amplia.
P5: ¿Qué deducible debería elegir para el seguro de responsabilidad cibernética?
La mayoría de las pólizas cibernéticas para pequeñas empresas ofrecen deducibles de entre $1,000 y $25,000 dólares. Un deducible de $2,500 a $5,000 dólares es común y mantiene las primas manejables al tiempo que garantiza que la cobertura se active para incidentes significativos. Las empresas con sólidas reservas de efectivo pueden elegir un deducible más alto para reducir su prima anual.
P6: ¿Se requiere el seguro de responsabilidad cibernética para las empresas de Texas?
Texas no exige legalmente el seguro de responsabilidad cibernética para la mayoría de las empresas. Sin embargo, el sector de la salud (HIPAA), los servicios financieros y las empresas que aceptan pagos con tarjeta (PCI-DSS) enfrentan obligaciones regulatorias que lo convierten en una necesidad práctica. Muchos contratos con clientes y licitaciones gubernamentales ahora requieren prueba de cobertura de responsabilidad cibernética.
Obtén una cotización hoy mismo en Houston
In AZ Insurance Agency, ayudamos a las empresas del área de Houston a encontrar el seguro de responsabilidad cibernética adecuado al precio justo, ya seas un profesional independiente, un negocio minorista en crecimiento o una operación con múltiples ubicaciones.
No esperes a que ocurra una filtración para enterarte de que tu negocio no estaba cubierto. Obtén una cotización rápida de responsabilidad cibernética hoy mismo.
Respuesta rápida: El seguro de responsabilidad civil cibernética cuesta entre $500 y $5,000 dólares al año para la mayoría de las pequeñas y medianas empresas en 2026. El costo exacto depende de tu industria, los ingresos anuales, la cantidad de registros que almacenes, tus medidas de ciberseguridad existentes y los límites de cobertura que elijas. Las empresas en industrias de alto riesgo, como la salud, el comercio minorista y los servicios financieros, pagan hacia el extremo superior de ese rango.
Los ciberataques, las filtraciones de datos y los incidentes de ransomware se han convertido en uno de los riesgos financieros más significativos para las empresas de todos los tamaños, y las empresas del área de Houston no son la excepción. Pero antes de que puedas proteger tu negocio, necesitas entender cuánto cuesta el seguro de responsabilidad civil cibernética y qué obtienes a cambio de esa inversión.
En esta guía, desglosamos exactamente cuánto cuesta el seguro de responsabilidad cibernética en 2026 (por tamaño de empresa, industria y nivel de cobertura) para que puedas tomar una decisión informada.
¿Cuánto cuesta el seguro de responsabilidad civil cibernética en 2026?
Tamaño de la empresa / Ingresos | Prima anual estimada | Límite de cobertura |
Microempresa (menos de $500K de ingresos) | $500 – $1,200/año | $250,000 – $500,000 |
Pequeña empresa ($500K – $2M de ingresos) | $1,000 – $2,500/año | $500,000 – $1,000,000 |
Mediana empresa ($2M – $10M de ingresos) | $2,000 – $5,000/año | $1,000,000 – $2,000,000 |
Empresa más grande ($10M+ de ingresos) | $5,000 – $15,000+/año | $2,000,000+ |
*Los precios pueden variar según tu proveedor específico, las coberturas seleccionadas, el tamaño del negocio, el historial de reclamaciones y otros factores individuales. Las cifras anteriores son solo estimaciones y no constituyen una garantía de tu tarifa real.
¿Cuánto cuesta el seguro de responsabilidad civil cibernética por industria?
Industria | Nivel de riesgo | Prima anual est. (Pequeña empresa) |
Salud / consultorios médicos | Muy alto | $2,000 – $7,500/año |
Servicios financieros / contabilidad | Muy alto | $1,500 – $5,000/año |
Comercio minorista (con comercio electrónico / datos de tarjetas) | Alto | $1,000 – $3,500/año |
Legal / bufetes de abogados | Alto | $1,500 – $4,000/año |
Restaurantes / hotelería y turismo | Moderado | $800 – $2,500/año |
Servicios profesionales / consultoría | Moderado | $700 – $2,000/año |
Construcción / contratistas | Más bajo | $500 – $1,500/año |
*Los precios pueden variar según tu proveedor específico, las coberturas seleccionadas, el tamaño del negocio, el historial de reclamaciones y otros factores individuales. Las cifras anteriores son solo estimaciones y no constituyen una garantía de tu tarifa real.
¿Qué factores afectan el costo del seguro cibernético?
Factor de calificación | Cómo afecta a tu prima |
Ingresos anuales | Mayores ingresos = más activos en riesgo = prima más alta |
Cantidad de registros almacenados | Más registros de clientes/pacientes/empleados = mayor exposición a filtraciones |
Tipo de industria | Las industrias de alto riesgo pagan significativamente más |
Medidas de ciberseguridad implementadas | La autenticación multifactor (MFA), el cifrado, los respaldos y la capacitación reducen tu prima |
Incidentes cibernéticos anteriores | Un historial de filtraciones eleva tu tarifa de manera sustancial |
Límites de cobertura seleccionados | Límites más altos = prima más alta |
Monto del deducible | Deducible más alto = prima más baja |
Personal remoto | Más empleados remotos incrementan la superficie de ataque |
¿Qué cubre el seguro de responsabilidad cibernética?
Componente de cobertura | Qué paga |
Respuesta ante filtración de datos | Investigación forense, costos de notificación, monitoreo de crédito |
Interrupción del negocio | Pérdida de ingresos mientras los sistemas están fuera de servicio después de un ciberataque |
Ransomware / extorsión | Pagos de rescate (sujetos al cumplimiento legal) y costos de negociación |
Costos legales y daños si los datos de los clientes quedan expuestos | |
Multas y sanciones regulatorias | Multas por violaciones a HIPAA, PCI-DSS o leyes estatales de privacidad |
Comunicaciones de crisis / relaciones públicas | Gestión del daño reputacional después de una filtración |
Ingeniería social / fraude | Pérdidas por phishing o compromiso de correo electrónico empresarial (BEC) |
Daño y restauración de sistemas | Costos de TI para reconstruir sistemas dañados por malware o ransomware |
Cobertura cibernética propia (First-Party) frente a cobertura de terceros (Third-Party)
Cobertura propia / Directa (protege a tu empresa) | Cobertura de terceros (protege contra reclamaciones de otros) |
Pérdidas por interrupción del negocio | Demandas de clientes después de que sus datos son filtrados |
Pagos y recuperación de ransomware | Multas y sanciones regulatorias |
Costos de investigación forense | Costos de defensa legal para demandas de privacidad |
Restauración de datos y reparación del sistema | Acuerdos y fallos judiciales |
Comunicaciones de crisis y relaciones públicas | Obligaciones de notificación a terceros afectados |
Importante: Algunas pólizas cibernéticas de menor costo solo incluyen cobertura propia. Si tu negocio almacena datos de clientes, asegúrate de que tu póliza incluya responsabilidad civil de terceros; de aquí es de donde suelen provenir las reclamaciones más grandes.
Cómo reducir el costo de tu seguro de responsabilidad cibernética
Habilita la autenticación multifactor (MFA) en todas las cuentas (actualmente uno de los reductores de prima más efectivos)
Mantén copias de seguridad de datos regulares fuera de línea, independientes de tus sistemas principales
Realiza capacitaciones de ciberseguridad para empleados (simulaciones de phishing y programas de concientización)
Implementa herramientas de detección y respuesta para endpoints (EDR)
Mantén todo el software y los sistemas actualizados y con los parches correspondientes
Documenta un plan formal de respuesta ante incidentes
Evalúa la postura de ciberseguridad de los proveedores y socios clave
¿Vale la pena el costo del seguro de responsabilidad cibernética?
El costo promedio de una filtración de datos para una pequeña empresa en los Estados Unidos ahora supera los $150,000 dólares. Para la mayoría de los negocios de Houston que manejan datos de clientes, aceptan pagos con tarjeta o dependen de sistemas digitales, el costo anual del seguro de responsabilidad cibernética es una fracción de la exposición potencial.
En pocas palabras: Si tu negocio no sobreviviría a una pérdida de más de $100,000 dólares por un ciberataque o filtración de datos, el seguro de responsabilidad cibernética no es opcional: es esencial.
Preguntas frecuentes
P1: ¿Cuánto cuesta el seguro de responsabilidad cibernética para una pequeña empresa?
La mayoría de las pequeñas empresas pagan entre $500 y $2,500 dólares al año por un seguro de responsabilidad cibernética en 2026. El costo exacto depende de la industria, los ingresos anuales, la cantidad de registros almacenados, las medidas de ciberseguridad existentes y los límites de cobertura. Las empresas de bajo riesgo con controles de seguridad sólidos a menudo pueden asegurar $1 millón de dólares en cobertura por menos de $1,000 dólares anuales.
P2: ¿Cuánto cuesta el seguro de responsabilidad cibernética para las empresas del sector salud?
Los consultorios de salud y las oficinas médicas suelen pagar entre $2,000 y $7,500+ dólares al año debido a la sensibilidad de los datos de salud de los pacientes y los requisitos de cumplimiento de HIPAA. Una sola filtración de información médica protegida puede desencadenar multas regulatorias significativas, además de costos legales y de notificación.
P3: ¿Cuánto cuesta el seguro cibernético en comparación con el riesgo?
El costo promedio de una filtración de datos en una pequeña empresa supera los $150,000 dólares. La mayoría de las pólizas de responsabilidad cibernética para pequeñas empresas cuestan entre $500 y $2,500 dólares al año, lo que hace que la prima anual sea inferior al 2% del costo promedio de una filtración. Para las empresas que manejan datos de clientes o dependen de sistemas digitales, el seguro cibernético es una de las adquisiciones de mayor valor disponibles.
P4: ¿Mi póliza de responsabilidad general cubre incidentes cibernéticos?
No. El seguro de responsabilidad general estándar no cubre incidentes cibernéticos, filtraciones de datos, ataques de ransomware ni amenazas digitales. Se requiere una póliza de responsabilidad cibernética independiente. Algunas pólizas de paquete para propietarios de negocios (BOP) ofrecen un pequeño endoso cibernético, pero las pólizas cibernéticas independientes brindan una protección significativamente más amplia.
P5: ¿Qué deducible debería elegir para el seguro de responsabilidad cibernética?
La mayoría de las pólizas cibernéticas para pequeñas empresas ofrecen deducibles de entre $1,000 y $25,000 dólares. Un deducible de $2,500 a $5,000 dólares es común y mantiene las primas manejables al tiempo que garantiza que la cobertura se active para incidentes significativos. Las empresas con sólidas reservas de efectivo pueden elegir un deducible más alto para reducir su prima anual.
P6: ¿Se requiere el seguro de responsabilidad cibernética para las empresas de Texas?
Texas no exige legalmente el seguro de responsabilidad cibernética para la mayoría de las empresas. Sin embargo, el sector de la salud (HIPAA), los servicios financieros y las empresas que aceptan pagos con tarjeta (PCI-DSS) enfrentan obligaciones regulatorias que lo convierten en una necesidad práctica. Muchos contratos con clientes y licitaciones gubernamentales ahora requieren prueba de cobertura de responsabilidad cibernética.
Obtén una cotización hoy mismo en Houston
In AZ Insurance Agency, ayudamos a las empresas del área de Houston a encontrar el seguro de responsabilidad cibernética adecuado al precio justo, ya seas un profesional independiente, un negocio minorista en crecimiento o una operación con múltiples ubicaciones.
No esperes a que ocurra una filtración para enterarte de que tu negocio no estaba cubierto. Obtén una cotización rápida de responsabilidad cibernética hoy mismo.
Últimos Blogs
What Does Cyber Insurance Cover (and Not Cover)? Full Guide

How Much Is ATV Insurance? Average Costs and Factors
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?

What Does an Umbrella Insurance Policy Cover? (And What It Doesn't)
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
¿BOP o Responsabilidad Civil General? ¿Y necesitas alguno de los dos si no tienes empleados?
Deja que A-Z Auto Insurance te ayude a encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deja que A-Z Auto
Seguros te
ayude a encontrar cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Deje que A-Z Auto Insurance le ayude
A encontrar una cobertura asequible
Conéctate con nuestro equipo experimentado hoy y obtén un seguro confiable y asequible diseñado a tu medida.
¡Contáctanos!
Últimas noticias y blogs
Últimas noticias y blogs
Publicaciones de blog relacionadas
Publicaciones de blog relacionadas
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
La responsabilidad civil general cubre los bienes de otras personas. El seguro de auto comercial paga por la ventana rota, no por lo que había dentro. Esta es la póliza que realmente reemplaza tus herramientas.
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
La responsabilidad civil general cubre los bienes de otras personas. El seguro de auto comercial paga por la ventana rota, no por lo que había dentro. Esta es la póliza que realmente reemplaza tus herramientas.
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
La responsabilidad civil general cubre los bienes de otras personas. El seguro de auto comercial paga por la ventana rota, no por lo que había dentro. Esta es la póliza que realmente reemplaza tus herramientas.
What Does an Umbrella Insurance Policy Cover? (And What It Doesn't)
Wondering what does an umbrella insurance policy cover? See what's included what's excluded, and if you need extra liability protection.
What Does an Umbrella Insurance Policy Cover? (And What It Doesn't)
Wondering what does an umbrella insurance policy cover? See what's included what's excluded, and if you need extra liability protection.
What Does an Umbrella Insurance Policy Cover? (And What It Doesn't)
Wondering what does an umbrella insurance policy cover? See what's included what's excluded, and if you need extra liability protection.
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
How Much Does Flood Insurance Cost in Texas? (2026 Pricing Guide)
Wondering how much flood insurance costs in Texas? See average NFIP and private flood rates, what affects pricing, and how to save.
Le robaron sus herramientas de la camioneta. ¿Qué póliza realmente paga?
La responsabilidad civil general cubre los bienes de otras personas. El seguro de auto comercial paga por la ventana rota, no por lo que había dentro. Esta es la póliza que realmente reemplaza tus herramientas.
What Does an Umbrella Insurance Policy Cover? (And What It Doesn't)
Wondering what does an umbrella insurance policy cover? See what's included what's excluded, and if you need extra liability protection.